住宅ローンを変動金利で借りています。金利が上がっているというニュースを見るたびに、返済額がどこまで増えるのか不安になります。
金利が上がってきたなら、もっと低い金利のところへ早めに借り換えたほうが得なんじゃない?
金利が下がれば、払う利息が減るのは確かです。ただ、借り換えには手数料などの費用が数十万円かかります。減る利息がその費用を上回らなければ、かえって損になります。
得になるか損になるかは、どうやって見分ければいいんですか?
目安は3つです。返済があと10年以上残っていること、残りの借入が1,000万円以上あること、借り換えで金利が1%以上下がること。この3つを満たすかどうかで、おおよその見当がつきます。
でも、借り換えれば金利は下がるんでしょ?
それは、いつ、どんな金利で借りたかで変わります。十年以上前に2%前後の金利で借りた人なら、下がる余地があります。
私は数年前に借りたばかりです。その場合はどうなんですか?
数年前に変動金利で借りた人は、借り換えても下がるのはわずかです。固定金利で借りた人は、今借り換えるとかえって上がることもあります。私も以前検討しましたが、結果的に借り換えませんでした。順に確かめていきましょう。
本記事では、借り換えで得になるかどうかを、返済の残り期間・残りの借入額・金利差の3つの条件で判定します。残りの借入額と金利差の組み合わせごとに、諸費用を引いたあと20年でいくら得になるかの目安も試算しました。見落としやすい諸費用や、借り換えと繰上返済のどちらを先に考えるかも整理します。筆者自身が借り換えを検討し、仮審査まで進めたうえで借り換えなかった実例も紹介します。読み終えるころには、自分のローンで借り換えを検討すべきかどうかを、数字で判断できるようになります。
なお本記事では、特定の銀行や商品をおすすめすることはしません。あくまで「判断の型」をお伝えすることが目的です。最終的な借り換え判断はご自身の数字と金融機関への確認の上で行ってください。
この記事でわかること
- 借り換えを検討すべき「3つの条件」と、残債・金利差・残期間ごとの損得の目安
- 保証料0円の仕組みなど、借り換え諸費用の見落としやすい落とし穴
- 繰上返済の予定があるときに、借り換えをどう判断するか
- 筆者が借り換えを見送り、仮審査の結果で金利を下げてもらった実例
2024〜2026年の政策金利と住宅ローン金利の推移
まずはマクロな流れを押さえます。細かい数字は金融機関や時期で差が出るので、ここでは「おおよその水準」として読んでください。
| 時期 | 政策金利(無担保コールO/N)の目安 | 変動金利(店頭)の目安 | 変動金利(優遇後)の目安 |
|---|---|---|---|
| 2024年前半 | マイナス〜0%程度 | 2.4%台 | 0.3〜0.5%程度 |
| 2024年後半 | 0.25%程度 | 2.6%前後 | 0.5〜0.7%程度 |
| 2025年 | 0.5〜0.75%程度 | 2.8〜3.0%程度 | 0.7〜1.0%程度 |
| 2026年9月(現在) | 1.25%(2026年9月に追加利上げ) | 3.3〜3.4%程度 | 1.0〜1.3%程度 |
※数値は各行の公表資料・報道ベースのおおよその水準です。実際の適用金利は金融機関・属性・時期で差が出ます。
変動金利は、政策金利が上がると、銀行の短期プライムレートを通じて住宅ローンの店頭金利(基準金利)も上がる仕組みです。日銀は2026年9月18日に政策金利を1.25%へ引き上げ、三菱UFJ銀行はこれを受けて短期プライムレートを2.375%から2.625%へ引き上げると発表しました(11月2日から適用)。住宅ローンの変動金利は、この先もまだ上がる見込みです。なお、ネット銀行には短期プライムレートに連動しない独自の基準金利を使う銀行もあるので、自分の借入先の方式は契約書などで確認してください。
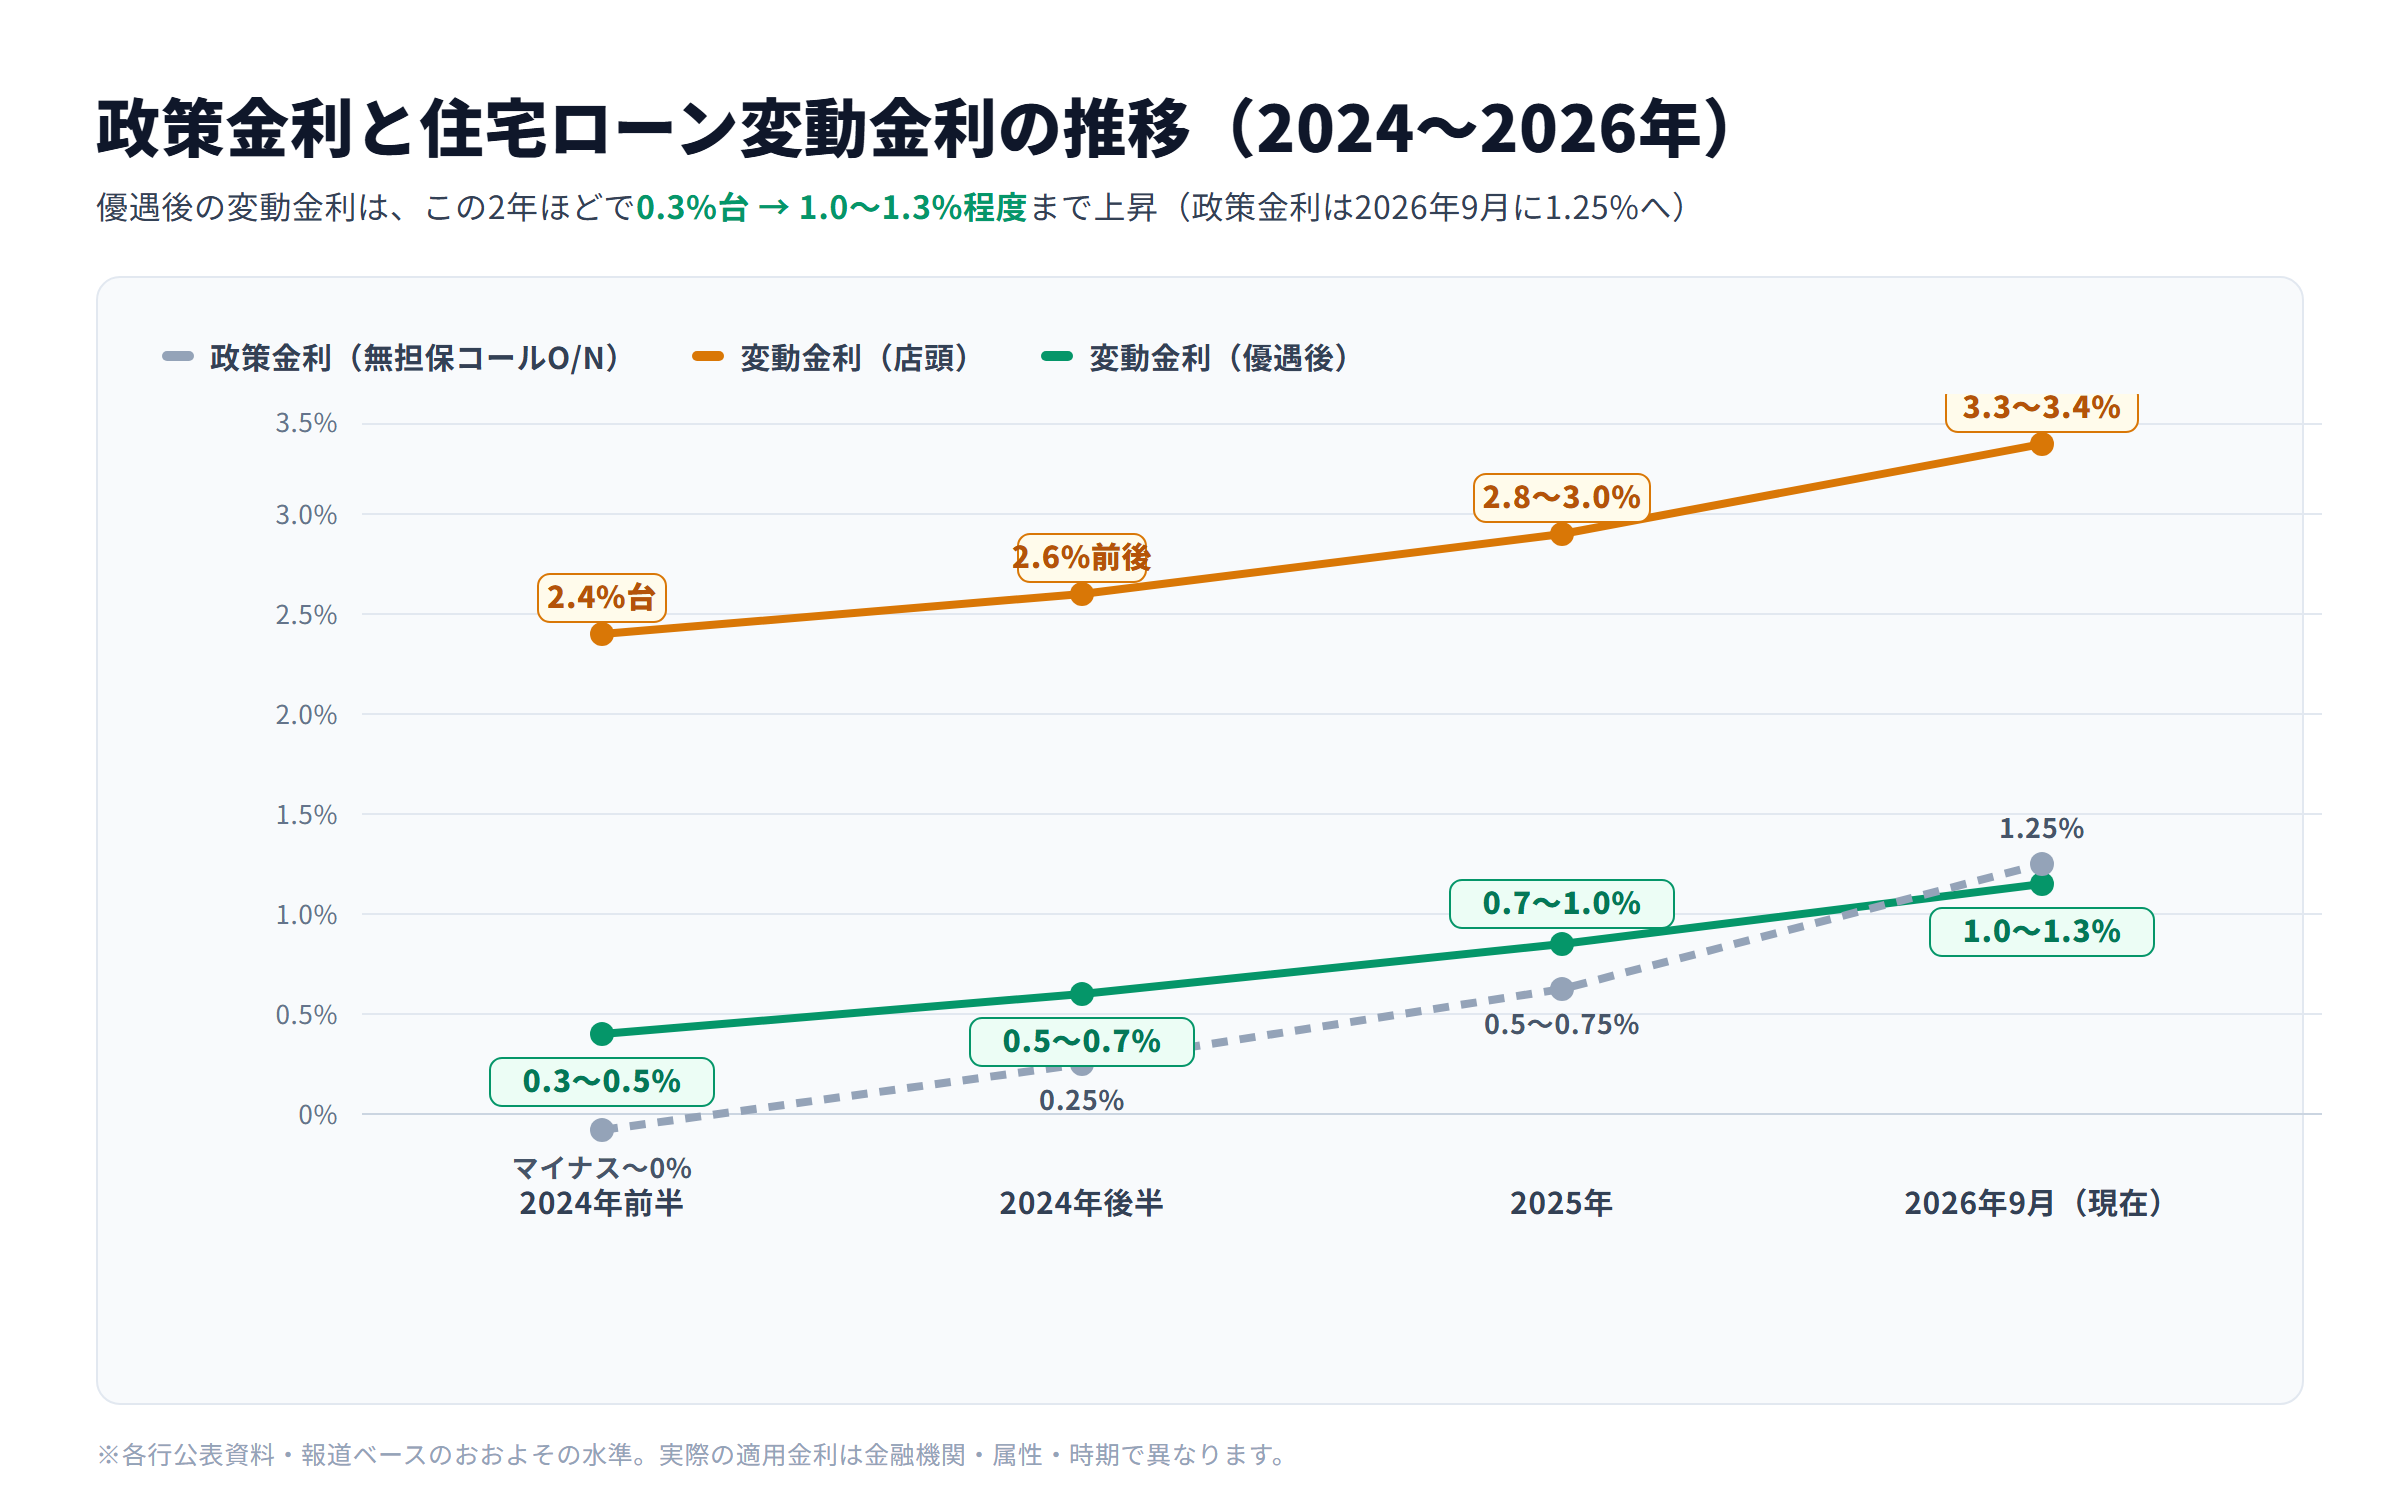
ざっくり言うと、この2年ほどで、新しく借りる人の変動金利は0.3%前後から1.0〜1.3%程度まで上がりました(2026年9月時点。三菱UFJ銀行1.195%、みずほ銀行1.025%など。出典:モゲチェック)。
数年前に変動金利で借りた人の金利も上がります。契約時に決まった引き下げ幅は変わらず、元になる店頭金利だけが上がるためです。2020〜2022年ごろに0.3〜0.4%台で借りた人は、10月の見直しのあとで1.3%前後、11月の短期プライムレート引き上げが反映されれば1.5%台半ばになる計算です。返済額に反映されるのは、見直しから少し遅れて2027年以降です。
つまり、新しく借りる人と以前から借りている人の金利の差は、ほとんどないか、大きくても0.3%程度です。借り換えの目安である金利差1%には届かないケースが多く、銀行によっては新しく借りる金利のほうが高いこともあります。
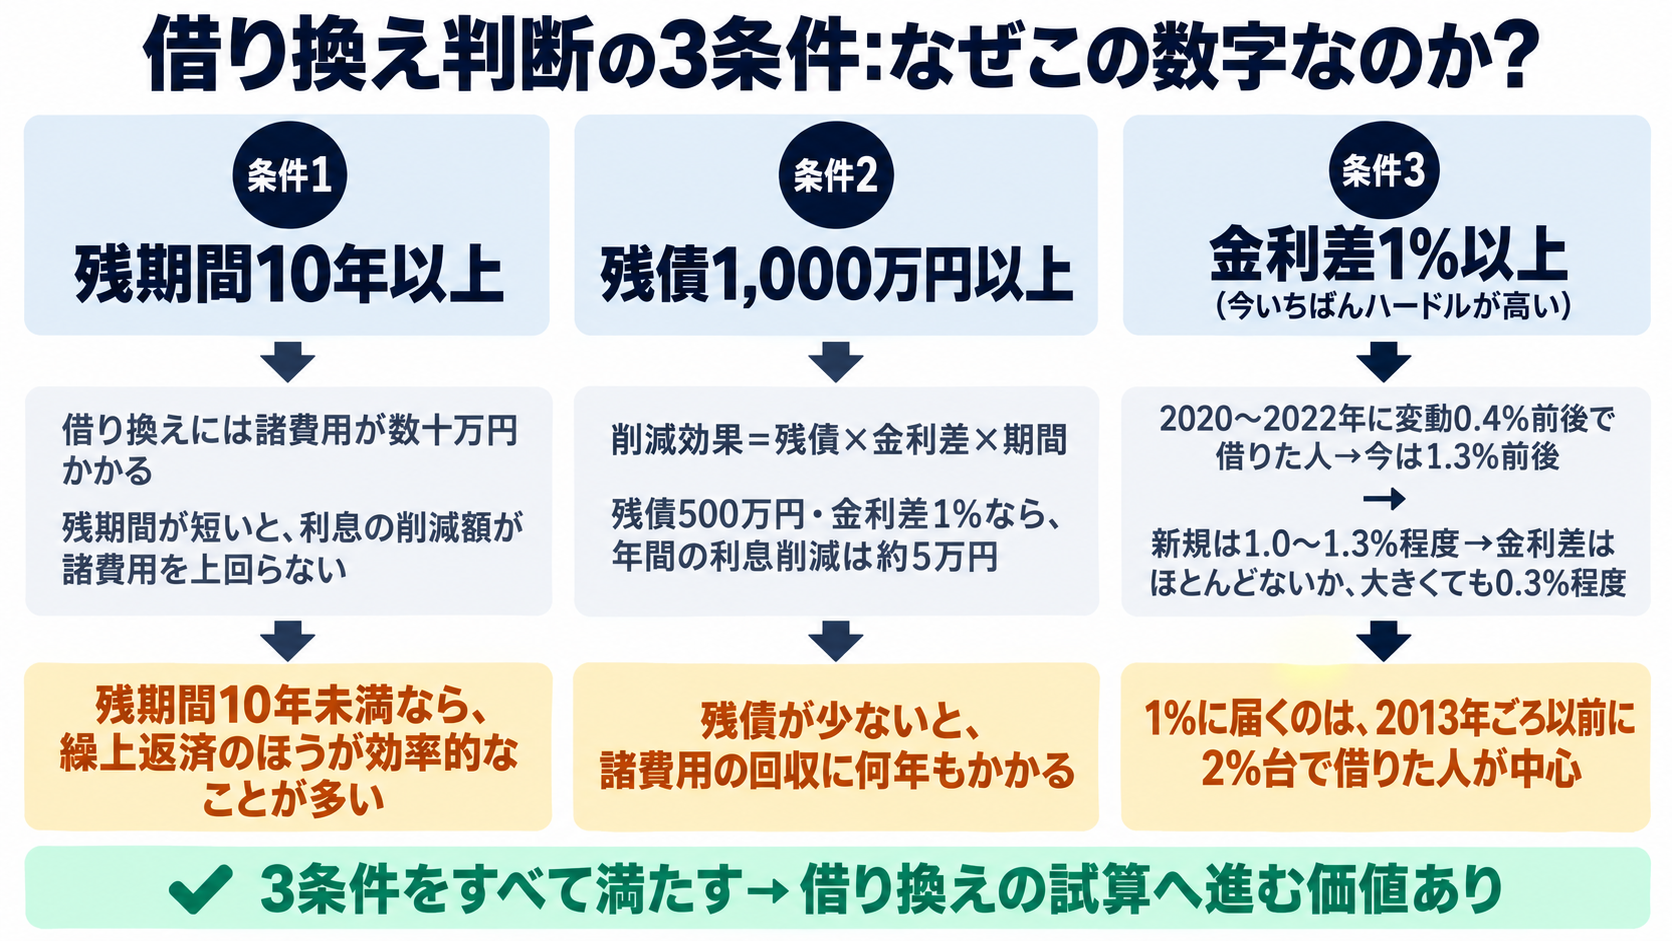
借り換え判断の3条件
住宅ローンの借り換えは、昔から金融機関のFPや書籍で「3つの条件」がよく語られてきました。
- 残期間が10年以上ある
- 残債が1,000万円以上ある
- 借り換え前後の金利差が1%以上ある
なぜこの3つなのか、数字の裏を1つずつ確認します。
条件1:残期間10年以上
借り換えには諸費用が数十万円単位でかかります(後述)。残期間が短いと、利息の削減額が諸費用を上回らないことが多くなります。残期間10年未満の場合は、借り換えよりも繰上返済の方が効率的なケースが多いです。
条件2:残債1,000万円以上
金利差の効果は「残債 × 金利差 × 期間」でほぼ決まります。残債が500万円程度だと、仮に1%金利が下がっても年間の利息削減は5万円前後。諸費用の回収に何年もかかる計算になります。
条件3:金利差1%以上
これが今の局面で一番ハードルが高い条件です。2020〜2022年に0.4%前後で借りた人の現在の適用金利は、優遇幅が契約時に固定されるため1.3%前後。新規の1.0〜1.3%程度に借り換えても、金利差はほとんどないか、大きくても0.3%程度にとどまり、1%には届きません。前章の表でいえば「金利差0.5%」の列より手前ということになり、諸費用を回収しきれないケースが多くなります。 この条件が刺さるのは、2013年ごろ以前にフラット35や固定金利で2%台(あるいはそれ以上)で借りた人が、変動1%台前半に乗り換えるケースなどが中心です(2%ちょうどで借りた人だと差は0.7〜1.0%程度で、1%に届くかは借り換え先次第です)。逆に言えば、変動金利そのものが上がった今の局面では、金利差1%を確保できるケース自体が以前より減っているという点は押さえておく必要があります。
さらに注意したいのが、2020〜2022年ごろの低金利の時期に固定金利で借りた人です。当時の低い固定金利は、固定期間中はそのまま続きます。一方、今の固定金利は2026年9月時点でフラット35が3.46%、メガバンクの10年固定の平均が3.843%まで上がっています(出典:モゲチェック)。今の固定金利で借り換えると、かえって金利が上がることが多いので、借り換えの検討対象になりにくいと考えてください。変動金利へ借り換えれば目先の金利は下がる場合もありますが、そのぶん今後の利上げの影響を受けることになります。
3条件はあくまで「目安」です。次のセクションで、実際にいくら得になるのかを具体的な数字で見ていきます。
ケース別シミュレーション(残債別・金利差別の損益分岐)
ここから計算です。前提条件をはっきりさせておきます。
【シミュレーション前提】
- 返済方式:元利均等返済
- 残期間:20年と10年(2つの表を並べて比較)
- ボーナス返済:なし
- 借り換え前の金利:2.0%(金利差の分だけ下がる)
- 借り換え諸費用:残債の約3%(目安。事務手数料が定率型〈残債の2.2%〉の場合に登記費用などを加えた水準。後述の内訳参照)
- 表示金額:借り換えによる総返済額の削減見込み(諸費用差引後)
金利差と残債の組み合わせで、完済までのトータルの削減額がどれくらいになるかを、残期間20年と10年に分けてまとめました。表の列は金利差、行は残債です。
残期間20年の場合(単位:万円・概算)
| 残債 | 0.5% | 1.0% | 1.5% |
|---|---|---|---|
| 1,000万 | +30 | +80 | +130 |
| 2,000万 | +50 | +160 | +270 |
| 3,000万 | +80 | +240 | +400 |
| 4,000万 | +100 | +320 | +530 |
残期間10年の場合(単位:万円・概算)
| 残債 | 0.5% | 1.0% | 1.5% |
|---|---|---|---|
| 1,000万 | −3 | +20 | +50 |
| 2,000万 | −7 | +50 | +100 |
| 3,000万 | −10 | +70 | +150 |
| 4,000万 | −13 | +90 | +200 |
※諸費用を残債の3%(1,000万円なら約30万円、2,000万円なら約60万円、4,000万円なら約120万円)で控除した後の見込み額です。保証料の戻りは含めていません。端数は概算に丸めています。事務手数料が定額型(数万円)の銀行を選べば、諸費用はこれより少なく済むこともあります。ただし、その分金利が高めに設定されていることが多いので、総返済額で比べてください。
表からわかることは3つあります。
- 金利差0.5%だと、諸費用を引いた純削減額は残債1,000万円で約30万円、2,000万円でも約50万円にとどまり、旨味が小さい
- 金利差1%以上になると、どの残債でも明確にプラスが出やすい
- 残債4,000万円・金利差1.5%だと、20年で約530万円の差が生まれる
- 残期間10年だと、金利差0.5%ではどの残債でも諸費用を回収できずマイナス。金利差1%でも、得は残期間20年の場合の3分の1以下になる
「3条件」の根拠がここにあります。金利差1%・残債1,000万円・残期間10年あたりが、諸費用を回収できる損益分岐のラインになっているわけです。
自分の残債・金利差が表のどこにもぴったり当てはまらない場合は、モゲチェックの借り換えメリット額シミュレーション (無料・登録不要・3分程度)で、自分の数字を入れて概算を出すこともできます。
ただし、このシミュレーションは金利が借り換え後も一定という前提です。今後さらに利上げが進めば借り換え後の金利も上がりますし、逆に下がれば借り換えなくても楽になります。「将来金利の読み」は誰にもできないので、あくまで「今の金利差」で判断するのが基本です。
借り換え諸費用の内訳と落とし穴
「諸費用3%」の中身を具体的に見ておきます。残債3,000万円で借り換える場合の目安です。事務手数料が定率型なら、事務手数料66万円に登記費用や印紙代を加えて76〜90万円ほど(残債の2.5〜3%)になります。
| 費目 | 金額の目安 | 備考 |
|---|---|---|
| 保証料(または一括前払い) | 0〜60万円 | ネット銀行は0円が多い(落とし穴①を参照)。地銀・メガは一括前払いか金利上乗せ |
| 事務手数料 | 5〜66万円 | 定額型(3〜5万円)/定率型(残債の2.2%)など |
| 印紙税 | 2万円程度 | 契約金額で変わる |
| 登録免許税 | 残債の0.4%(軽減措置適用時は0.1%) | 抵当権設定分 |
| 司法書士報酬 | 5〜10万円 | 抵当権抹消・設定の手続き |
| 団信の特約料 | 0〜年0.3%程度 | がん・3大疾病特約を付ける場合 |
見落としやすい落とし穴が4つあります。
-
保証料0円でも、費用は事務手数料か金利で払っている
ネット銀行の住宅ローンは保証料0円が多いのですが、費用がかからないわけではありません。その分を、定率型の事務手数料(残債の2.2%)で取るか、金利に上乗せしているかのどちらかです。定率型なら、残債3,000万円で66万円。定額型(3〜5万円)と比べると10倍以上の差になります。一方、定額型は初期費用が安い代わりに、金利が高めに設定されていることが多いです。事務手数料の安さだけで選ばず、総返済額で比べないと損します。
-
事務手数料は戻らないが、前払いの保証料は繰上返済で戻る
事務手数料は、一度払えば戻ってきません。一方、前払いした保証料は、全額を繰上返済したときや、期間短縮型で一部を繰上返済したときに、残りの期間の分が戻ってきます(返済額を減らすタイプの繰上返済では戻らず、戻る場合も手数料が差し引かれます)。こまめに繰上返済をする予定があるなら、事務手数料が定率型のタイプは選ばないほうがよいでしょう。定率型の事務手数料は、早く返しても戻ってこないからです。保証料を前払いするタイプなら繰上返済で一部が戻りますし、保証料分を金利に上乗せするタイプなら、返した分だけ上乗せの負担も小さくなります。
-
保証料の「戻し」の扱い
今の銀行で保証料を一括前払いしている場合、借り換え時に未経過分が戻ってきます。これを諸費用から差し引くと、実質負担が下がります。「戻ってくる保証料」の試算を現在の銀行に必ず確認しましょう。
-
団信の特約
借り換え先でがん団信・3大疾病団信を付けると、金利が+0.1〜0.3%上乗せになります。諸費用ではなく「実質金利」として計算に入れる必要があります。特約なしの金利だけ見て比較すると、実態とズレます。
筆者の実例:借り換えを検討して、しなかった理由
ここまでの話を、私自身の例で確認しておきます。数字は2年半ほど前の記憶に基づくおおよそのものです。
2024年の初めごろ、私はりそな銀行で借りていた住宅ローン(変動金利0.775%、返済期間は20〜25年ほど残っていました)の借り換えを検討しました。借り換え先の候補は、当時いちばん低い水準で0.4〜0.5%程度の変動金利を出していた、ソニー銀行だったと記憶しています。
試算してみると、借り換えにかかる費用よりも、減る返済額のほうが大きいという結果でした。記憶では、保証料の未経過分が戻ってくる分を入れなくてもプラスで、戻ってくる分がさらに得を上乗せする計算でした。数字の上では、借り換えたほうが得だったわけです。
それでも借り換えなかったのは、早めに繰上返済をするつもりだったからです。借り換えで得をするのは、下がった金利の分だけ利息が減るからです。ところが、繰上返済で早く返せば、そもそも払う利息が小さくなり、借り換えで減る利息も小さくなります。一方、借り換えの費用は最初にまとめて払います。早く返すほど、借り換えの費用の元が取れなくなると考えました。
そこで私は、借り換え先の仮審査だけを受け、その結果をりそな銀行に伝えました。すると、金利を0.1%引き下げられるという回答があり、手数料11,000円を払って0.775%から0.675%に下げてもらいました(2024年4月)。借り換えはしていません。
ただし、この引き下げは長続きしませんでした。約半年後の利上げで適用金利は0.775%に戻り、その後も上がり続けています。そこから一部繰り上げ返済を選んだ経緯は、「住宅ローンの金利上昇、一部繰り上げ返済にした理由と手数料 」に書いています。
なお、引き下げに応じてもらえるか、手数料がいくらかは銀行によって異なります。11,000円はりそな銀行での私の例です。仮審査の結果を伝えれば必ず下がる、というものではありません。
借り換えと繰上返済、どちらを優先すべきか
ここが一番悩ましいところです。「どちらが正解」という答えはなく、読者の状況によって変わります。
判断を分ける軸は主に3つです。
軸1:手元資金の厚さ
繰上返済は現金を減らします。生活防衛資金(生活費6〜12カ月分)を確保した上で、さらに余裕資金がある人は繰上返済の選択肢が現実的になります。 生活防衛資金が薄い状態で繰上返済をすると、いざという時に高金利のカードローンやキャッシングに頼ることになりかねません。まずは現金クッションを確保することが最優先です。
軸2:金利差の有無
借り換え判断の3条件(金利差1%以上)を満たしている場合、まず借り換えで金利そのものを下げる方が効率的です。繰上返済は「残債」を減らす効果、借り換えは「金利」を下げる効果。金利差が大きいほど、借り換えのインパクトが強くなります。 逆に、今の適用金利が1.3%前後で借り換え先が1.0〜1.3%程度、というように金利差が0.3%程度以下にとどまるなら、借り換えの出番は小さく、繰上返済 or 運用に資金を回す判断になります。 また、数年以内にまとまった繰上返済をする予定があるなら、金利差があっても借り換えの得は小さくなります。前章の私の例のように、早く返すほど借り換えで減る利息が小さくなり、最初に払う諸費用を回収しにくくなるからです。
軸3:リスク許容度と運用利回り
手元資金を繰上返済に回すか、インデックス投資や高配当株に回すかは、「住宅ローン金利」と「期待運用利回り」の比較で決めます。 ざっくりした目安として、
- 住宅ローン金利1%未満 × 手元資金に余裕 → 運用に回す方が期待値は高い(ただし元本保証ではない)
- 住宅ローン金利1.5%以上 × 手元資金が薄い → 繰上返済の「確実な利回り」が魅力的に見える
という整理になります。「確実に1.5%の支出を減らす」のと「不確実に年4〜5%を狙いに行く」のは、性質が違う投資です。どちらを選ぶかは、本人のリスク許容度次第です。
注意:繰上返済を後回しにして、投資の利回りを狙う戦略はおすすめしない
ネット上では「住宅ローンの金利は低いのだから、繰上返済するよりインデックス投資に回したほうが、利回りの差でトクになる」という話を見かけることがあります。理屈としては成り立つように見えますが、筆者はこの戦略を基本的におすすめしません。理由は3つです。
-
住宅ローン金利は確実、投資のリターンは不確実
住宅ローンの金利支払いは契約に基づく確実なコストです。一方、インデックス投資のリターンは相場次第で、マイナスになる年もあります。「確実な支出」を「不確実な収入」で埋めに行くのは、リスクの方向性がそろっていません。
-
変動金利なら金利上昇リスクがダブルで効く
変動金利を選んでいる場合、利上げ局面では住宅ローンの金利負担が増えると同時に、株価にも悪影響が出やすい傾向があります。同じ景気局面で両方のリスクが顕在化しやすい構造です。
-
住宅ローンは元金も毎月返し続ける必要がある
住宅ローンの返済には利息だけでなく元金の返済も含まれます。毎月の返済原資を確実に確保しながら、投資資金も管理するという二重のキャッシュフロー管理が求められます。株価が下落した局面で含み損を抱えたまま返済を続けなければならない状況は、想像以上にストレスがかかります。繰上返済を先送りにするなら、この資金管理の負担も織り込んだうえで判断してください。
ただし、これはあくまで「基本的には」という話です。住宅ローンの金利と投資の利回りの差を活かす方法は、条件によっては理論上検討する価値があります。配当や取り崩しで住宅ローンの返済そのものを賄えるかを、固定・変動の実際の金利で試算し、どんな人なら投資を選ぶ余地があるかまで整理した記事は、「繰り上げ返済と投資どっち?配当で住宅ローンを賄えるか金融SEが試算 」にまとめています。
意思決定の順番
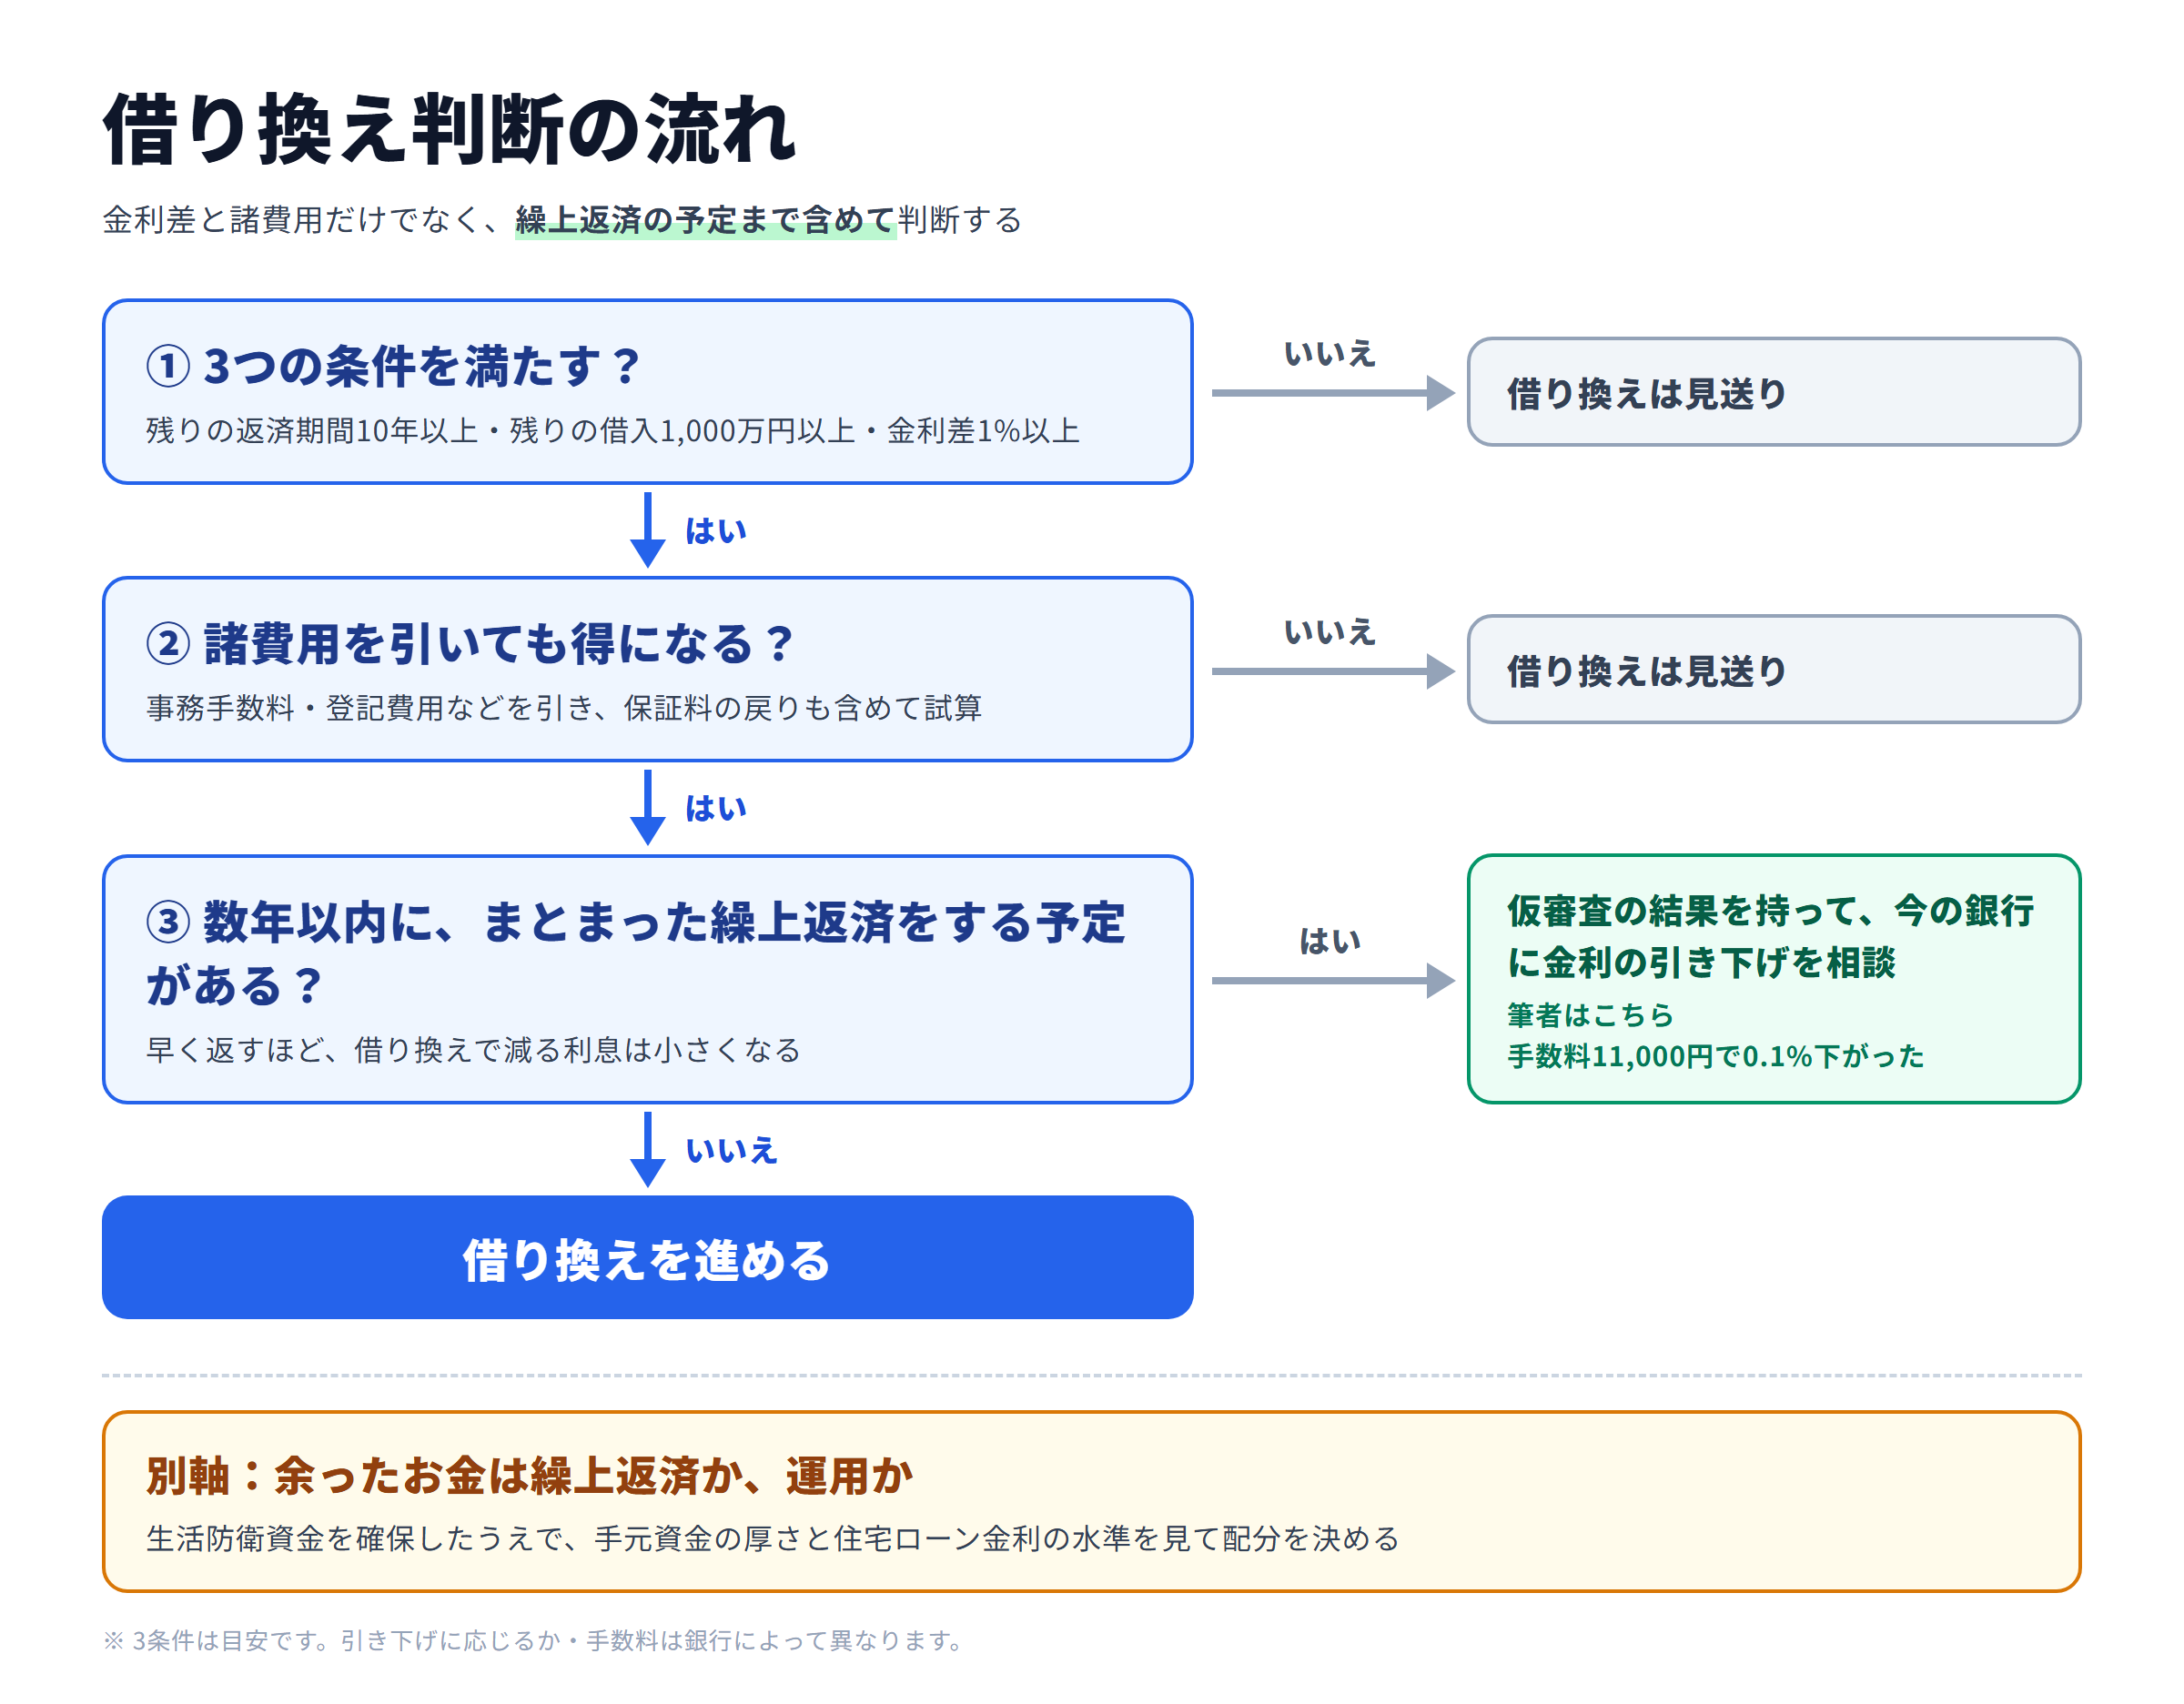
まとめると、意思決定の順番はこうなります。
- 3条件(残期間・残債・金利差)を満たすかチェック → 満たすなら借り換えの試算を始める
- 諸費用を差し引いた実質メリットを計算 → プラスなら借り換え候補
- 早めにまとまった繰上返済をする予定があるかを確認 → 予定があるなら、借り換えの費用を回収しにくい。借り換えの仮審査の結果を持って、今の銀行に金利の引き下げを相談する方法もある
- それとは別軸で、手元資金と金利水準を見て繰上返済 or 運用の配分を決める
借り換えと繰上返済は、別々に決めるものではありません。繰上返済の予定まで含めて、借り換えるかどうかを判断してください。
まとめ:3条件と繰上返済の予定で、借り換えを判断しよう
- 借り換えは残期間10年以上・残債1,000万円以上・金利差1%以上の3条件が目安
- 今は新規で借りる金利も上がっており、数年前に変動金利で借りた人は、金利差1%に届かないケースが多い。数年前に固定金利で借りた人は、借り換えるとかえって金利が上がることが多い
- 諸費用は残債の約3%(事務手数料が定率型の場合)。保証料0円でも、その分は事務手数料か金利で払っている
- 早めに繰上返済をするつもりなら、借り換えの費用は回収しにくい。定率型の事務手数料は戻らないので避け、仮審査の結果を持って今の銀行に金利の引き下げを相談する方法もある(筆者は手数料11,000円で0.1%下がった)
まずは、ローン残高証明書を引っ張り出して「自分の残期間・残債・適用金利」を書き出し、あわせて「この先、繰上返済をする予定があるか」も考えてみてください。数字が揃えば、この記事のシミュレーション表に当てはめるか、モゲチェックの借り換えメリット額シミュレーション に入力するだけで、借り換えを検討する価値があるかどうかの当たりが付きます。
【ご注意】 本記事のシミュレーションは、一定の前提条件(元利均等返済・残期間20年と10年・借り換え前の金利2.0%・諸費用3%・金利一定など)に基づく概算値です。実際の適用金利・諸費用・返済額は、金融機関・契約内容・個人の属性によって大きく異なります。個別の借り換え判断は、必ず金融機関の担当者・FP(ファイナンシャルプランナー)にご相談の上、ご自身の責任で行ってください。
関連記事
- 住宅ローンは変動か固定か——差額繰り上げ戦略と「保険料」の考え方 — 変動と固定の差額を繰り上げ返済に回す戦略を3,000万円35年で検証
- 繰り上げ返済と投資どっち?配当で住宅ローンを賄えるか金融SEが試算 — 住宅ローンは繰り上げ返済と投資どっち?配当や取り崩しで返済を賄えるかを固定・変動の実値で試算
- フラット35が安い仕組み——固定金利の正体はデリバティブ — 銀行の固定金利は『変動金利+金利スワップ』の構造
- 住宅ローンの金利上昇、一部繰り上げ返済にした理由と手数料 — 借り換えではなく繰り上げ返済を選んだ場合に、全額返すか一部だけ返すかを完済手数料込みで比較した実例
参考文献・出典
- 住宅ローン金利2026年9月の最新動向|モゲチェック — 2026年9月の新規借入の変動金利(三菱UFJ1.195%・みずほ1.025%・SBI新生0.990%・メガバンク平均1.248%)、フラット35(3.46%)、10年固定のメガバンク平均(3.843%)の出典。2026年9月確認
- 日銀追加利上げで住宅ローンはいつ上がる?|モゲチェック — 9月の利上げを受けた新規借入の変動金利引き上げの見込み時期、既存契約者の基準金利見直し(年2回・4月1日/10月1日)と返済額反映の時期の出典。2026年9月24日更新版を確認
- 金融市場調節方針の変更について(2026年9月18日)|日本銀行 — 政策金利を1.25%程度とする決定(9月24日から適用)
- 短期プライムレート|三菱UFJ銀行 — 年2.375%(2026年8月3日より適用)
- 短期プライムレートの改定について(2026年9月18日)|三菱UFJ銀行 — 2.375%から2.625%へ、2026年11月2日改定
- 短期プライムレート|みずほ銀行 — 短期プライムレートの推移(2026年8月3日に2.125%→2.375%)
- お借入中のローン変動金利の基準金利見直しについて|みずほ銀行 — 店頭(基準)金利=短期プライムレート+1.0%の設定と見直しの仕組み
- 金利情報(フラット35等)|住宅金融支援機構
- 金融市場調節方針の変遷を教えてください|日本銀行