米国高配当ETFは今のところ順調。でも、もし将来アメリカの存在感が落ちたら、このまま持ち続けて大丈夫なのかな?
心配なのは、アメリカに投資していること自体ではなさそうですね。世界の中心が変わるたびに、自分で投資先を選び直すことになるのが不安なのだと思います。
全世界の高配当株にまとめて投資できる商品はないのかな? 自分で地域を選び直さずに済むなら、気になる。
SBI・全世界高配当株式ファンドがあります。世界の株式市場の大きさに合わせて自動で配分するオルカンのような仕組みとは、銘柄や地域の選び方が違います。
どういうこと?
どの地域・どの銘柄にどれだけ投資するかは、運用会社が判断して決めます。その選び方と実績を確認してみましょう。
全世界の高配当株にまとめて投資できても、配分の決め方は商品によって異なります。SBI・全世界高配当株式ファンドでは、運用会社が銘柄と地域配分を判断します。この記事では選定方針、組入構成、費用、分配実績を順に確認します。
SBIアセットマネジメントは2024年10月1日、日本を含む世界の高配当株へ投資する「SBI・全世界高配当株式ファンド(年4回決算型)」を設定しました。交付目論見書(2026年5月21日、pp.1-3)
公開資料を確認した私の現時点の判断は、様子見です。選定方針や現在の配分、分配、費用は確認できます。ただ、公開指数の過去データでこのファンドの運用成果をさかのぼって確かめることはできません。運用会社が配当の維持・増配につながる銘柄を長く選び続けられるか、設定から約2年の実績では判断しきれません。今から約5年後をめどに、株式の配当、ファンドの分配金、費用を含む運用実績を改めて確認します。
この記事は購入を勧めるものではありません。公開資料から確認できることと、まだ判断できないことを分け、長期保有を考えるための判断軸を共有します。
この記事でわかること
- SBI・全世界高配当株式ファンドを現時点で様子見とする理由
- 銘柄選定で公開されている基準と、確認できない部分
- 地域・業種・上位銘柄の現在地と、設定後の配分変化
- 信託報酬だけでは分からない費用と、評価を見直す条件
SBI・全世界高配当株式ファンドの評価は「様子見」
全世界の高配当株へ1本で投資でき、信託報酬が年0.055%である点は魅力です。選定方針や現在の構成は公開資料で確認できます。一方、運用判断を確かめる基準にできる公開指数はなく、実績もまだ短い段階です。配当の維持・増配につながる銘柄を運用会社が選び続けられるか、ファンドの分配金と費用がどう推移するかを見たいので、私は現時点では様子見とします。
全世界の高配当株へ投資する商品に注目する理由は、別記事「オルカン高配当」は利回りいくらで買う?10年以上の平均でみる買い水準 の「なぜ私がこの商品に注目したのか」で詳しく説明しています。
SBI・全世界高配当株式ファンドの基本情報
商品の仕組みと購入条件を一覧にしました。
| 項目 | 内容 |
|---|---|
| 正式名称 | SBI・全世界高配当株式ファンド(年4回決算型) |
| 愛称 | スマートベータ・世界高配当株式(分配重視型) |
| 設定日 | 2024年10月1日 |
| 運用方式 | 4つの地域別マザーファンドを通じたアクティブ運用 |
| ベンチマーク | なし |
| 為替ヘッジ | なし |
| 決算 | 原則2月、5月、8月、11月の各20日 |
| 信託期間 | 無期限 |
| 信託報酬 | 年0.055%(税込) |
| 購入時手数料・信託財産留保額 | なし |
| NISA | 成長投資枠の対象。販売会社により取扱いが異なる |
出典:交付目論見書(2026年5月21日、pp.1-4、11-13) 、第3作成期運用報告書(p.2)
銘柄をどう選ぶのか|愛称はスマートベータ、運用はアクティブ
このファンドの評価で最も重要なのは、銘柄と地域をどう選ぶかです。
スマートベータとは一般に、配当利回りや割安度など、株式の特徴に着目して銘柄を選ぶ考え方です。銘柄の選び方をあらかじめ定めた公開指数に沿って運用する商品も多くあります。MSCIのファクター指数の説明
このファンドも配当利回りなどを重視しますが、特定の公開指数への連動は目指しません。SBIアセットマネジメントが独自の基準で銘柄を選び、地域配分も判断するアクティブ運用です。つまり、愛称に「スマートベータ」とあっても、公開された指数ルールどおりに機械的に組入銘柄が決まる商品ではありません。SBIアセットマネジメントの設定時資料 、アクティブ運用を明記した臨時レポート
公開されている選定基準
公式資料から確認できる流れは、次のとおりです。
- 各地域で、予想配当利回りが市場平均より高い銘柄を中心に候補を選ぶ
- 配当の状況、企業の財務、株価の割安さを評価する
- 市場指数の構成、時価総額、流動性も考慮して組入比率を決める
- 保有銘柄と比率、4地域への配分を随時見直す
このため、単純に配当利回りの高い順で買う商品ではありません。2026年8月末の上位30銘柄には、過去12か月配当利回りが1%未満のASML、TD SYNNEX、Moog、Nucor、Newmontも含まれていました。月次レポート(2026年8月31日基準、p.2)
足元の配当利回りの高さだけで、銘柄を選んでいないことが分かります。
個別銘柄の採用基準はどこまで分かるか
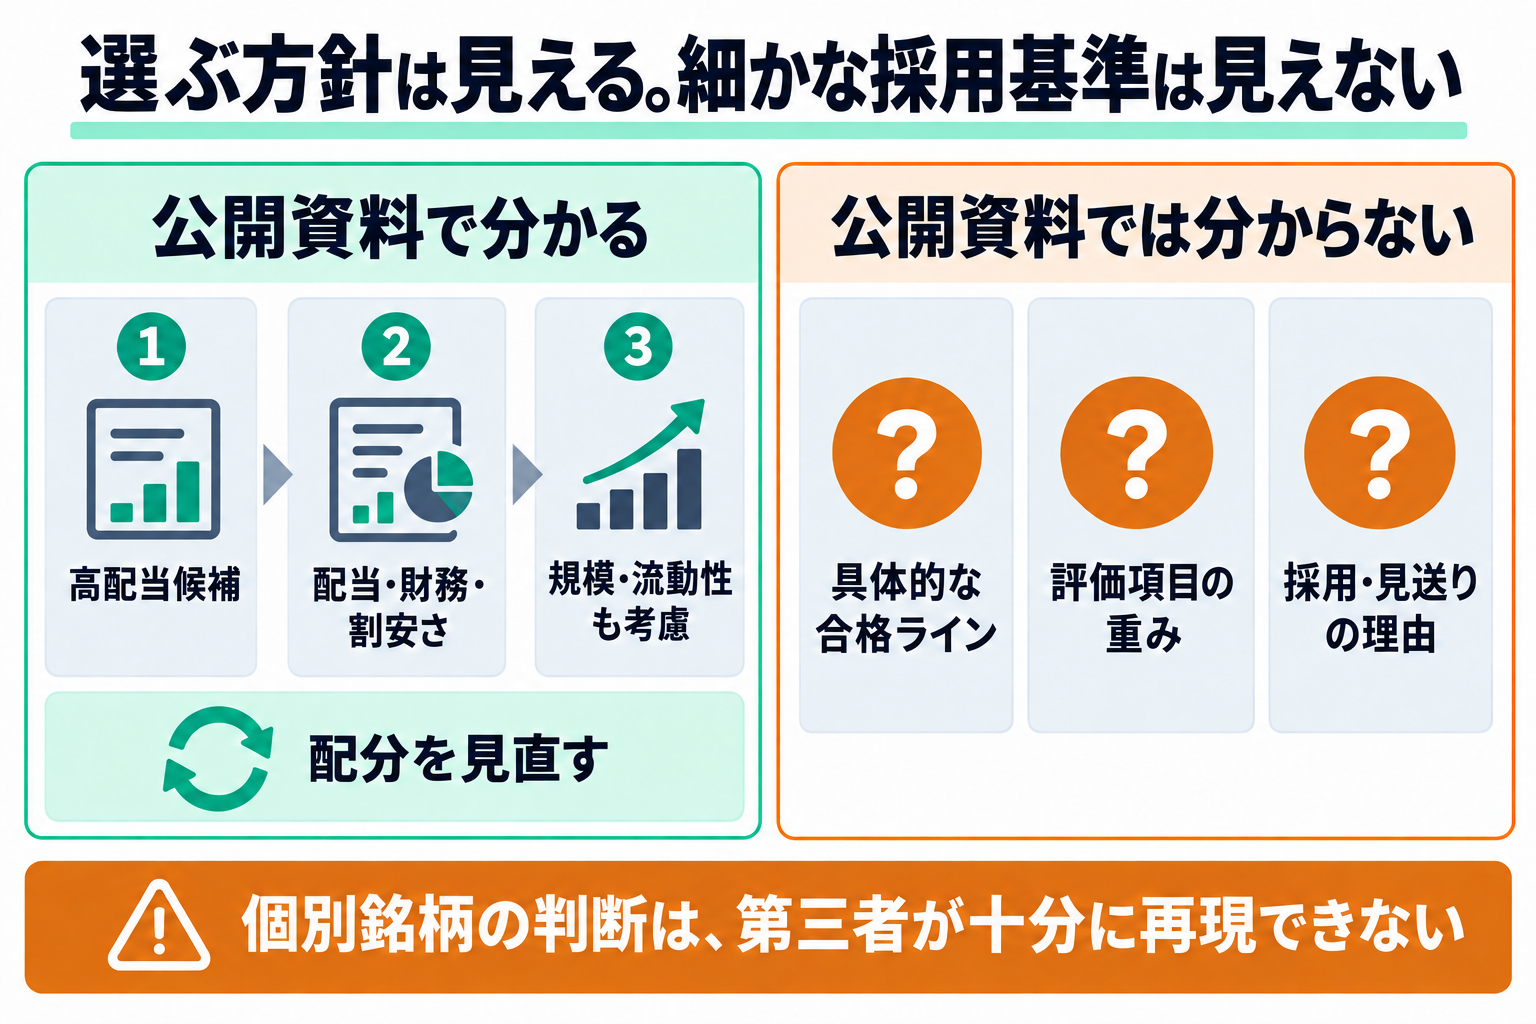
目論見書には、予想配当利回り、配当の状況、企業の財務、株価の割安さなどを見て銘柄を選ぶと書かれています。しかし、採用・見送りを判断する具体的な数値基準や、各項目の重みは公開資料から確認できません。
たとえば、次の点は公開資料から確認できません。
- 予想配当利回りに使う予想期間やデータ、候補にする際の具体的な判定方法
- 配当や財務のどの指標を重視し、どの水準なら評価するのか
- 株価の割安さをどう測り、他の条件とどう比べるのか
- 各地域や銘柄の組入比率、売却をどう決めるのか
細かな選定条件や独自データをすべて公開しないことは、SBIだけに特有の問題ではありません。VYMが連動するFTSE高配当利回り指数のルールには、追加の「独自スクリーニング」があると明記されています。HDVが連動するMorningstarの高配当指数は、財務健全性がセクター内で上位50%(企業の競争優位性をみるMoat評価がない企業は上位30%)という数値条件を公開しています。ただし、評価に使う独自データまで第三者がすべて再現できるわけではありません。FTSEの指数ルール 、Morningstarの指数資料
個々の企業の財務や配当実績は、第三者でも調べられます。ただ、運用会社が実際に使った判断基準が分からないため、なぜその会社が選ばれ、別の会社が選ばれなかったのか、その判断が一貫しているかを公開資料だけで十分に検証できません。交付目論見書(2026年5月21日、pp.2-3)
配当の維持・増配を運用会社に任せられるか、何で確かめるか
私が重視するのは、指数を上回る値上がり益よりも、保有株の配当が維持され、できれば増配される運用かどうかです。株式の配当と、投資家が受け取るファンドの分配金は分けて見ます。
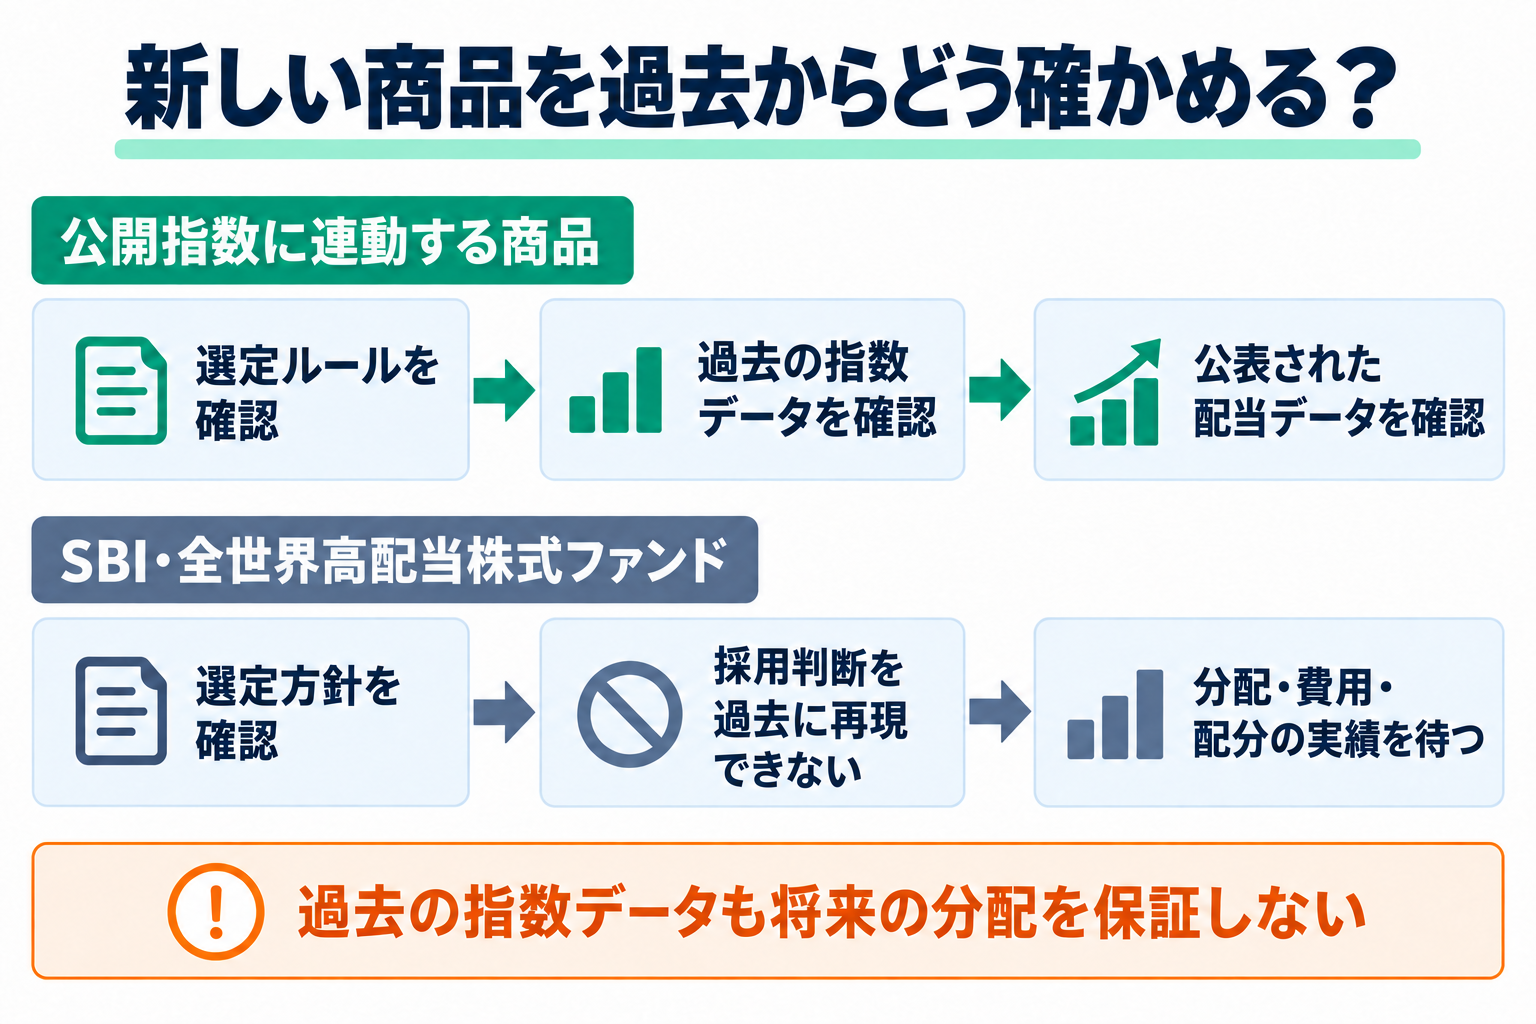
指数に連動する商品なら、設定されたばかりの投資信託でも連動対象の指数の過去の成績を確認できます。配当が維持・増加したかは、指数の配当データが公表されている範囲で別途調べます。配当込みの指数リターンだけでは、ファンドの分配金の推移は分かりません。
指数の設定前にさかのぼって計算したバックテストは仮想の結果であり、将来の配当や分配を保証しません。MSCI ACWI高配当利回り指数の公表データ 、FINRAのバックテストに関する説明
このファンドの選定方針や現在の配分、分配、費用は公開資料で確認できます。ただ、運用会社による銘柄と地域の判断が長期にわたりどう実を結ぶかは、公開指数の過去データでは確かめられません。設定から約2年の実績だけでは、相場環境が変わっても配当の維持・増配につながる銘柄を選び続けられるか、私は判断しきれません。今買えば、今後の運用判断に賭ける部分が大きいと感じます。長期の実績を待つことが、様子見とする中心的な理由です。
選定の結果、どんな構成になっているか
運用ルールの詳細が分からなくても、選定結果は月次レポートで確認できます。大きい単位から、地域、業種、上位銘柄の順に見ます。
地域構成|4地域への配分とその変化
このファンドは、投資家から集めた資金を、米国・欧州・日本・新興国の4つの「マザーファンド」へ振り分けます。マザーファンドとは、複数の投資信託から集めた資金をまとめ、実際に株式を保有して運用する器です。
4地域への配分は、次のように変わりました。比率はファンドの純資産総額に対する割合です。
| 基準日 | 米国マザー | 欧州マザー | 日本マザー | 新興国マザー |
|---|---|---|---|---|
| 2025年2月28日 | 58.96% | 19.86% | 9.76% | 9.41% |
| 2025年8月29日 | 55.31% | 21.46% | 10.89% | 10.34% |
| 2026年2月27日 | 48.68% | 23.49% | 13.28% | 12.55% |
| 2026年8月31日 | 44.54% | 25.03% | 14.79% | 13.65% |
出典:SBIアセットマネジメントの月次レポート(2025年2月 、2025年8月 、2026年2月 、2026年8月 )。4比率の合計が100%にならないのは、現金等があるためです。
米国マザーの比率は約1年半で58.96%から44.54%へ下がり、欧州、日本、新興国の比率は上がりました。地域別マザーファンドの構成比が変化したことは確認できます。
ただし、この短い時系列だけでは、世界の中心が変わったときに適切に追随できるとは判定できません。構成比の変化のうち、運用判断による部分やその判断根拠は公開資料から確認できず、観察期間も短いためです。
2026年8月末の実質国別上位は、米国42.26%、日本14.30%、英国6.03%、フランス3.74%、イタリア3.33%でした。上位20か国の合計は87.92%です。米国マザーの44.54%はマザーファンド受益証券の比率、米国42.26%は実際に組み入れた株式の国別比率で、集計対象が異なります。月次レポート(2026年8月31日基準、pp.1、3)
業種構成|上位業種の推移
月次レポートに掲載された上位業種は、次のように推移しています。
| 基準日 | 1位 | 2位 | 3位 |
|---|---|---|---|
| 2025年2月28日 | エネルギー 14.69% | 銀行 13.71% | 医薬品等 8.69% |
| 2025年8月29日 | 銀行 12.28% | 資本財 10.39% | エネルギー 6.63% |
| 2026年2月27日 | 銀行 12.42% | エネルギー 9.12% | 医薬品等 8.97% |
| 2026年8月31日 | 銀行 14.92% | エネルギー 11.17% | 医薬品等 7.94% |
出典は上の4本の月次レポートp.3です。「医薬品等」は「医薬品・バイオテクノロジー・ライフサイエンス」の略です。月報では「銀行」と「銀行業」が別分類で掲載される月があるため、独自に合算していません。
2026年8月末には、資本財4.92%、金融サービス4.68%、REIT4.58%、保険4.30%も組み入れています。月次レポート(2026年8月31日基準、p.3)
国を分散していても、業種が均等になるわけではありません。銀行は金利や信用環境、エネルギーは資源価格、REITは不動産市況や金利の影響を受けます。自分がすでに持つ高配当ETFや日本株と合わせ、資産全体で同じ要因へ偏っていないかを見る必要があります。
上位銘柄と銘柄数
2026年8月末の上位10銘柄は、次のとおりです。
| 順位 | 銘柄 | 国・地域 | 業種 | 実質比率 |
|---|---|---|---|---|
| 1 | Merck & Co. | 米国 | 医薬品等 | 1.47% |
| 2 | Johnson & Johnson | 米国 | 医薬品等 | 1.47% |
| 3 | HF Sinclair | 米国 | エネルギー | 1.45% |
| 4 | Pfizer | 米国 | 医薬品等 | 1.34% |
| 5 | Omega Healthcare Investors | 米国 | REIT | 1.33% |
| 6 | Kinetik Holdings | 米国 | エネルギー | 1.33% |
| 7 | JPMorgan Chase | 米国 | 銀行 | 1.28% |
| 8 | Amgen | 米国 | 医薬品等 | 1.23% |
| 9 | Chevron | 米国 | エネルギー | 1.18% |
| 10 | Simon Property Group | 米国 | REIT | 1.07% |
出典:月次レポート(2026年8月31日基準、p.2) 。比率はファンド純資産総額に対する実質組入比率です。
上位10銘柄はすべて米国です。上位30銘柄でも米国は25銘柄を占めます。国全体の米国比率42.26%と、上位銘柄に米国株が多いことは分けて見ます。上位銘柄だけでは、保有株全体の地域配分は分かりません。
銘柄数は、2026年2月20日時点で、日本104、新興国70、欧州99、米国74の延べ347銘柄です。4地域をまたぐ重複を除いた全体銘柄数として公式資料が明示した数字ではないため、ここでは「延べ」とします。第3作成期運用報告書(2026年2月20日決算、pp.18、22、25、28)
信託報酬0.055%だけでは分からない実質コスト
交付目論見書では、購入時手数料と信託財産留保額はありません。交付目論見書(2026年5月21日、p.12)
ただし、信託報酬だけを見て「年0.055%で運用できる」とは判断できません。株式を売買する手数料、海外市場でかかる取引税、資産の保管費用などが別に発生します。
運用報告書で確認できた費用
費用の数字は、含む項目と対象期間を分けて見ます。
- 交付目論見書の信託報酬:年0.055%
- 第3作成期の公表総経費率:年率0.11%。売買委託手数料と取引税は原則として含みません。第3作成期交付運用報告書(p.4)
- 第2・3作成期(第2~5期、1年間)の費用比率の合算:売買委託手数料と取引税を含む、当サイトの参考概算で約0.49%
約0.49%の内訳は次のとおりです。
| 対象期間 | 信託報酬 | 売買委託手数料 | 取引税 | その他費用 | 費用合計 |
|---|---|---|---|---|---|
| 2025年2月21日~2026年2月20日(1年間) | 0.055% | 0.264% | 0.105% | 0.062% | 約0.49% |
出典:第2作成期 、第3作成期 の交付運用報告書p.3。各期の1万口当たり費用比率を項目ごとに足した当サイトの概算です。費用合計の計算値は0.486%で、表では約0.49%と表示しています。
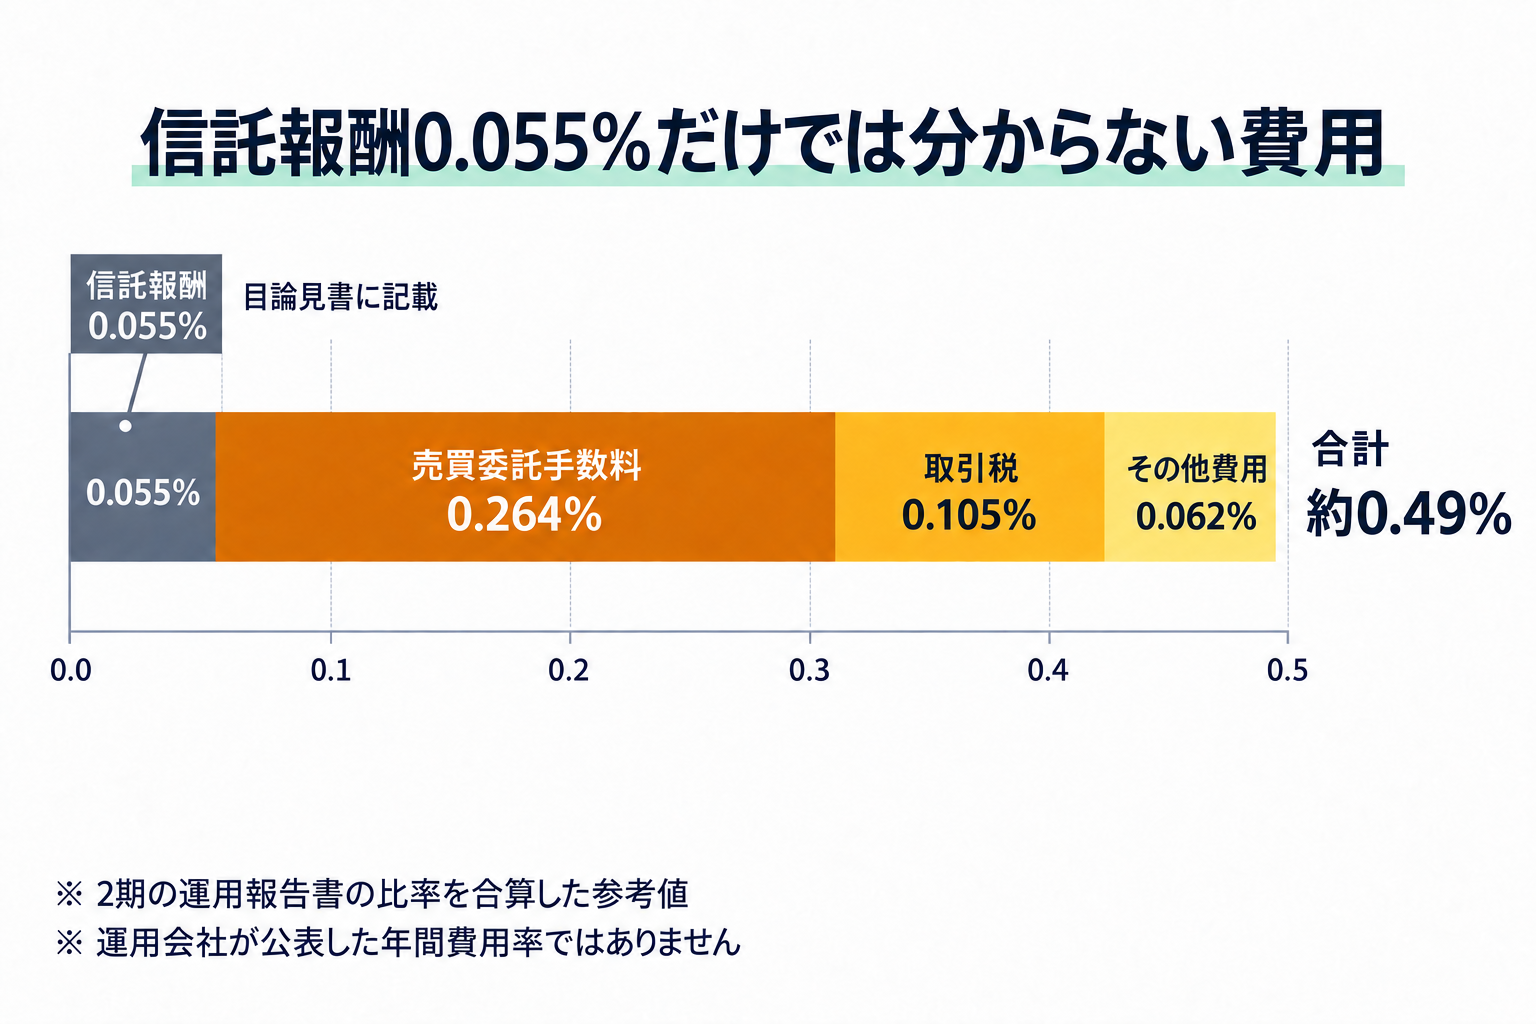
公表総経費率0.11%と当サイト概算の約0.49%は、集計範囲も対象期間も異なります。0.11%を約0.49%に足したり、内訳として差し引いたりはできません。
各期で計算に使う平均基準価額や平均受益権口数が異なるため、約0.49%は運用会社が公表した年間費用率ではありません。また、今後も同じ費用がかかるという予測ではありません。
競合と比べる|オルカン高配当との違いは検証可能性
同じ「全世界高配当」でも、SBIの商品と公開指数へ連動する商品では、長期保有の確かめ方が違います。
SBI全世界高配当とオルカン高配当
| 比較軸 | SBI全世界高配当 | オルカン高配当の指数型 |
|---|---|---|
| 銘柄選定 | 運用会社が独自に選定 | MSCI ACWI高配当利回り指数に従う |
| 選定ルール | 評価項目は公開。採用・配分の判断方法は限定的 | 指数の方法論を公開(一部の独自データ等は非公開) |
| ベンチマーク | なし | 連動対象指数あり |
| 地域配分 | 4地域への配分を運用会社が変更 | 指数ルールに基づいて構成比を変更 |
| REIT | 含む。2026年8月末4.58% | MSCIの指数はREITを除外 |
| 表面信託報酬 | 年0.055% | アムンディ、eMAXISとも年0.165%以内 |
| 購入先 | SBI証券、三菱UFJ eスマート証券、松井証券 | アムンディは楽天証券、SBI証券など多くの証券会社。eMAXISは2026年9月30日設定の新設商品(取扱条件は販売会社ごとに確認) |
出典:SBI交付目論見書 、MSCIの指数方法論 、アムンディ交付目論見書 、eMAXIS交付目論見書 。購入先はSBIの公式販売会社一覧 とアムンディの公式商品ページ を2026年9月26日に確認した情報です。eMAXISの設定日は2026年10月1日に三菱UFJアセットマネジメントの商品ページ と上記目論見書で確認しました。取扱いやNISA・積立の条件は販売会社ごとに確認してください。
指数型なら必ず高いリターンになる、という比較ではありません。指数型の強みは、銘柄を選ぶルールと過去の指数データを第三者が確認しやすいことです。SBIの商品は、運用担当者が公開ルールでは表現しにくい企業の変化を判断できる可能性があります。その判断については、実績と説明が積み上がるのを待って評価する必要があります。
なお、コストは同じ範囲で比べる必要があります。SBIの売買・取引税込み参考値と、他社の売買費用を含まない公表総経費率を横に並べても、安い商品は判定できません。
公開指数の方法論や買い水準を詳しく確認したい方は、別記事「オルカン高配当」は利回りいくらで買う? をご覧ください。
年1回型と年4回型はどっち?目的で選ぶ
SBI・全世界高配当株式ファンドには、同じ4つのマザーファンドを使う年1回決算型もあります。違いは主に分配方針です。
- 年4回決算型:配当等収益を中心に、年4回の決算で分配を目指す
- 年1回決算型:原則として分配を抑え、資産内に残す
定期的な現金収入を使いたいなら年4回型、分配を受け取らず資産成長を優先するなら年1回型が目的に合います。ただし、年4回決算型でも毎回の分配や金額が保証されるわけではありません。交付目論見書(2026年5月21日、pp.2、5)
分配金の実績
年4回決算型は、毎年2月・5月・8月・11月に決算し、分配方針に基づいて分配します。交付目論見書(2026年5月21日、p.11) 設定後の分配実績は、2025年2月の95円から2026年8月の120円まで、1万口当たり税引前で累計735円です。SBI証券の分配金実績(2026年9月15日表示)
2026年8月末の「組入株式の配当利回り」3.25%は、保有株それぞれの過去12か月配当利回りを、評価額で加重平均した値です。投資家が受け取るファンドの分配金利回りとは異なります。月次レポート(2026年8月31日基準、p.2)
まとめ|今は様子見、実績が蓄積してから判断する
SBI・全世界高配当株式ファンドは、日本、米国、欧州、新興国の高配当株へ1本で投資できます。投資先の地域の広さと、年0.055%の信託報酬は魅力です。
一方、地域配分と銘柄選定は運用会社の判断に委ねられ、この判断をさかのぼって検証できる指数の長期データがありません。選定方針や現在の配分、分配、費用を見ても、配当の維持・増配につながる銘柄を長く選び続けられるかは、まだ判断しきれません。そのため、私の結論は現時点では様子見です。
冒頭のモカの不安は、世界の中心が変わるたびに自分で投資先を選び直すことでした。このファンドなら銘柄と地域の選定を運用会社に任せられます。米国マザーの比率は約1年半で58.96%から44.54%へ下がりました。ただし、この配分の変化だけでは、どのような運用判断が行われたかや、それが配当の維持・増配につながったかは分かりません。自分の資産全体でも、すでに持つETFや日本株と保有銘柄・業種が重なっていないか確認してください。
米国株への投資でよければ、2006年設定で長期の運用実績があるVYMなどの米国高配当株ETF を比較できます。全世界の高配当株への投資を考えるなら、公開指数に連動するeMAXIS 高配当全世界株式(オール・カントリー)配当払出型 、通称オルカン高配当が2026年9月30日に設定されました。選定ルールと指数の過去データを確認できるため、私はSBIの商品より先にオルカン高配当を検討します。ただし、ファンド自体の運用実績はこれからです。買い水準の考え方は「オルカン高配当」は利回りいくらで買う? で整理しています。
SBIの商品は今から約5年後をめどに、保有株の配当とファンドの分配金の推移、分配金再投資後の成績、売買委託手数料と取引税を含む費用、地域配分と銘柄選定の説明をまとめて確認します。期間が過ぎたという理由だけで購入は決めません。
関連記事
- 「オルカン高配当」は利回りいくらで買う?10年以上の平均でみる買い水準 — 公開指数型の全世界高配当商品について、指数ルール、買い水準、分配、費用を検証しています
- 投資信託の実質コスト・隠れコストの調べ方|運用報告書と総経費率の見方 — 総経費率、売買委託手数料、保管費用など、費用範囲の違いを整理しています
- 高配当株投資のみでインデックス投資は不要なのか?年金+配当金で逆算した結論 — 資産総額とキャッシュフローのどちらを優先するか、人生設計から投資手段を選ぶ考え方です
- オルカンとS&P500どっち?迷ったらオルカンの理由【3つの判断軸】 — 時価総額加重型の全世界株式が、世界の変化を構成比へ反映する仕組みを解説しています
参考文献・出典
- SBIアセットマネジメント「SBI全世界高配当株式ファンド(年4回決算型)」資料一覧 — 目論見書、月次レポート、運用報告書の掲載状況
- 交付目論見書(2026年5月21日使用開始) — 商品設計、銘柄選定、4地域のマザーファンド、分配方針、費用
- 月次レポート(2026年8月31日基準) — 地域・業種・上位30銘柄、配当利回り、収益率
- 第1作成期交付運用報告書 — 2024年10月1日~2025年2月20日の費用
- 第2作成期交付運用報告書 — 2025年2月21日~8月20日の費用
- 第3作成期交付運用報告書 — 2025年8月21日~2026年2月20日の費用と総経費率(年率0.11%)
- 第3作成期運用報告書(全体版) — ベンチマーク・参考指数、売買高比率、マザーファンド別銘柄数
- SBIアセットマネジメント「アクティブ運用と信託報酬」臨時レポート — 本ファンドの運用方式
- SBIアセットマネジメント「販売会社一覧」 — 年4回決算型の取扱会社
- MSCI「MSCI High Dividend Yield Indexes Methodology」 — 指数型の比較対象となる銘柄選定・加重・見直し方法