証券会社が倒産したら、NISAで積み立てている投資信託はどうなるんでしょう? 海外の暗号資産の取引所で約63億ドルが盗まれたというニュースを見て、急に心配になりました。
私も以前、暗号資産の取引所の不正流出で、一時的に出金が止まった経験があります。ただ、証券会社については、「盗まれる」と「倒産する」は分けて考えた方がよさそうです。
でも、預かっている株や投資信託が盗まれたら、証券会社が損害を受けて倒産してしまいますよね。同じことではないですか?
暗号資産なら、その流れは起こりえます。ただ、株や投資信託は、暗号資産とは管理のされ方が違います。暗号資産は記録を直せる管理者がおらず、データそのものが相手に渡っていきます。株は、ほふり(証券の記録を管理する会社)と証券会社が持ち主の記録を管理しているので、記録が不正に書き換えられても、後から正す仕組みがあります。
2026年10月下旬、世界最大級の暗号資産取引所バイナンスで、約63億ドルの不正流出が起きました。このニュースを見て、証券口座から株や投資信託が盗まれないか、証券会社から盗まれたときに証券会社が倒産しないかと心配になった方もいると思います。
本記事では、証券会社が倒産したときに株や投資信託がどう扱われるのかを、金融SEの視点で解説します。あわせて、暗号資産との違いと、2025年に相次いだ証券口座の乗っ取りへの対策も整理します。暗号資産の取引所で起きた流出や破綻の事例は「暗号資産取引所の選び方|安全性・手数料・金融グループ傘下で比較2026 」にまとめています。
※本記事は特定の証券会社や商品を勧めるものではありません。制度・数値は2026年11月7日時点で確認できた公的機関・各社の公表情報に基づきます。補償や設定の最新内容は、ご利用の証券会社の案内でご確認ください。
この記事でわかること
- 証券会社が倒産したとき、NISAで積み立てている投資信託や株がどう扱われるのか
- 暗号資産のように、株や投資信託も「盗み出される」ことがあるのか
- 盗まれなくても起きた「勝手に売られる」被害に、自分で備えられること
結論:証券会社が倒産しても株・投資信託・NISAは基本的に保護される
証券会社が倒産しても、預けている株や投資信託は、原則として自分の資産として保護されます。日本投資者保護基金は、分別管理がきちんと行われていれば、証券会社が破綻しても「原則としてお客さまの資産には影響はなく」返還を求められると説明しています。
投資信託は別の販売会社に移され、そこで保有・追加・解約を続けられます。NISA口座の株や投資信託も、自分の資産として分別管理される点は同じです。非課税のままの移し替えなどの手続きは、事案ごとの案内に従います。
理由は、資産の守り方が二重になっているからです。
- 1つ目の守り:分別管理(証券会社のお金と、お客さまの資産を分けて管理する法律上の義務)
- 2つ目の守り:投資者保護基金(分別管理がうまくいかず返せなかった分を、1人1,000万円まで補償する制度)
分別管理されていれば、1,000万円を超える資産でも全額返還されます。基金は、それでも返せなかった分を埋める「最後の安全網」です。
倒産したときは、急いで何かをしなくても資産が消えるわけではなく、公表や郵送で届く案内に沿って、期限までに手続きを進めます。売買や出金ができない期間は、事案ごとに違います。倒産の心配だけを理由に、NISAの積立をやめたり、急いで証券会社を変えたりする必要はありません。
盗まれる心配については、株や投資信託は、暗号資産のようにデータそのものを他の人へ送って盗むことはできません。ただし、口座を乗っ取られて勝手に売買される被害はあります。暗号資産との違いは「株や投資信託は「盗み出せる」のか? 」で比べます。
証券会社が倒産したら株や投資信託はどうなる?保護される仕組み
証券会社が倒産しても株や投資信託が保護されるのは、「証券会社の分か、お客さまの分か」が証券会社の外にも記録され、分けて管理されているからです。
分別管理:証券会社のお金と自分の資産は別に管理されている
証券会社は、お客さまから預かった株・投資信託・お金を、自社の財産と分けて管理することが法律で義務付けられています。これを「分別管理(ぶんべつかんり)」といいます。
たとえるなら、株は証券会社の中ではなく、外にある大きな貸し倉庫に置かれていて、証券会社はその受付です。受付は、自社の持ち物とお客さまの持ち物を混ぜないように、倉庫の棚を分けておくことが法律で決められています。受付の会社が潰れても、お客さまの棚にあるものは受付の会社の財産ではないので、持ち主のものです。
分け方は、預かっているものの種類で違います。
| 預かっているもの | 分け方 |
|---|---|
| 株・投資信託などの有価証券 | 証券会社自身の持ち物と区別して管理する |
| お金(買付に使う前の現金など) | お客さまに返すべき額を計算し、同じ額のお金を信託銀行などに預けて、証券会社の財産から切り離しておく |
さらに、分けて管理できているかは、定期的に公認会計士や監査法人がチェックします。「分けています」という自己申告だけでなく、外部の目が入る仕組みです。
※根拠は金融商品取引法の第43条の2です。第1項が有価証券、第2項がお金(顧客分別金信託)の分別管理、第3項が公認会計士・監査法人による監査を定めています。
ほふり(証券保管振替機構)で株や投資信託の持ち主を記録している
ほふり(証券保管振替機構)とは、上場株や投資信託などの持ち主を、紙の証券の代わりに電子的な帳簿で記録している会社です。「誰がどれだけ持っているか」は帳簿の記録で決まります。
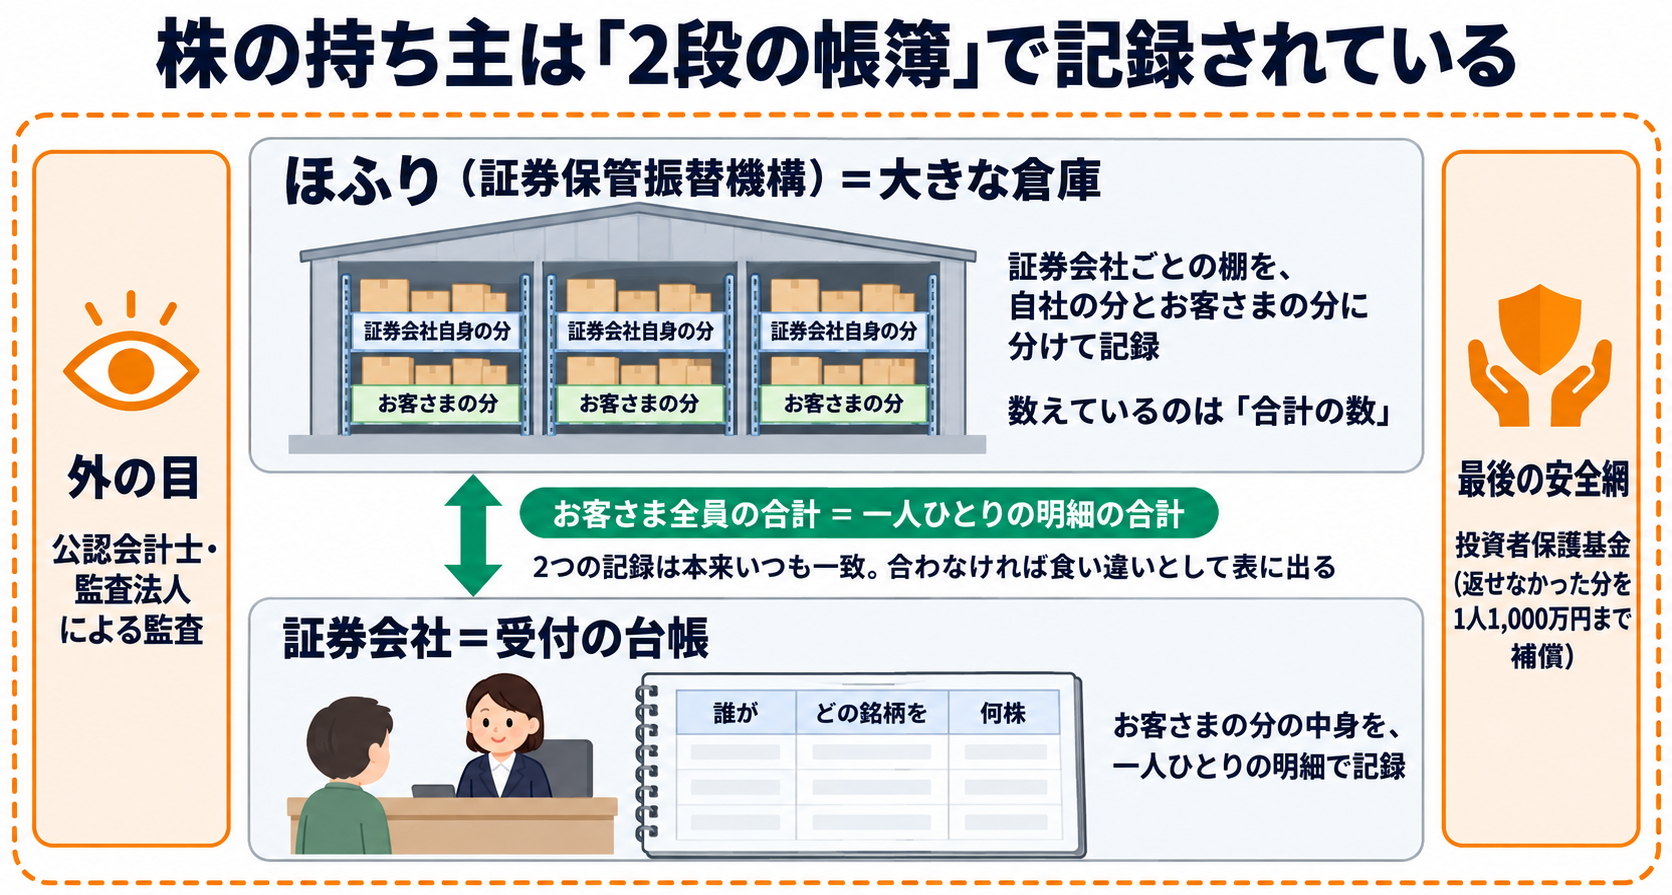
前の項の貸し倉庫と受付を、もう少し詳しく見ます。記録は2段になっています。
- ほふり(大きな倉庫):証券会社ごとに棚があり、その棚が「証券会社自身の分」と「証券会社のお客さまの分」に分かれている。数えているのは合計の数
- 証券会社(受付の台帳):お客さまの分の中身を、「誰が、どの銘柄を、何株」という明細で記録している
個人ごとの明細は証券会社の台帳にあり、お客さま全員の合計はほふりの帳簿にあります。この2つは、本来いつも一致します。お客さまの株を証券会社が勝手に自分の財産として使えば、2つの記録の数が合わなくなり、食い違いとして表に出ます。
分けて管理できているかは、外部の監査が確かめます。それでも台帳どおりに返せなかった分は、投資者保護基金が1人1,000万円まで補償します。
ほふりの管理が実感しやすいのは、複数の証券会社で同じ株を持っているときです。たとえばA証券で100株、B証券で100株持っていても、ほふりが届け出の情報をもとに同じ人の分としてまとめ(名寄せ)、合計200株として発行会社に通知します。持ち主の記録が、証券会社をまたいでほふりで一括して管理されているということです。
投資信託の持ち主も、同じようにほふりの仕組みで記録されています。
外国株・米国株は海外の保管機関に預けられている
米国株などの外国株は、証券会社が海外の保管機関(現地保管機関)に預けて管理しています。ほふりではなく現地の保管機関が使われる点が、日本株との違いです。
たとえばSBI証券の約款では、外国株は現地保管機関で、SBI証券の名義でまとめて保管されます。お客さまは、証券会社の台帳に記録された数量に応じて権利を持つ形です。
証券会社が預かっている有価証券である点は日本株と同じで、分別管理の対象です。投資者保護基金の補償の対象にも、海外で発行された株式の取引が含まれています。オルカンなど海外の株に投資する国内の投資信託は、ここでいう外国株ではなく、投資信託として扱われます。
※保管の詳しい条件は、ご利用の証券会社の外国証券取引口座約款でご確認ください。
投資者保護基金の補償:上限1,000万円と対象外の取引
分別管理がうまくいかず、お客さまに返せない資産が出た場合に、1人あたり1,000万円まで補償するのが日本投資者保護基金です。国内で営業する証券会社は、ネット証券も含めて加入が法律で義務付けられています。
押さえておきたいのは次の3点です。
- 分別管理がきちんとできていれば、基金の補償は行われない(資産そのものが返ってくるため)
- 補償されるのは「返ってこなかった分」で、値下がりした分は補償されない
- 株・債券・投資信託の取引は対象。FXや店頭CFD、暗号資産などは対象外
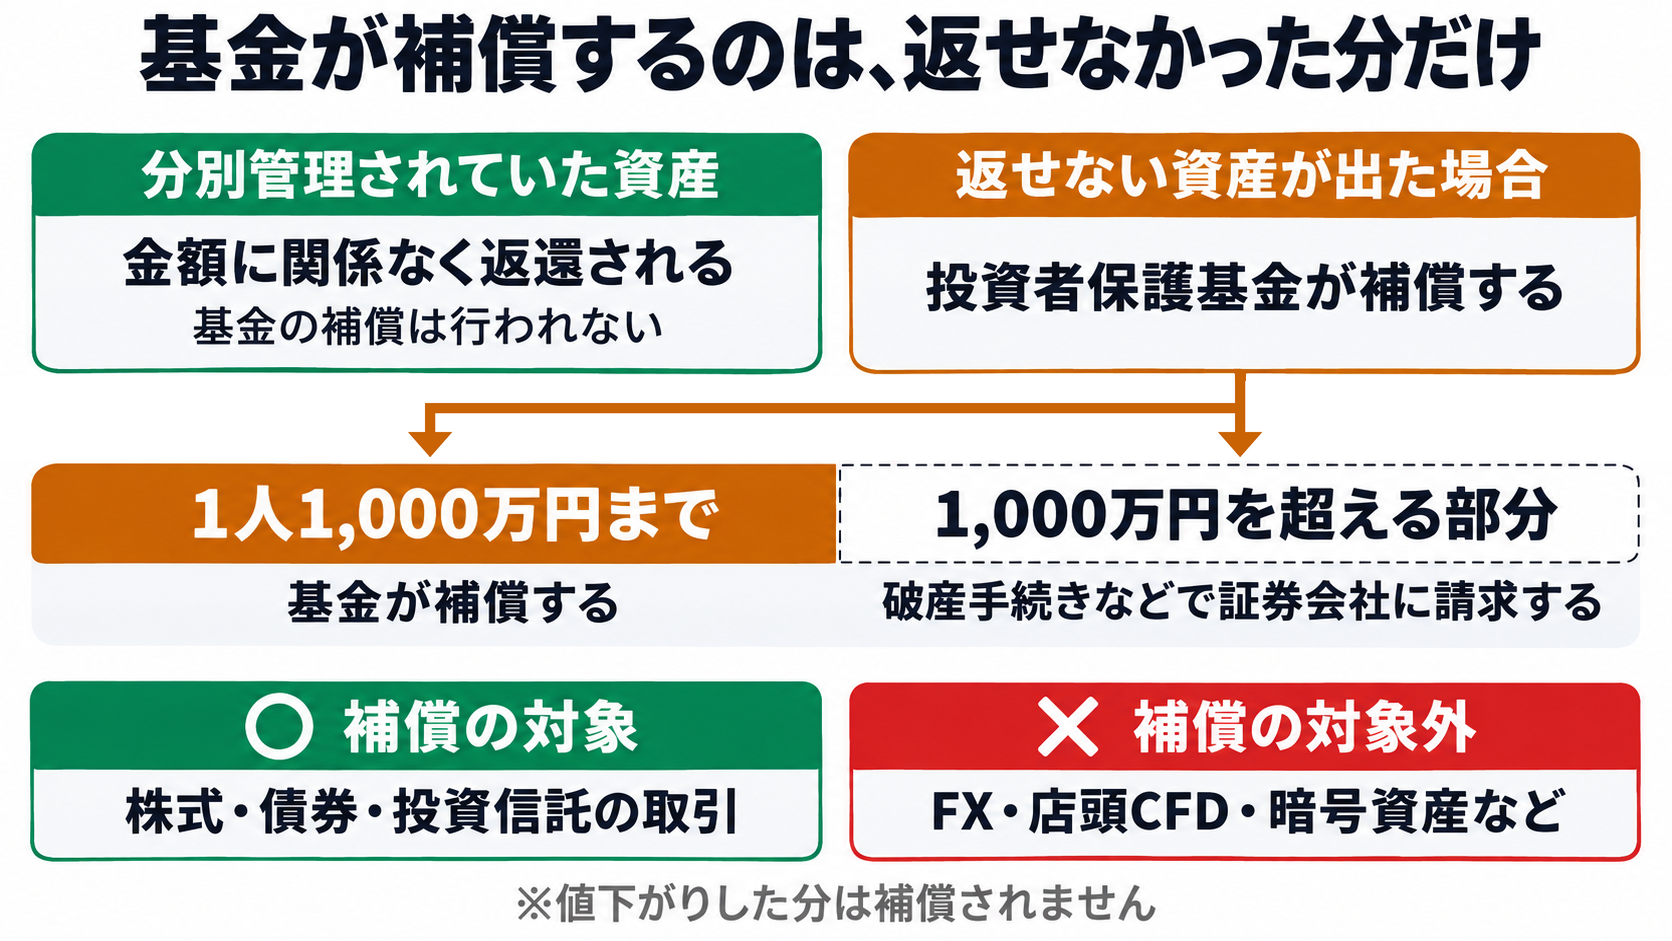
返せなかった額が1,000万円を超えた場合、超えた部分は破産手続きなどで証券会社に請求しますが、全額戻るとは限りません。
補償の対象になる取引・ならない取引の一覧を見る(クリックで展開)
| 補償の対象 | 補償の対象外 |
|---|---|
| 株式の取引(海外で発行されたものを含む) | 店頭デリバティブ取引(取引所を通さないCFDなど) |
| 公社債の取引(海外で発行されたものを含む) | 外国為替証拠金取引(FX) |
| 投資信託の取引(海外で発行されたものを含む) | 取引所の通貨関連取引(くりっく365など) |
| 株式の信用取引の委託保証金 | 海外の取引所でのデリバティブ取引 |
| 国内取引所の先物・オプションの証拠金 | 暗号資産 |
※信用取引は、委託保証金(担保として預けたお金や株)が補償の対象です。銀行など証券会社以外で買った投資信託は、この基金の補償の対象外です(銀行にも分別管理は義務付けられています)。
過去に基金が補償した破綻は2件(南証券・丸大証券)
日本投資者保護基金が1998年に設立されてから、実際に補償を行ったのは2件です。2000年度の南証券(補償金総額約35億円)と、2012年度の丸大証券(同約1億7,200万円)です。丸大証券では、本来信託しておくべきお客さまのお金が、運転資金に流用されていたことが証券取引等監視委員会から指摘されています。分別管理が破られることはまれですが、ゼロではありません。そのための備えが基金です。
※南証券の補償当時は、1,000万円の上限額がありませんでした。
証券口座の現金はどう守られる?預り金・MRF・銀行連携預金の違い
証券口座の画面に「お金」として表示されていても、中身によって守る仕組みが違います。
| 画面に見えるお金 | 中身 | 守る仕組み |
|---|---|---|
| 預り金(買付に使う前の現金) | 証券会社が預かっているお金 | 返すべき額を信託銀行などに預けて分別管理+投資者保護基金 |
| MRF | 証券会社によっては、口座の待機資金の置き場として使われる投資信託。元本保証はない | 他の投資信託と同じく、持ち主の記録はほふりの仕組みで管理 |
| 銀行連携預金(楽天証券と楽天銀行のマネーブリッジなど) | 銀行の預金 | 預金保険(1金融機関ごとに元本1,000万円までと利息等) |
たとえば楽天証券のマネーブリッジ利用規定では、自動で楽天銀行へ移された資金は、楽天証券の分別管理の対象ではなく、楽天銀行の預金保険制度の対象になると書かれています。SBI証券と連携するSBIハイブリッド預金も、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の預金で、同行は預金保険制度の対象と案内しています。証券口座から見えていても、法律上は銀行に預けたお金だということです。
※預金保険の上限は、同じ銀行の預金を名寄せして合算した額で判定されます。利息の付かない決済用預金は全額保護です。銀行連携預金の具体的な条件は、各銀行の商品説明でご確認ください。
株や投資信託は「盗み出せる」のか?暗号資産との違い
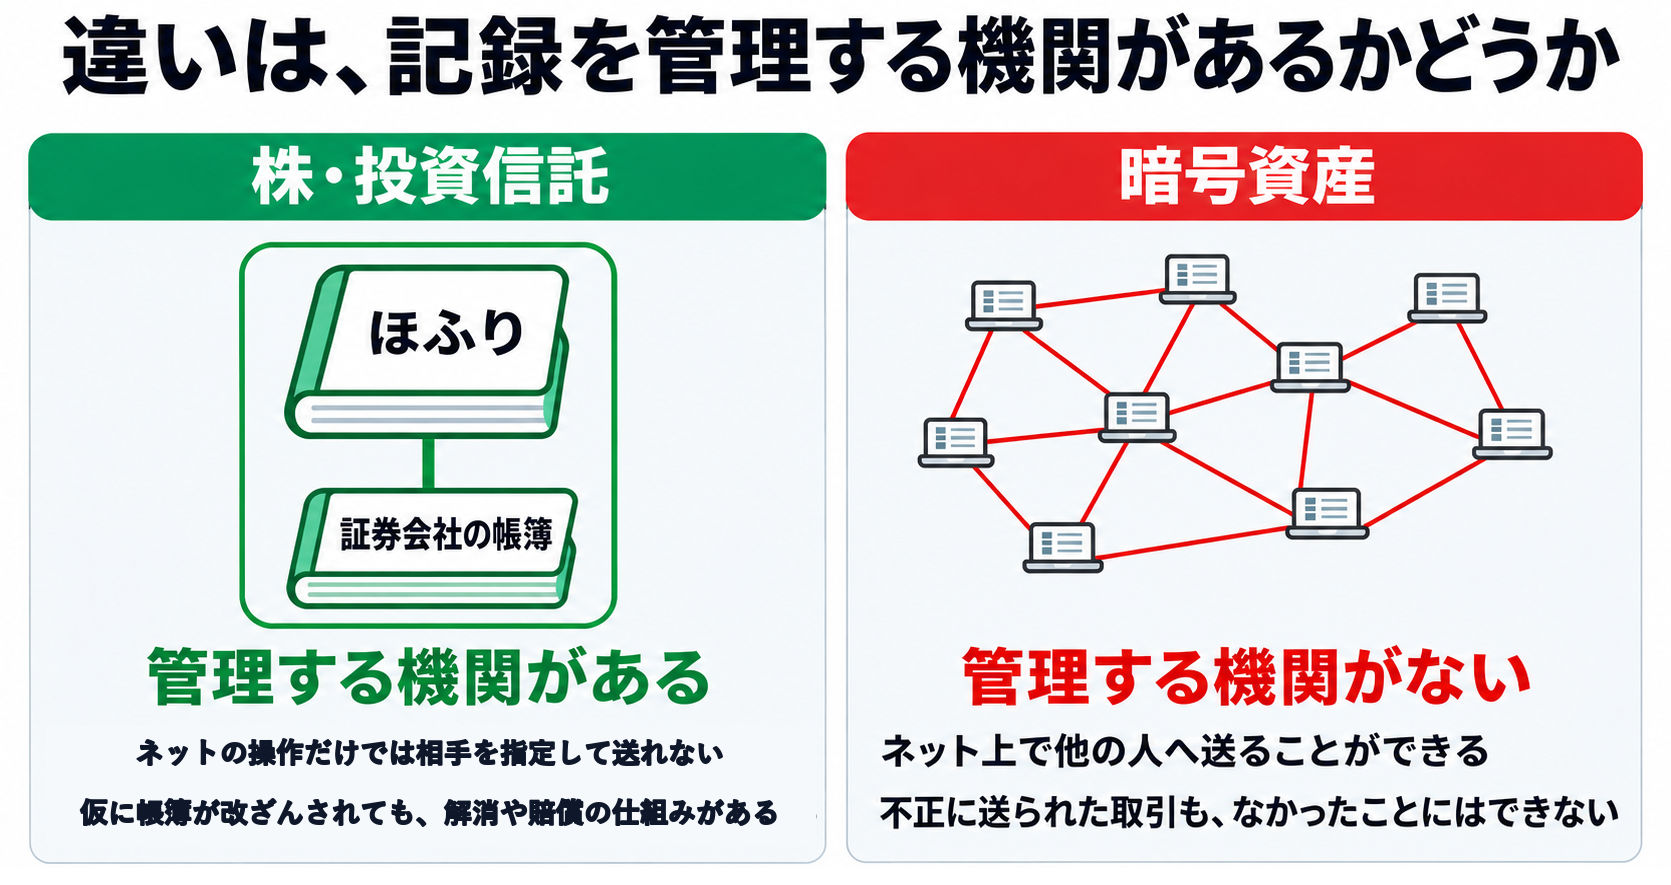
株や投資信託は、ほふりと証券会社の帳簿で持ち主を管理しているデータです。暗号資産のように、データそのものを他の人へ送って盗むことはできません。
株や投資信託を相手を指定して他の人に渡せるのは、相続や贈与のように書類を出す手続きの場合です。ネットの操作だけで特定の他人の口座へ送ることは、通常できません。仮に帳簿が改ざんされて、盗んだ人の口座に記録されたとしても、管理する機関があります。株数が合わない分を解消したり、損害を賠償させたりする仕組みがあります。
※帳簿の記録に誤りや不正があって株数が合わなくなった場合、ほふりや証券会社は超過分を解消する義務を負います。果たさなければ、損害を賠償する責任があります(社債、株式等の振替に関する法律〈振替法〉第145〜148条)。ただし、事情を知らずに取得した相手の権利は守られるため(同第144条)、記録を単純に元へ戻せるとは限りません。乗っ取りで勝手に売買された場合の補償は、証券会社ごとに異なります。
暗号資産は違います。ビットコインなど多くの暗号資産は、管理する機関がなく、世界中のコンピュータにデータが分散して記録されています。ネット上で他の人へ送ることができ、記録の改ざんは事実上できません。多くのコンピュータのデータを書き換える必要があるからです。同じ理由で、不正な手段で送られた取引も、なかったことにはできません。
※USDTなど発行会社がいる一部の暗号資産は、発行会社が凍結できることがあります。バイナンスの件でも発行会社などにより一部が凍結されました。ただし取引そのものを取り消すものではありません。
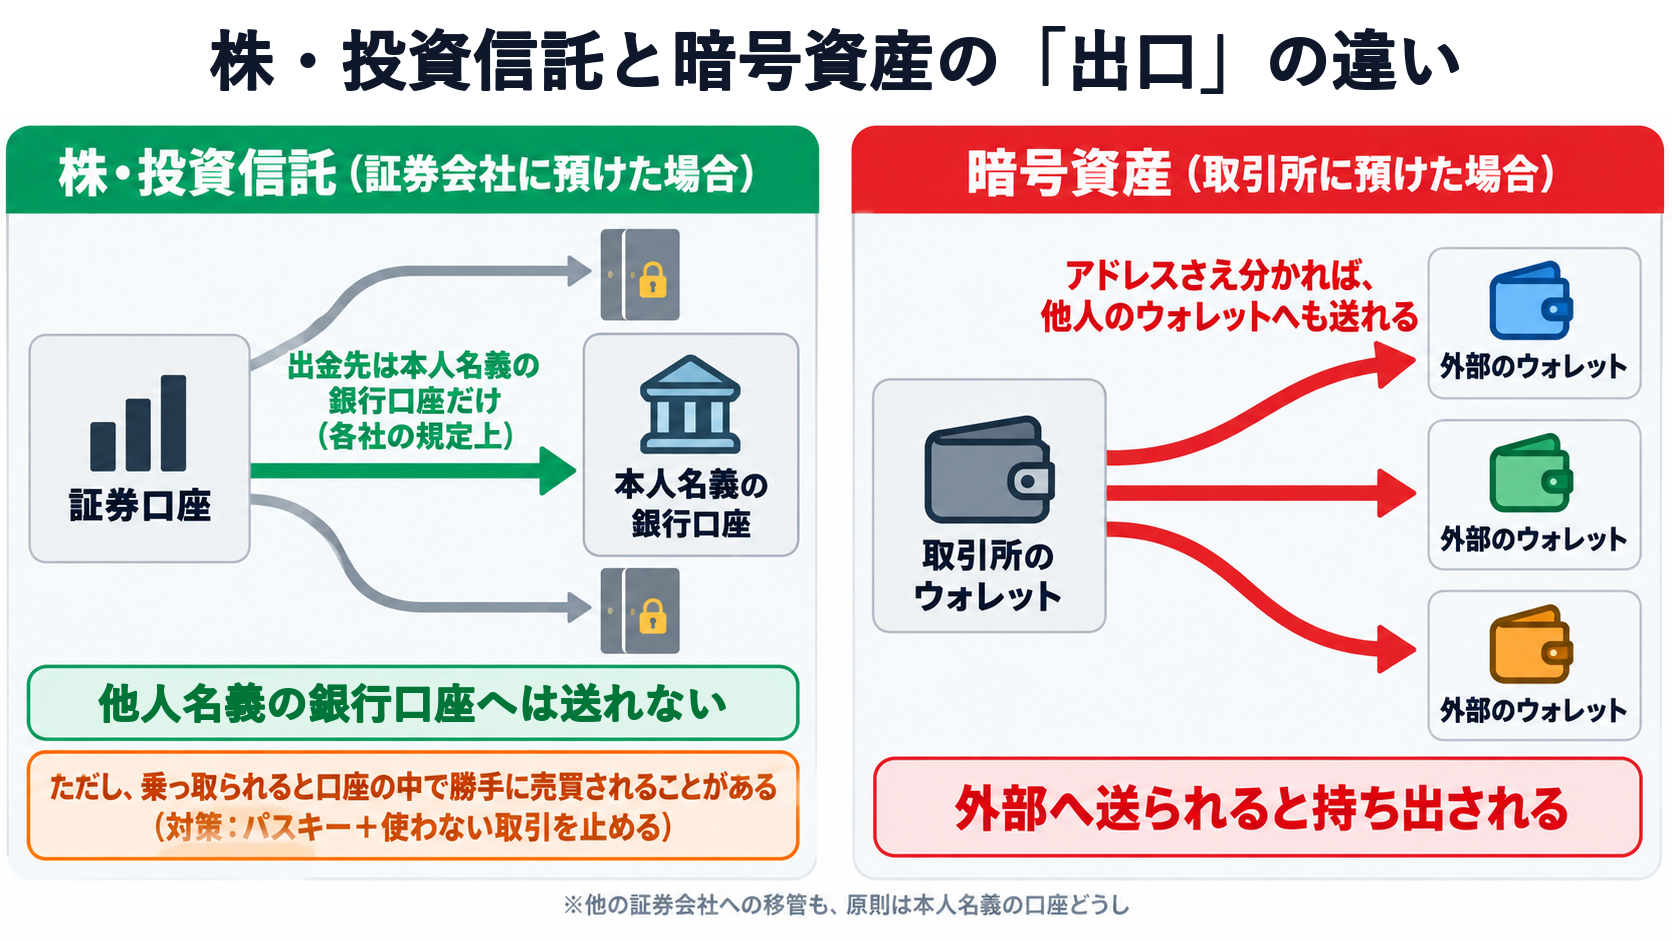
出金先は本人名義の銀行口座のみ(各社の規定上)
証券口座からお金を出すときの行き先は、各社の規定で、本人名義の銀行口座に限られています。株や投資信託を売っても、そのお金を知らない人の口座へ振り込む、という使い方は想定されていません。
| 証券会社 | 出金先についての規定(公式サイト) |
|---|---|
| SBI証券 | 出金先は証券口座と同じ本人名義で登録する。登録できるのは1口座のみ |
| 楽天証券 | 出金は本人名義の口座にのみ可能。本人と名義が異なる口座には変更できない |
本人名義に限られる点は、暗号資産との大きな違いです。暗号資産は、ウォレット(暗号資産の保管場所)のアドレスさえ分かれば、他人のウォレットへも送れます。
出金先の登録を勝手に書き換えられるのを防ぐ仕組みもあります。楽天証券は、カスタマーサポートセンターへ連絡すると、出金先口座の変更機能にロックをかけられると案内しています。ただし2020年には、犯人が偽造書類で本人名義の銀行口座を不正に作り、盗んだパスワードで出金先を変えて出金した例があります。規定だけで完全に防げるわけではありません。
証券口座の乗っ取り:盗まれなくても「勝手に売られる」被害
証券会社から株やお金を直接盗み出すのは難しい仕組みです。そこで犯人は、株式市場での売買を通して、他人の資産を自分の利益に変える方法をとりました。これが2025年に相次いだ証券口座の乗っ取りです。
乗っ取りの手口:犯人はどうやって得をするのか
指摘されている手口は、次の流れです。
- 犯人が、取引の少ない小型株を、自分の口座で安いうちに買っておく
- 盗んだIDとパスワードで、他人の証券口座にログインする
- 口座の株を勝手に売り、その代金で同じ小型株を買い続けて、株価を押し上げる
- 株価が上がったところで、犯人が自分の口座の小型株を売って利益を得る
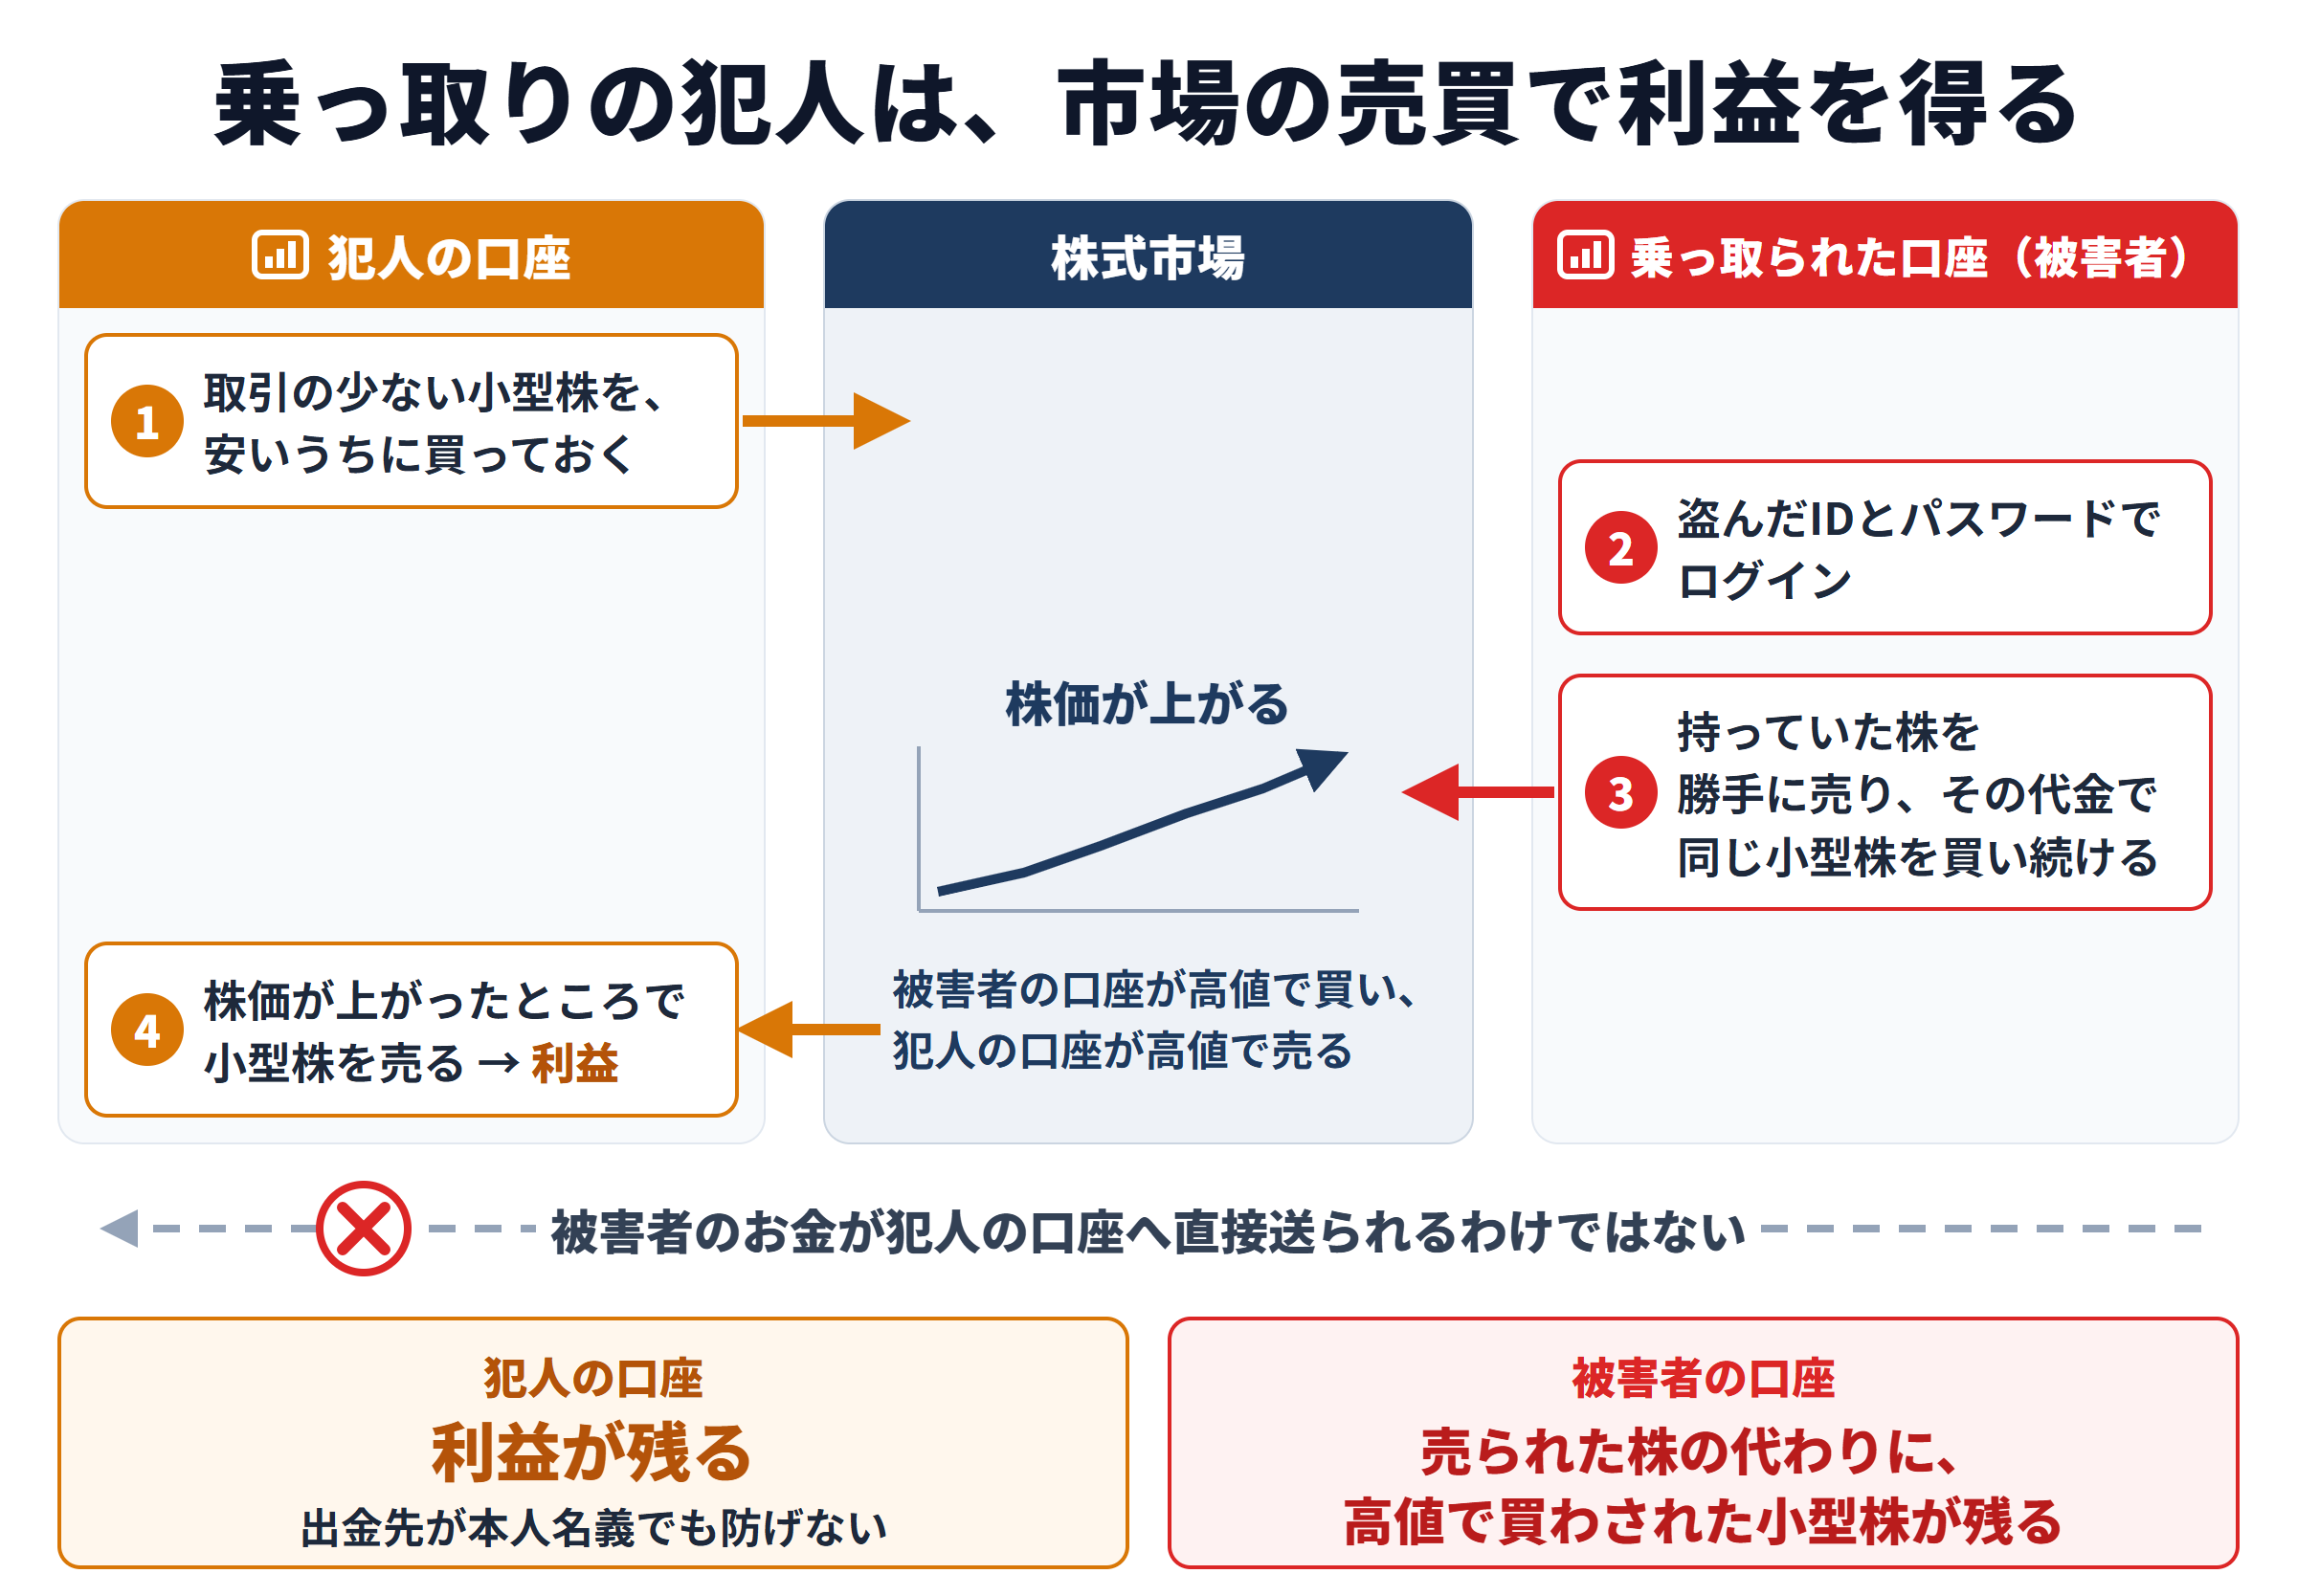
被害者の株やお金が、犯人の口座へ直接送られるわけではありません。被害者の口座が高い値段で買い、犯人の口座が高い値段で売ることで、市場を通して価値が犯人へ移ります。犯人は自分の口座で利益を得ているので、出金先が本人名義に限られていても、この方法は防げません。被害者の口座には、売られた株の代わりに、高値で買わされた小型株が残ります。
実際に2025年、この手口とみられる相場操縦などの疑いで、警視庁などが容疑者を逮捕しました。報道によると、容疑者らは事前に約70万株を買い集め、10人分の口座を乗っ取って株価を1日で84円から110円へ押し上げたとみられています。高値で売り抜けた利益は約860万円とされます。
金融庁も、不正取引の多くは、口座内の株などを勝手に売り、その代金で国内外の小型株などを買い付けるものだと説明しています。2025年の前半には、中国の小型株を買わされる被害が相次ぎました。
金融庁の集計(2026年10月9日更新、暫定値)では、件数は2025年4月をピークに減り、2026年7〜9月は月数十件以下になりました。証券会社で、パスキーによるログインなど、セキュリティを強化する対応が進んだ時期と重なります。2025年1月から2026年9月までの累計は、不正アクセス19,252件、不正取引10,642件、不正な売却額は約4,372億円、買付額は約3,837億円です。
※売却額・買付額は不正な取引の総額で、金融庁は顧客の損失額とは一致しないと注記しています。
乗っ取り被害の補償は証券会社ごとに違う
乗っ取りの被害の補償は、証券会社ごとに方法が違い、個別の事情で判断されます。
2025年5月、日本証券業協会は、主要10社が「各社の約款等の定めに関わらず、一定の被害補償を行う」方針を申し合わせたと公表しました。補償の可否や内容は、IDやパスワードの管理状況なども考えて、個別に判断されます。
その後に各社が示した方法は、大きく2つに分かれました。
- 被害額の一部をお金で補償:SBI証券は、被害の50%を金銭で補償すると発表しました
- 取引前の状態に戻す(原状回復):野村證券は、一定期間の不正取引について最大で取引前の状態に戻すことを基本としています。SMBC日興証券も、一定期間の被害について原則として原状回復で補償したと公表しています
※補償の方針を途中で見直した会社もあります。たとえば松井証券は、当初の「一律に1/2の金銭補償」から、2025年9月29日以降の被害は個別の事情に応じて決めると改めました。
つまり、被害に遭えば必ず元どおりになる、とは言えません。被害に気づいたときの動き方は「ネット銀行は危ない?多重防御の仕組みとフィッシング対策4つ 」の「もし被害に遭ったら」の章にまとめています。
乗っ取り対策:パスキーと取引制限を設定する
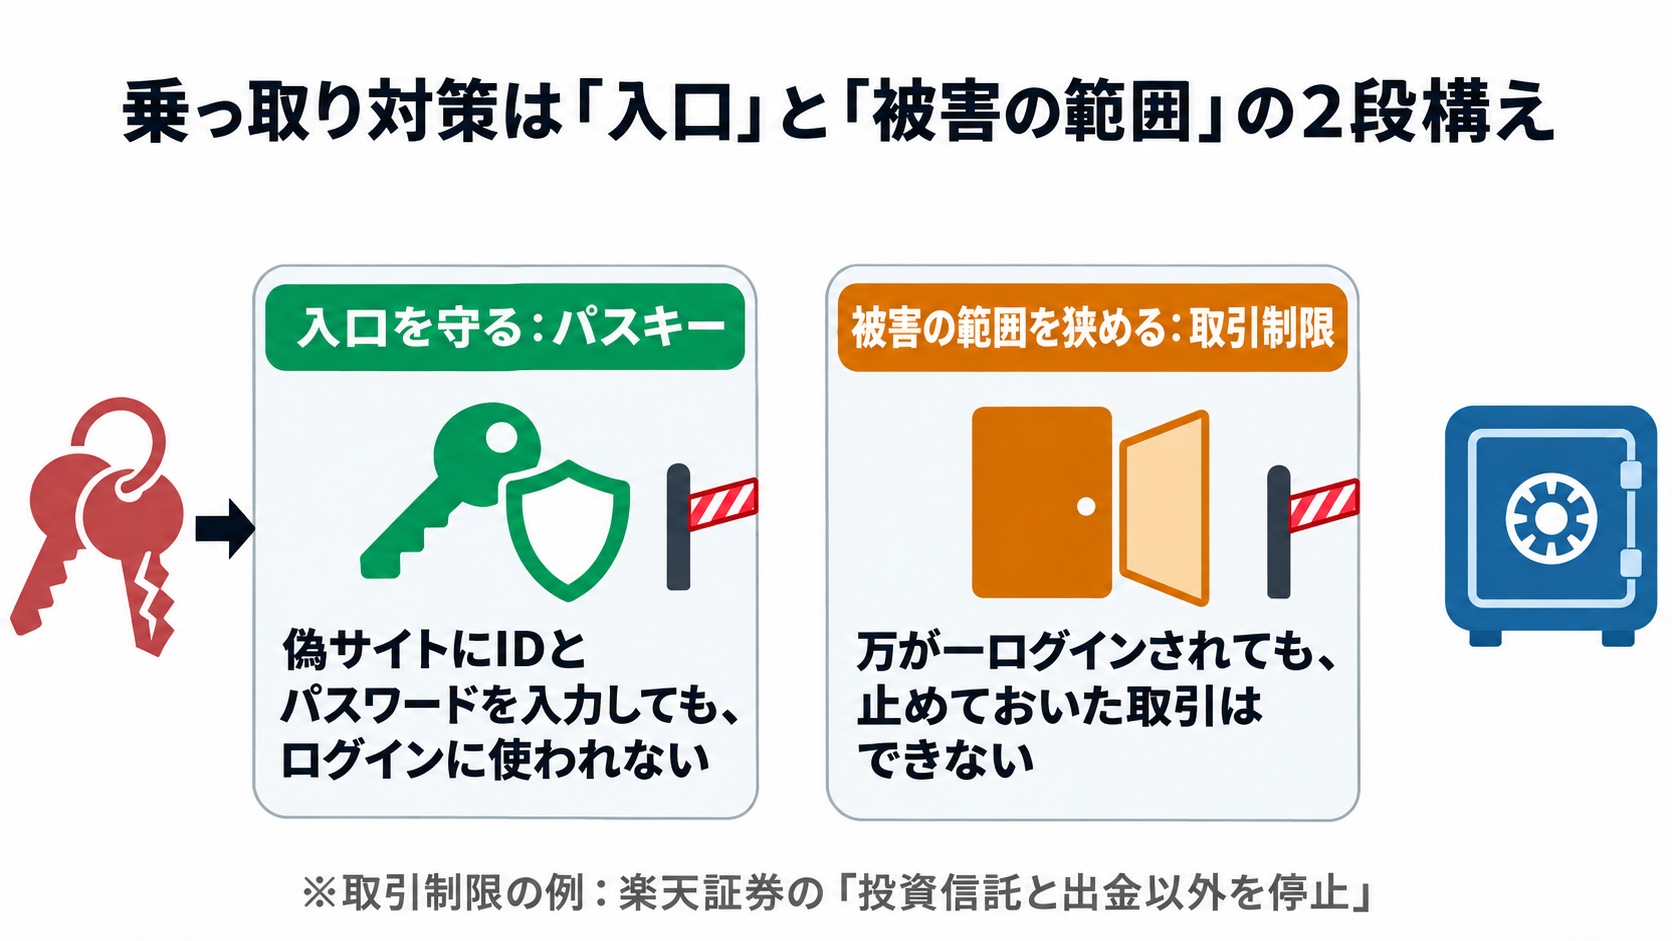
乗っ取り対策の柱は、ログインを守る「パスキー」と、不正アクセスされても勝手に取引される範囲を狭める「取引制限」の2つです。
パスキーを設定する
パスキーは、パスワードの代わりに、スマホの指紋・顔認証や画面ロックで本人確認する仕組みです。アクセスしているサイトのURLと結びついているため、本物そっくりの偽サイトではログインに使えません。
私は、SBI証券・楽天証券とも、パスキーを設定しています。設定の流れや保存先は「不正アクセスが心配な人へ|1Passwordで使い回しをやめてパスキーも 」にまとめています。各証券会社の対応状況は「インデックス積立・高配当株投資に合った証券会社の選び方 」のセキュリティの章にあります。
使わない取引を止めておく
パスキーに加えて、自分が使わない取引をあらかじめ止めておくと、不正アクセスされても勝手に売り買いされる範囲を狭められます。
楽天証券では「取引やサービスの一時的な利用停止 」という設定があり、Webのセキュリティ設定か自動音声ダイヤルで申し込めます。Webでは、次の5つから選べます。
- 投資信託の買付以外を停止
- 投資信託と出金以外を停止
- 外国株式のみ停止
- すべての取引を停止
- ログインとすべての取引を停止
私の場合、楽天証券では投資信託しか取引しないため、「投資信託と出金以外を停止」に設定しています。
※停止中でも、配当金・分配金の受け取りはできます。一方で、国内株式の逆指値注文を残したまま停止すると、解除したときに想定外の価格で約定することがあるなど、注意点があります。設定前に楽天証券の案内を確認してください。
SBI証券でも、取引制限受付フォーム から商品ごとの制限を設定できます。楽天証券ほど簡単には見つけられず、私はSBI証券では設定していません。もともと信用取引や中国株の口座は開いていません。
まとめ:株や投資信託を守る仕組み
株や投資信託は盗まれにくく、証券会社が倒産しても保護される仕組みがあります。
| 心配なこと | 守る仕組み |
|---|---|
| 証券会社が倒産したら | 分別管理とほふりの記録で保護される |
| それでも返せない分は | 投資者保護基金が1人1,000万円まで補償する(値下がりは対象外) |
| 口座にある現金は | 預り金は分別管理と投資者保護基金、銀行連携預金は預金保険で守られる |
| 株や投資信託を盗まれないか | 持ち主はほふりと証券会社の帳簿で管理され、ネットの操作だけでは相手を指定して送れない |
| お金を持ち出されないか | 出金先は本人名義の銀行口座に限られる(各社の規定) |
| 口座を乗っ取られたら | 勝手に売買されることがあるので、パスキーと取引制限で備える |
証券口座への不正アクセスが心配な方は、次の2つを今すぐに実施してください。
- メインの証券口座でパスキーを設定する(設定の流れは「1Passwordで使い回しをやめてパスキーも 」)
- 使わない取引を止める(楽天証券なら「取引やサービスの一時的な利用停止 」、SBI証券なら取引制限受付フォーム から設定する)
関連記事
- 暗号資産取引所の選び方|安全性・手数料・金融グループ傘下で比較2026 — FTX・Coincheckの事例と、暗号資産取引所の選び方
- ネット銀行は危ない?多重防御の仕組みとフィッシング対策4つ — 乗っ取りの補償の枠組みと、被害に遭ったときの動き方
- 不正アクセスが心配な人へ|1Passwordで使い回しをやめてパスキーも — パスキーの設定の流れと保存先
- インデックス積立・高配当株投資に合った証券会社の選び方 — 各証券会社のパスキー対応状況と、システム面の比較
- NISAの配当金を非課税にする設定|株式数比例配分方式とは — ほふりを通って配当が届く経路
参考文献・出典
- 投資者保護とは|日本投資者保護基金
- 補償手続|日本投資者保護基金
- Q&A|日本投資者保護基金
- 当基金について(補償実績)|日本投資者保護基金
- 金融商品取引法 第43条の2(分別管理)|e-Gov法令検索
- 社債、株式等の振替に関する法律 第129条・第144〜148条|e-Gov法令検索
- 証券保管振替機構について|証券保管振替機構
- 振替株式に係る仕組み|証券保管振替機構
- 投資信託振替制度|証券保管振替機構
- 名寄せに関するQ&A(PDF)|証券保管振替機構
- 証券口座をお持ちの方へ(PDF)|証券保管振替機構・日本証券業協会
- 株式の名寄せについて|三井住友信託銀行
- 投資信託の安全性(販売会社が破綻した場合)|大和証券
- SBI証券の約款・規程集(外国証券取引口座約款を含む・PDF)|SBI証券
- 証券会社等の分別管理について|日本証券業協会
- 保護の範囲|預金保険機構
- SBIハイブリッド預金は預金保険の対象ですか|ドコモSMTBネット銀行
- 不正なアクセスを防止するための対策を教えてください|SBI証券
- 楽天証券マネーブリッジ利用規定(PDF)|楽天証券
- 丸大証券株式会社に対する検査結果に基づく勧告について|証券取引等監視委員会
- 不正アクセス行為を手段とした相場操縦事件の告発について|証券取引等監視委員会(2025年12月18日)
- 証券口座からの不正出金に関する記事|Impress Watch(2020年)
- ブロックチェーン・分散型台帳技術の法と経済学(論文)|日本銀行
- 証券口座乗っ取りで相場操縦容疑 中国籍の男2人を初摘発|東京報道新聞
- 証券口座乗っ取り 不正な株取引の手口と急増の背景|nippon.com
- インターネット取引サービスへの不正アクセス・不正取引による被害が急増しています|金融庁
- フィッシング詐欺等による証券口座への不正アクセス等による対応について(10社申し合わせ)|日本証券業協会
- SBI証券、フィッシング詐欺等による不正アクセス被害の50%を金銭補償|ScanNetSecurity(2025年7月31日)
- 不正取引の補償に関するお知らせ|野村證券(2025年7月29日)
- 不正取引の被害補償に関するお知らせ(PDF)|SMBC日興証券(2025年8月4日)
- 証券各社、不正売買被害による損害を個別補償へ|Impress Watch(2025年5月2日)
- 不正アクセス被害の補償方針の変更について|松井証券
- 取引やサービスの一時的な利用停止|楽天証券
- 不正ログイン・不正出金を防止する当社の取り組みについて|楽天証券
- 振込先金融機関口座(出金先口座)の登録について|SBI証券 FAQ
- Binance hack: $6.3 billion stolen, $3 billion frozen|CNBC