iDeCoは、受け取るときに一時金と年金を選べると聞きました。どちらで受け取るのが得なのでしょうか?
一気に大金を受け取るより、年金形式で少しずつ受け取るほうが家計を管理しやすそうじゃない? 受け取りながら運用も続けられるし。
どちらも年金形式の良いところです。ただ、年金形式は公的年金と合算して課税され、国民健康保険料なども増えることがあります。厚生年金がある会社員なら、運用を続けても、一時金のほうが手取りが多くなる場面が少なくありません。
では、一時金を選んでおけばいいのでしょうか?
退職金がある人は、受け取る順番や間隔で税金が変わります。公的年金が少ない自営業者などは、一時金と年金形式の併用が有利なこともあります。本記事では、退職金の有無と公的年金の額でどう選ぶかを、試算とあわせて整理しましたので、一緒に見ていきましょう。
ユウは、iDeCoを一時金と年金のどちらで受け取るのが得なのか迷っています。モカは、年金形式のほうが家計を管理しやすく、運用も続けられると言います。私の答えは、退職金の有無と公的年金の額によって変わるということです。厚生年金がある会社員はまず一時金を検討する場面が多く、公的年金が少ない人は併用が有利になることがあります。
ここからは、3つの受け取り方の違い、一時金と年金形式それぞれの税と保険料、会社員のモデルケースと運用を続けた場合の比較、自営業者のモデルケース、判断フローの順に見ていきます。
※本記事は個別の受け取り方を勧めるものではありません。税務・社会保険の取り扱いはご自身の状況によって異なるため、具体的な判断は税理士や社会保険労務士にご相談ください。
この記事でわかること
- 運用を続ける場合も含めて、一時金と年金形式のどちらで手取りが多くなるか
- 退職金がある人は、受け取る順番と間隔で税金がどう変わるか
- 公的年金が少ない人に、併用が向く理由
iDeCoの受け取り方は3択——何が違うか
iDeCoの受け取り方は「一時金」「年金形式」「両者の併用」の3択です(併用を扱うかどうかは運営管理機関によって異なります)。どれを選ぶかによって課税の仕組みと社会保険料への影響が異なり、結果として手取り額に大きな差が出ます。
| 受け取り方 | 課税区分 | 税の特徴 | 国保料への影響 |
|---|---|---|---|
| 一時金(一括) | 退職所得 | 退職所得控除+2分の1課税で税負担が小さくなりやすい | なし(分離課税のため算定対象外) |
| 年金形式(分割) | 雑所得 | 公的年金と合算され、税率が上がるリスクがある | あり(翌年の国保料が増加する可能性) |
| 併用 | 一部退職所得+一部雑所得 | 一時金と年金それぞれの控除を活用できる場合がある | 年金形式部分のみ影響あり |
厚生年金が年110万円を超える会社員は、まず一時金を検討する場面が多くなります。公的年金が少ない人(自営業者など)は、一時金と年金形式を組み合わせる併用が有利になるケースもあります。詳しくは後の章で説明します。
一時金で受け取る場合:税負担と社会保険料への影響
一時金で受け取る最大のメリットは、退職所得控除と2分の1課税が組み合わさることで、実効税率が大幅に下がる点です。さらに、社会保険料(国民健康保険料)への影響がない点も大きな利点です。
退職所得控除の計算式
退職所得控除は、受け取る退職所得の「在籍・加入年数」に応じて計算されます。退職金とiDeCo一時金では、この年数の根拠が異なります。
| 受け取るもの | 控除計算に使う年数 |
|---|---|
| 会社の退職金 | 勤続年数(その会社に在籍した年数) |
| iDeCo一時金 | iDeCoへの加入年数(掛金を納めた期間) |
それぞれ独立して計算されますが、両方の期間が重なっている場合は後述の重複排除ルールが適用されます。控除額の計算式・勤続年数ごとの早見表は企業型DC・iDeCoの基本を整理する|3階建て構造と税メリット・デメリット で詳しく解説しています。
ここでは結果だけ示すと、30年間iDeCoに加入した場合の控除額は1,500万円(800万円+70万円×10年)です。
2分の1課税の効果
退職所得控除を差し引いた残額をさらに半分にしたものが「課税退職所得」になります。
課税退職所得 = (受取額 − 退職所得控除額)÷ 2
たとえばiDeCo残高が1,800万円、退職所得控除が1,500万円の場合、課税退職所得は(1,800万円 − 1,500万円)÷ 2 = 150万円です。この150万円に対して所得税・住民税が課されるため、元の残高1,800万円から見ると実効税率は非常に低くなります。
退職金との受取順序と重複排除ルール
まず前提として、会社から受け取る退職金とiDeCo一時金は、どちらも税制上「退職所得」として扱われます。そのため、どちらにも退職所得控除と2分の1課税が適用されます。
退職所得控除の額は「何年間その制度に加入・在籍していたか」をもとに計算されます。会社の退職金なら勤続年数、iDeCoなら加入年数がそれぞれの控除の根拠です。
問題になるのは、両者の在籍期間が重なっている場合です。たとえば30年間同じ会社に勤めながらiDeCoにも加入していた場合、退職金は「30年分の勤続年数」で控除を計算し、iDeCoも「30年分の加入年数」で控除を計算することになります。この「同じ期間に対して二重に控除を使う」ことを防ぐのが重複排除ルールです。
受取の間隔が十分に空いていれば、それぞれの期間が重複しないとみなされ、両方の控除をフルに活用できます。逆に間隔が短いと、一方の控除が削減されます。その判定期間が受取順序によって異なります。
| 受取順序 | 重複排除期間 |
|---|---|
| iDeCo先 → 退職金後 | 10年未満(前年以前9年内)で控除が調整される |
| 退職金先 → iDeCo後 | 20年未満(前年以前19年内)で控除が調整される |
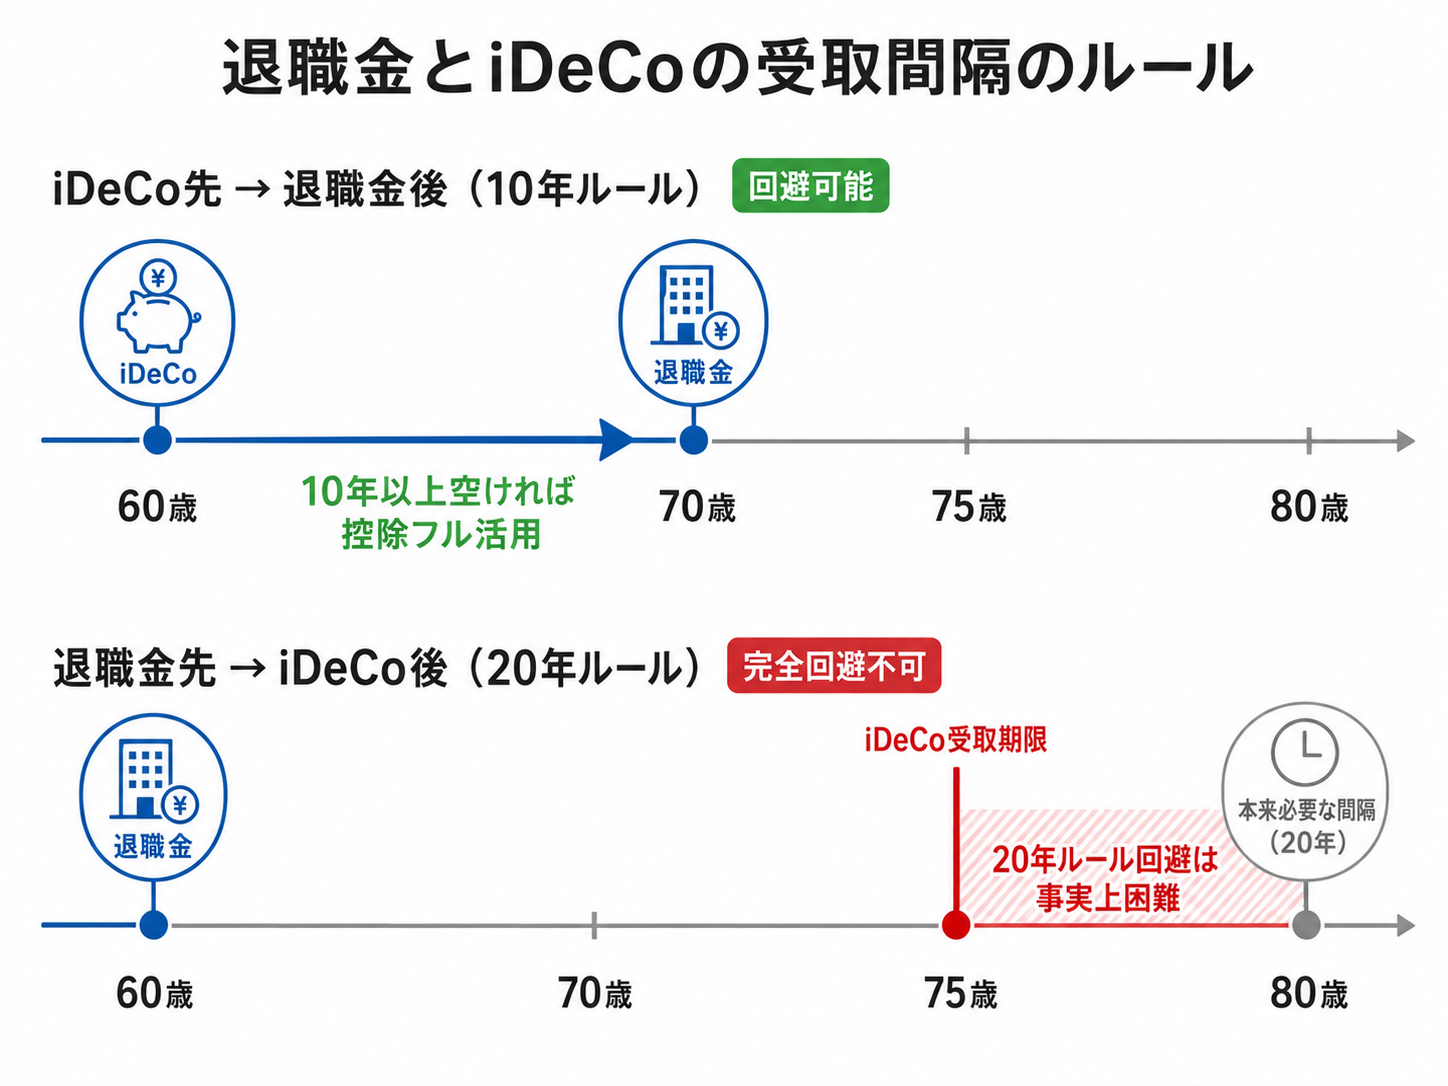
2026年1月1日から「iDeCo先→退職金後」の基準が5年から10年に延長されました。 2025年12月31日までにiDeCo一時金を受け取った場合は、改正前の基準(前年以前4年内=5年未満で調整)がそのまま適用されます。2026年1月1日以降にiDeCo一時金を受け取る場合に、上表の10年未満(前年以前9年内)が適用されます。決め手になるのはiDeCo一時金を受け取った日です(退職金の支払も2026年1月1日以後であることが条件ですが、「iDeCo先→退職金後」の順序では退職金は必ずiDeCoより後になるため、この条件は自動的に満たされます)。判定は暦年単位(受け取った年から見て前年以前9年内か)で行われ、経過月数ではありません。なお「退職金先→iDeCo後」(20年未満)の基準はこの改正で変更されていません。この重複排除ルールは、iDeCoだけでなく企業型DCの老齢一時金にも同じく適用されます(所得税法施行令第70条・第72条)。
60歳定年で退職金を受け取った後にiDeCoを受け取る「退職金先→iDeCo後」の方向は、20年未満の基準が適用されます。iDeCoの受取期限(原則75歳まで)との関係で、退職後20年以上(80歳以降)まで待つことは事実上困難であり、多くのケースで重複排除を完全回避できません。
退職金制度がない企業に勤める場合は、こうした重複排除の問題が生じません。iDeCoの退職所得控除をそのまま適用でき、残高が控除額の範囲内であれば税負担をゼロにできる可能性があります。
加入年数と勤続年数が異なる場合のパターン
会社の勤続年数とiDeCo加入年数は必ずしも一致しません。両者の期間がどう重なっているかで、iDeCo側に乗る控除の額が変わります。
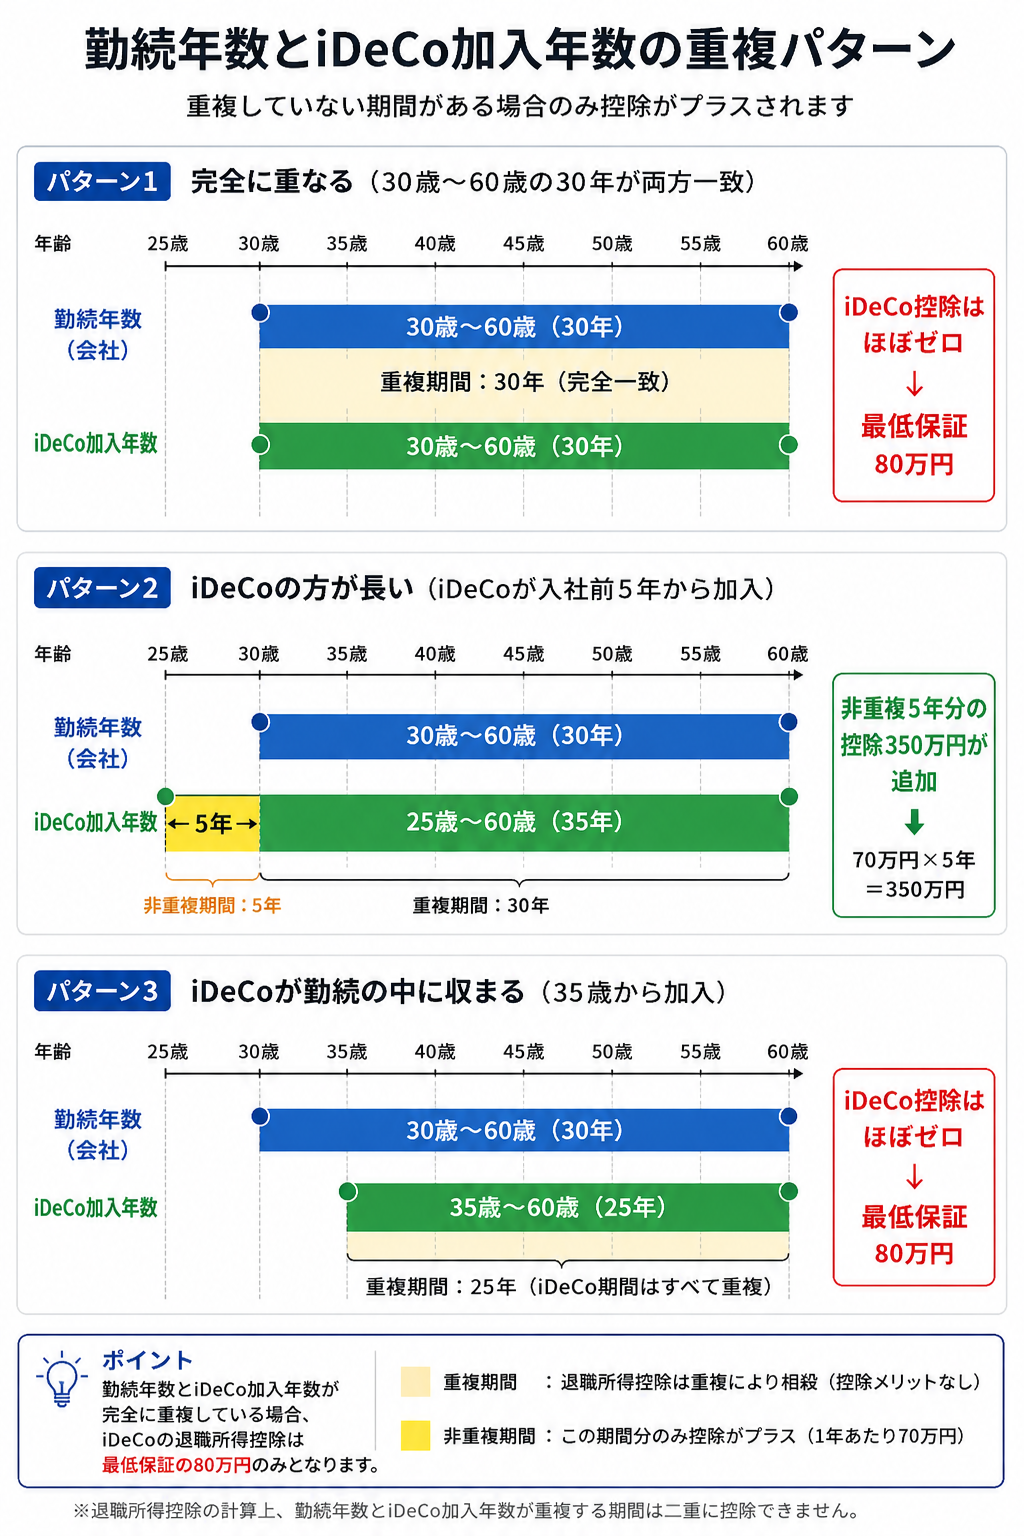
iDeCo側の控除が追加されるのは「勤続期間と重複していない加入年数がある場合のみ」です。入社前からiDeCoに加入していたなど、勤続期間にはみ出る加入年数があれば、その分だけ控除が上乗せされます。一方、iDeCoの加入期間が勤続期間にすっぽり収まっている場合は、追加の控除は得られません(同じ年に受け取る場合は後述の合算方式になり、別の年に受け取る場合の控除は最低保障の80万円になります)。
国保料・社会保険料への影響
一時金で受け取る場合、国民健康保険料(国保料)への影響はありません。
国民健康保険料は「総所得金額等」をベースに計算されますが、退職所得は分離課税のため、この算定基礎に含まれません。iDeCo一時金を受け取っても、翌年の国保料が上がることはないため、退職後に国保へ移行するケースでも安心して受け取ることができます。
一時金が有利・不利なケース
| 状況 | 判断 |
|---|---|
| 退職金がなく、iDeCo加入年数が長く、残高が退職所得控除の範囲内または近い | 有利:税負担がほぼゼロになる可能性がある |
| 退職金を先に受け取り、iDeCo一時金との間隔が20年未満 | 注意:iDeCo側の控除は減る(最低80万円)。それでも、同じ年に受け取るより税が少なくなる場合がある |
| 老後の雑所得(公的年金等)がすでに多い | 有利:一時金なら年金収入と合算されない |
年金形式で受け取る場合:税負担と社会保険料への影響
年金形式を選んだ場合、iDeCoの受け取り額は「公的年金等に係る雑所得」として扱われ、公的年金と合算して課税されます。税負担だけでなく、社会保険料にも影響が及ぶ点が一時金との大きな違いです。
公的年金等控除の使い方と上限
雑所得に対しては「公的年金等控除」が適用されます。65歳以上で公的年金等の収入が330万円未満の場合、控除額は一律110万円です。収入が110万円以下であれば控除が収入を上回るため雑所得はゼロ(実質非課税)になります。ただしこれは公的年金とiDeCo年金の合算額が対象になるため、公的年金だけで110万円を超えていれば、iDeCoの受け取り分がそのまま課税の上乗せとなります。なお、65歳未満の控除の最低額は60万円です。
| 年齢 | 公的年金等収入 | 公的年金等控除額 |
|---|---|---|
| 65歳以上 | 330万円未満 | 110万円(収入110万円以下は雑所得ゼロ) |
| 65歳以上 | 330万円以上410万円未満 | 収入 × 25% + 27.5万円 |
| 65歳以上 | 410万円以上770万円未満 | 収入 × 15% + 68.5万円 |
国保料・社会保険料への影響
年金形式で受け取る場合、iDeCoの年金額が雑所得として国民健康保険料の算定対象に含まれます。翌年の国保料が増加する可能性があるため、税だけでなく保険料も含めたトータルコストで比較することが重要です。
- 国民健康保険料(65〜75歳):雑所得が増えると翌年の国保料(所得割)が上昇します
- 後期高齢者医療保険料(75歳〜):75歳以降は後期高齢者医療制度に自動移行しますが、こちらも所得割があるため、雑所得の増加は保険料の上昇につながります
- 窓口負担割合:後期高齢者医療制度では、所得水準によって窓口負担が1割・2割・3割に区分されます。iDeCo年金が雑所得を押し上げることで、区分が変わる場合があります
年金形式の良いところ:家計の管理と運用の継続
年金形式には、税と保険料だけでは測れない良いところが2つあります。
- 家計を管理しやすい:受け取りが定期的な収入になるので、一度に大金を手にして使いすぎる心配が少なくなります
- 受け取りながら運用を続けられる:受け取りの途中も、残りの資産の運用を続けられます。増えた分だけ受取総額も増えますが、値下がりすれば減ります(取り扱いは運営管理機関や商品によって異なります)
運用を続けた場合に手取りがどう変わるかは、後のモデルケースで試算します。
年金形式・併用が有利になるケース
厚生年金がある会社員はまず一時金を検討する場面が多い一方、公的年金が少ない人は年金形式や併用が有利になることがあります。
ポイントは「公的年金等控除110万円の余裕枠」があるかどうかです。公的年金とiDeCo年金の合計が110万円以下なら雑所得はゼロとなり、税ゼロ・国保料増加ゼロで受け取れます。
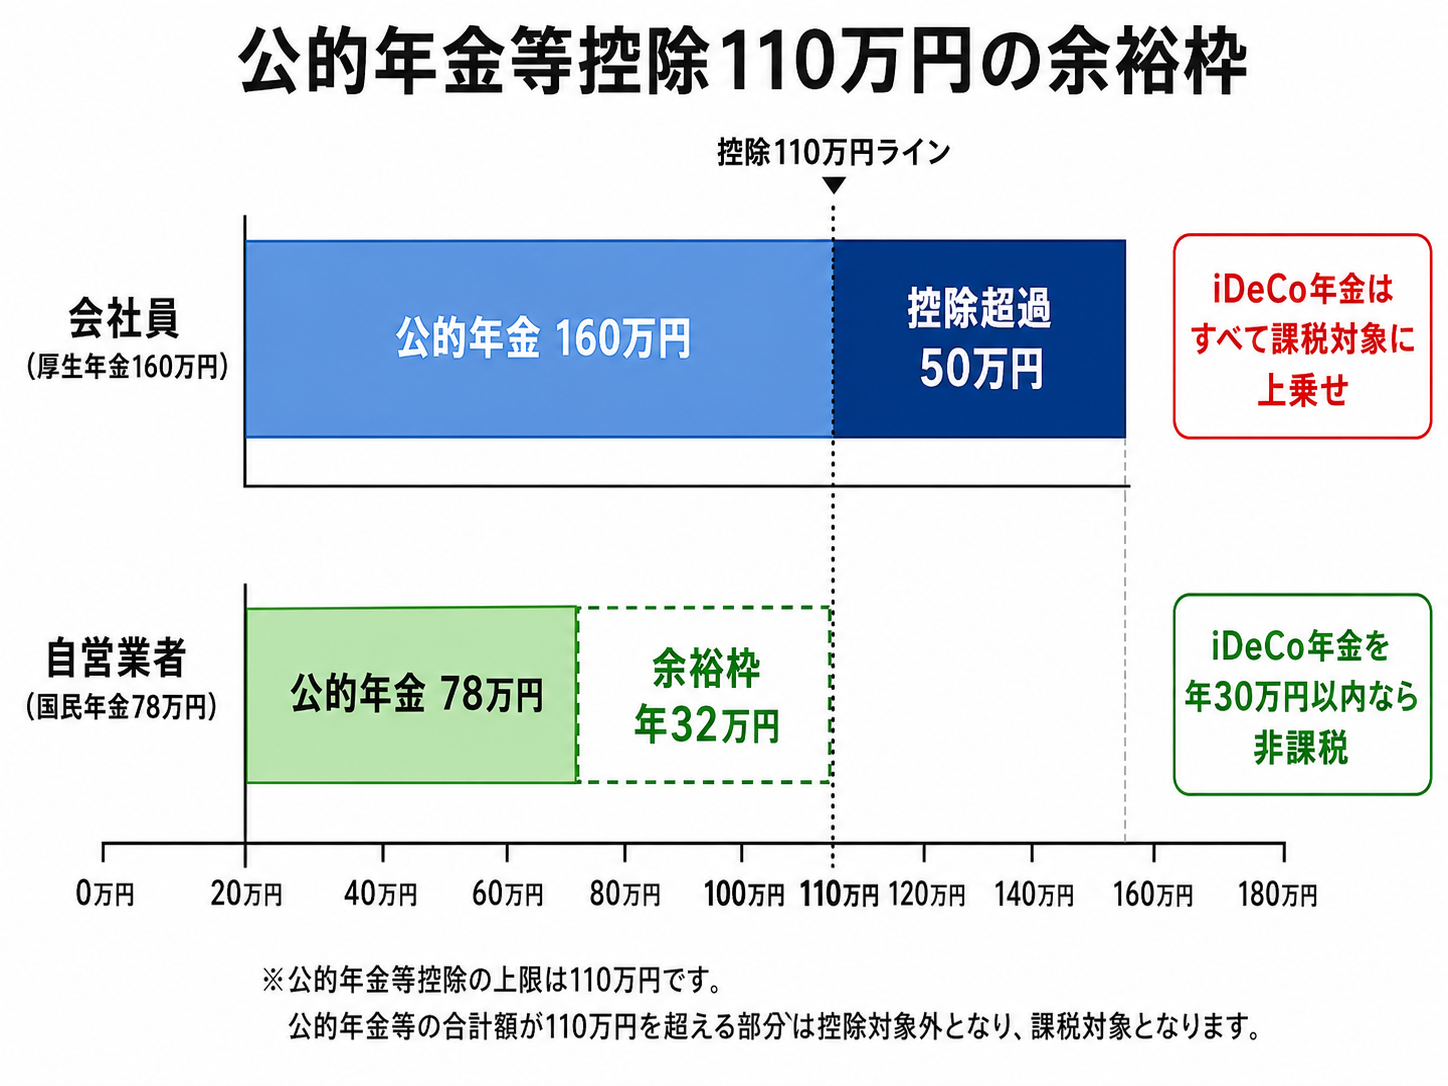
- 厚生年金が年160万円ある会社員:公的年金だけで控除110万円を超えているため、iDeCo年金を受け取ると全額が課税対象への上乗せとなる。税の面で年金形式のメリットは得られない
- 国民年金のみ(自営業者等・年約84.7万円):控除に約25万円の余裕がある。iDeCo年金を年25万円程度に抑えれば実質非課税
この場合の最適な受け取り方(公的年金が少ない人):
退職所得控除の範囲内は一時金で受け取り(税ゼロ)、控除を超える部分は公的年金等控除の余裕枠の分だけ年金形式で受け取る(税ゼロ・国保料ゼロ)という組み合わせ(併用)が理論上最も有利です。
なお、75歳は受け取りを始められる上限で、年金形式の受取期間は5年以上20年以下です。国民年金の場合、余裕枠は年25万円程度なので、65歳から20年かければ最大500万円を枠の中で受け取れます。それを超える残高は、一時金に回すことになります。受取期間の選び方と併用の取り扱いは、運営管理機関によって異なります。
| 状況 | 判断 |
|---|---|
| 公的年金が少なく(国民年金のみ等)、iDeCo年金と合計が110万円以内に収まる | 有利:税ゼロ・国保料増加ゼロ(残高が少ない場合に限る) |
| 公的年金が少なく、残高が退職所得控除を超える | 有利:控除内分を一時金、超過分を余裕枠の年金形式とする併用が最適 |
| 公的年金が110万円超(厚生年金あり)で控除の枠がない | 不利:iDeCo年金が全額課税・国保料も増加。一時金の方が有利 |
| まとまった資金管理が苦手で、定期的な収入として受け取りたい | 選択肢として有効(税以外の観点) |
モデルケースで比べる:退職金2,000万円ある会社員のシミュレーション
制度の話だけでは実感が湧きにくいため、具体的な数字で比較します。このシミュレーションでは「同じiDeCo残高1,300万円を保有し、退職金2,000万円もある会社員」を前提に、一時金で受け取る場合と年金形式で受け取る場合の差を比べます。
前提条件
| 項目 | 設定値 |
|---|---|
| iDeCo掛金 | 月2.3万円(2026年11月までの、企業年金のない会社員の上限で積み立てた想定) |
| iDeCo加入期間 | 30年 |
| iDeCo残高(受け取り時) | 1,300万円 |
| 会社退職金 | 2,000万円(退職時) |
| 退職所得控除(30年) | 1,500万円(= 800万 + 70万×10年) |
| 公的年金 | 65歳から年160万円 |
| 退職後の就労収入 | なし |
※税額は所得税の速算表と住民税率10%を用いた概算です。復興特別所得税・介護保険料の一部は省略しています。国保料・後期高齢者医療保険料の所得割は東京都港区の令和8年度の料率(国保:10.58%=基礎分7.51%+後期高齢者支援金分2.80%+子ども・子育て支援金分0.27%、後期高齢者:10.14%=医療分9.88%+子ども・子育て支援金分0.26%)を使っています。あくまで傾向を把握するための試算であり、実際の税額・保険料は居住地や個人の状況によって異なります。
退職金がない企業の場合: iDeCo残高1,300万円は退職所得控除1,500万円の範囲内に収まります。一時金で受け取れば税負担はゼロです(重複排除の対象となる退職金がないため、控除がフル適用されます)。本シミュレーションでは退職金がある前提のもとで、一時金を同じ年に受け取るシナリオA、別の年に受け取るシナリオB、年金形式で受け取るシナリオCを比較します。
シナリオ比較:一時金(同じ年・別の年) vs 年金形式
シナリオA:退職金と同時にiDeCo一時金を受け取り(同一年の複数受取・合算方式)
退職時に退職金2,000万円とiDeCo一時金1,300万円を同時に受け取るケースです。
同じ年に2つの退職手当等を受け取る場合、それぞれを個別に計算するのではなく、両方の勤続期間のうち最も長い期間を基礎に、単一の退職所得控除額を計算し、収入金額の合計から差し引きます(国税庁No.2735)。退職金(勤続30年)とiDeCo(加入30年)は完全に重複しているため、通算の勤続年数は30年のままです。
退職所得控除(単一)= 800万 + 70万 ×(30 − 20)= 1,500万円
収入金額の合計 = 2,000万(退職金)+ 1,300万(iDeCo)= 3,300万円
課税退職所得 = (3,300万 − 1,500万)÷ 2 = 900万円
所得税:900万 × 23% − 63.6万 = 143.4万円
住民税:900万 × 10% = 90万円
税額合計:約233万円
このうちiDeCo分がどれだけ増分になっているかを見るため、仮に退職金2,000万円だけを受け取った場合の税額と比較します。
退職金のみの課税退職所得 = (2,000万 − 1,500万)÷ 2 = 250万円
退職金のみの税額 = 所得税15.25万円 + 住民税25万円 = 40.25万円
iDeCoを受け取ったことによる税負担の増分 = 233万円 − 40.25万円 ≒ 約193万円
国保料への影響:なし(退職所得は国保算定対象外)
| 項目 | 金額 |
|---|---|
| iDeCo残高 | 1,300万円 |
| iDeCoに係る税負担(増分) | 約193万円 |
| 国保料への影響 | なし |
| iDeCoの手取り概算 | 約1,107万円 |
シナリオB:退職金を受け取ったあと、別の年にiDeCo一時金を受け取り
退職金2,000万円を受け取ったあと、別の年にiDeCo一時金1,300万円を受け取るケースです(間隔は20年未満)。iDeCoの加入期間は勤続期間と完全に重なっているため、iDeCo側の退職所得控除は最低保障の80万円になります。
課税退職所得 = (1,300万 − 80万)÷ 2 = 610万円
所得税:610万 × 20% − 42.75万 = 79.25万円
住民税:610万 × 10% = 61万円
iDeCoに係る税負担:約140万円
退職金の税額(40.25万円)は、iDeCoと分けて計算するので変わりません。同じ年に受け取るシナリオAより、iDeCoに係る税負担が約53万円少なくなります。
| 項目 | 金額 |
|---|---|
| iDeCo残高 | 1,300万円 |
| iDeCoに係る税負担 | 約140万円 |
| 国保料への影響 | なし |
| iDeCoの手取り概算 | 約1,160万円 |
シナリオC:65〜80歳の15年間、年金形式で受け取り
iDeCo残高1,300万円を65歳から15年間にわたって受け取るケースです。
年間受取額:1,300万 ÷ 15年 ≒ 年87万円(簡略計算・運用継続分は含まず)
年間の税計算(65歳以降、公的年金160万+iDeCo年金87万):
公的年金等の収入合計:160万 + 87万 = 247万円
公的年金等控除(65歳以上・330万円未満、公的年金等以外の合計所得が1,000万円以下の場合):110万円
雑所得:247万 − 110万 = 137万円
社会保険料控除等(概算):30万円
所得税の課税所得(基礎控除62万円):137万 − 30万 − 62万 = 45万円
所得税:45万 × 5% ≒ 2.25万円/年
住民税の課税所得(基礎控除43万円):137万 − 30万 − 43万 = 64万円
住民税:64万 × 10% ≒ 6.4万円/年
年間税負担:約8.65万円 → 15年間合計:約130万円
※所得税の基礎控除は、合計所得137万円の場合、2028年分以後の62万円で計算しています。2026年分・2027年分は104万円なので、この2年の所得税はさらに小さくなります。住民税の基礎控除は43万円です。年金形式では給付のたびに1回440円の事務手数料がかかり、受給中も口座の管理手数料がかかりますが、金融機関によって異なるため試算からは除いています。
国保料・後期高齢者医療保険料の増加(iDeCoなしの場合との比較):
iDeCo年金87万円/年が丸ごと雑所得に上乗せされるため、保険料の所得割が増加します(65歳以上は介護保険料も別途発生しますが、こちらも所得に応じて段階が上がりうるため、実際の負担は次の試算よりさらに大きくなる可能性があります)。
65〜74歳(国保・10年間):87万 × 10.58% ≒ 9.2万/年 → 約92万円
75〜80歳(後期高齢者医療・5年間):87万 × 10.14% ≒ 8.8万/年 → 約44万円
保険料増加合計:約136万円
さらに、保険料の「均等割」の軽減がなくなることがあります。単身の場合、iDeCoがなければ国保の均等割は7割軽減の対象ですが、iDeCo年金の分だけ所得が増えると軽減の対象から外れます。この分を入れると、国保だけで10年約47万円の負担増になります。下の表には含めていません。
| 項目 | 金額 |
|---|---|
| iDeCo残高 | 1,300万円 |
| iDeCoに係る税負担 | 約130万円(15年計) |
| 国保・後期医療保険料の増加 | 約136万円(15年計) |
| 合計負担 | 約266万円 |
| iDeCoの手取り概算 | 約1,034万円 |
3シナリオの比較まとめ
| シナリオA | シナリオB | シナリオC | |
|---|---|---|---|
| 受け取り方 | 一時金(退職金と同じ年) | 一時金(退職金と別の年) | 年金形式(15年) |
| iDeCo残高 | 1,300万円 | 1,300万円 | 1,300万円 |
| 税負担 | 約193万円 | 約140万円 | 約130万円(15年計) |
| 国保・後期医療保険料の増加 | なし | なし | 約136万円(15年計) |
| 合計負担 | 約193万円 | 約140万円 | 約266万円 |
| iDeCo手取り概算 | 約1,107万円 | 約1,160万円 | 約1,034万円 |
シミュレーションから読み取れること
同じiDeCo残高1,300万円でも、受け取り方によって手取りに約126万円の差が生じます(別の年の一時金と年金形式の差。同じ年の一時金と年金形式の差は約73万円で、均等割の軽減がなくなる分を入れると約120万円)。厚生年金がある会社員の場合、公的年金がすでに公的年金等控除(110万円)を超えています。そのため年金形式ではiDeCo年金が全額そのまま雑所得への上乗せとなり、税負担に加えて国保料・後期高齢者医療保険料の所得割も増加します。一方、一時金は退職金と控除が重なるため、単純に「一時金なら税ゼロ」とはいきません。それでも2分の1課税の効果があるぶん、このケースでは一時金の方が有利で、同じ年より別の年に受け取るほうが税負担は少なくなっています。
ただし、このシミュレーションはあくまで一例です。実際の有利・不利は退職金の有無と金額、iDeCo加入年数・残高、公的年金の受給額、居住する自治体の国保料率、退職後の就労状況などによって大きく変わるため、必ず自分の状況に当てはめて検討してください。
運用を続けながら受け取ると、結果は変わるか
シナリオCには運用の増減を含めていません。年金形式では受け取りの途中も運用を続けられるので、運用した場合も試算します。ただし、一時金も受け取ったあとに自分で運用できます。そこで、一時金も同じ利回りで運用し、15年で取り崩す前提で比べます。
| 運用利回り(年) | 年金形式(シナリオC) | 一時金・同じ年(シナリオA) | 一時金・別の年(シナリオB) |
|---|---|---|---|
| 0% | 約1,034万円 | 約1,107万円 | 約1,160万円 |
| 2% | 約1,198万円 | 約1,292万円 | 約1,354万円 |
| 3% | 約1,284万円 | 約1,391万円 | 約1,458万円 |
| 5% | 約1,467万円 | 約1,600万円 | 約1,676万円 |
※毎年同じ利回りが続き、年1回、15年で使い切るように受け取る単純な試算です。年金形式の税と保険料は、シナリオCと同じ計算方法で、受取額に合わせて計算しています。手数料と均等割の軽減は含みません。一時金の運用益には税がかからない(NISAの枠が空いている)前提です。NISAの年間投資枠は360万円で、一度に全額は入れられません。枠に入るまで課税口座で運用すると、一時金の手取りは利回り3%で約10万円、5%で約20万円減りますが、結果の順番は変わりません。
運用を続ければ、年金形式の受取総額は増えます。ただ、受け取る額が増える分だけ税と保険料も増えるため、このモデルケースでは、同じ利回りなら一時金を上回りません(利回り3%で約107万〜174万円の差)。
一方、一時金がこの表のとおりになるのは、受け取ったお金を自分で運用し、計画的に取り崩せた場合です。一時金を運用せずに置いておくなら、手取りは約1,107万〜1,160万円のままで、利回り3%の年金形式(約1,284万円)のほうが多くなります。使いすぎが心配な人や、自分で取り崩しを管理する自信がない人にとっては、年金形式を選ぶ理由になります。
別ケース:自営業者の併用シミュレーション
会社員ケースでは退職金との重複により一時金が有利でしたが、退職金がない自営業者でiDeCo残高が退職所得控除を超える場合は、一時金と年金形式の併用で税負担を抑えられる可能性があります。
前提条件(このケースのみ):
| 項目 | 設定値 |
|---|---|
| iDeCo残高 | 2,000万円 |
| 退職金 | なし(自営業者) |
| iDeCo加入期間 | 30年(退職所得控除1,500万円) |
| 公的年金 | 年84.7万円(国民年金満額相当・令和8年度) |
iDeCo残高2,000万円のうち、控除1,500万円を超える500万円分は一時金一括で受け取ると課税対象になります。そこで、500万円を年金形式に切り替える併用パターンを試算します。
500万円という金額は、公的年金等控除の余裕枠から逆算しています。公的年金84.7万円に対して控除110万円の余裕枠は年約25万円。年金形式の受取期間は最長20年なので、65歳から20年かければ、年25万円×20年=500万円を枠の中で受け取れます。
比較:一時金一括(2,000万円) vs 併用(一時金1,500万円+年金500万円を20年)
一時金一括の場合:
課税退職所得 = (2,000万 − 1,500万)÷ 2 = 250万円
所得税:250万 × 10% − 9.75万 = 15.25万円
住民税:250万 × 10% = 25万円
税負担:約40万円 → 手取り:約1,960万円
併用の場合:
一時金部分(1,500万円):
課税退職所得 = (1,500万 − 1,500万)÷ 2 = 0円
一時金の税負担:0円年金部分(500万円を20年・年25万円):
公的年金84.7万 + iDeCo年金25万 = 109.7万円
公的年金等控除110万円の範囲内 → 雑所得ゼロ → 税ゼロ・国保料増加ゼロ
| 一時金一括 | 併用 | |
|---|---|---|
| iDeCo残高 | 2,000万円 | 2,000万円 |
| 税負担 | 約40万円 | 0円 |
| 国保・後期医療保険料の増加 | なし | なし |
| iDeCoの手取り概算 | 約1,960万円 | 2,000万円 |
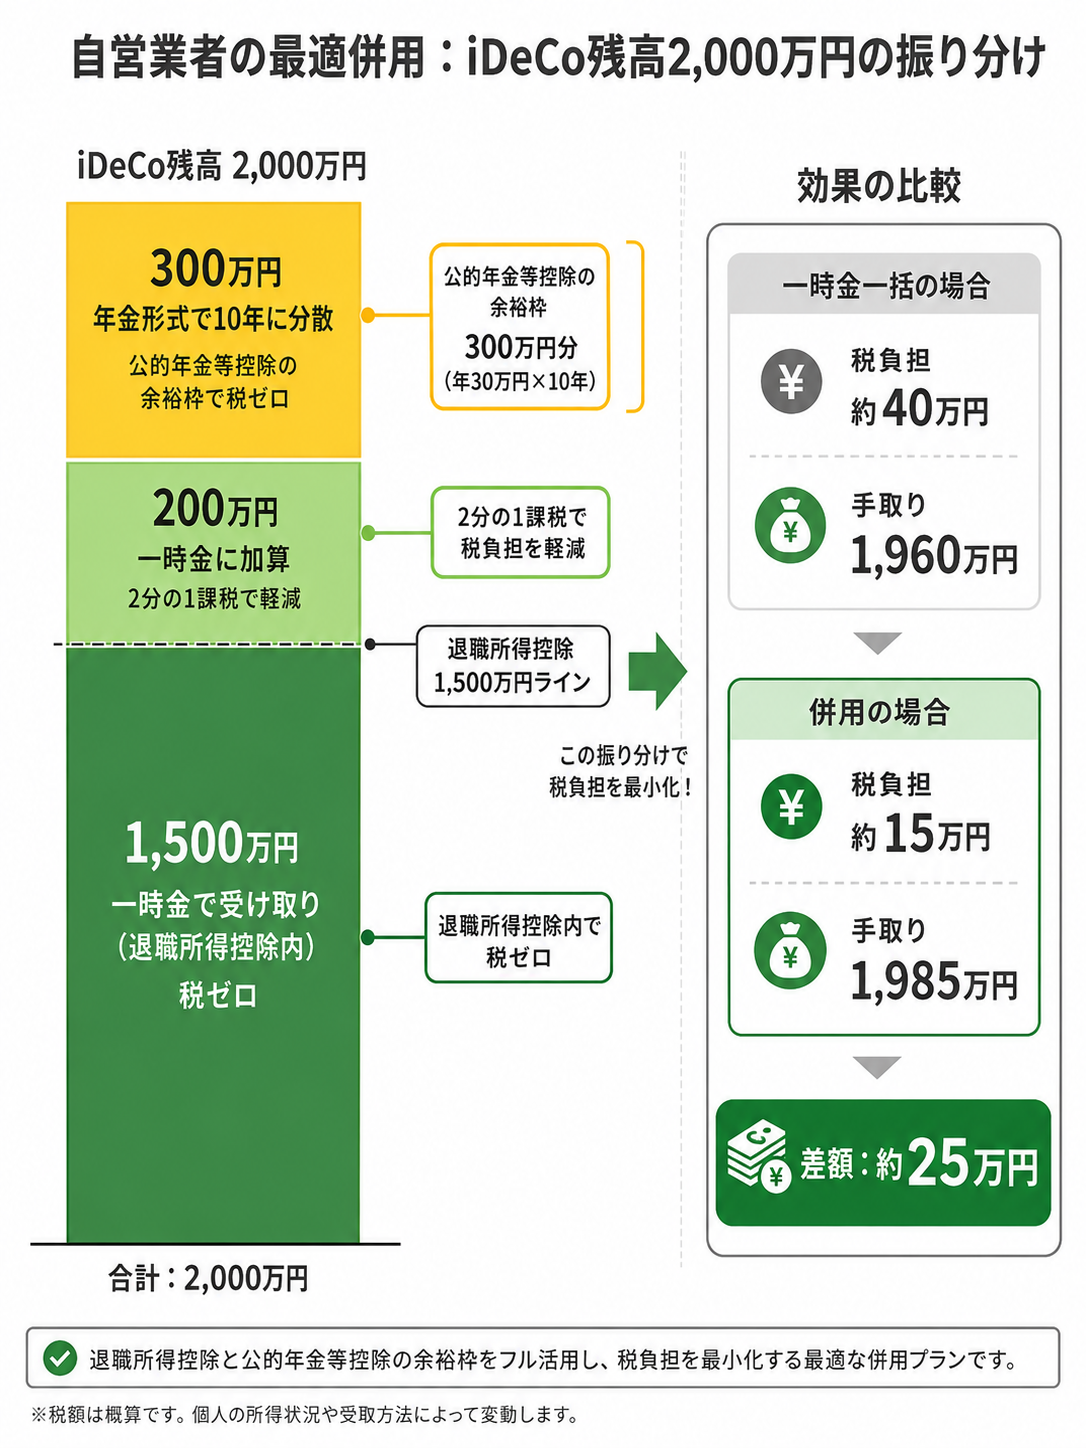
併用にすることで、一時金部分の課税退職所得が250万円から0円になります。さらに年金部分は公的年金等控除の範囲内に収まるため、税も国保料も発生しません。差額は約40万円となり、併用が有利になります(年金形式の手数料は含みません。20年の受け取りや併用ができるかは、運営管理機関によって異なります)。
このケースは「退職金がない+公的年金が少ない+iDeCo残高が控除を超える」という条件が揃ったときに併用が機能する典型例です。会社員ケース(退職金あり・厚生年金あり)とは前提が異なるため、結論が逆になる点に注意してください。
判断フロー——自分に合った受け取り方を選ぶ
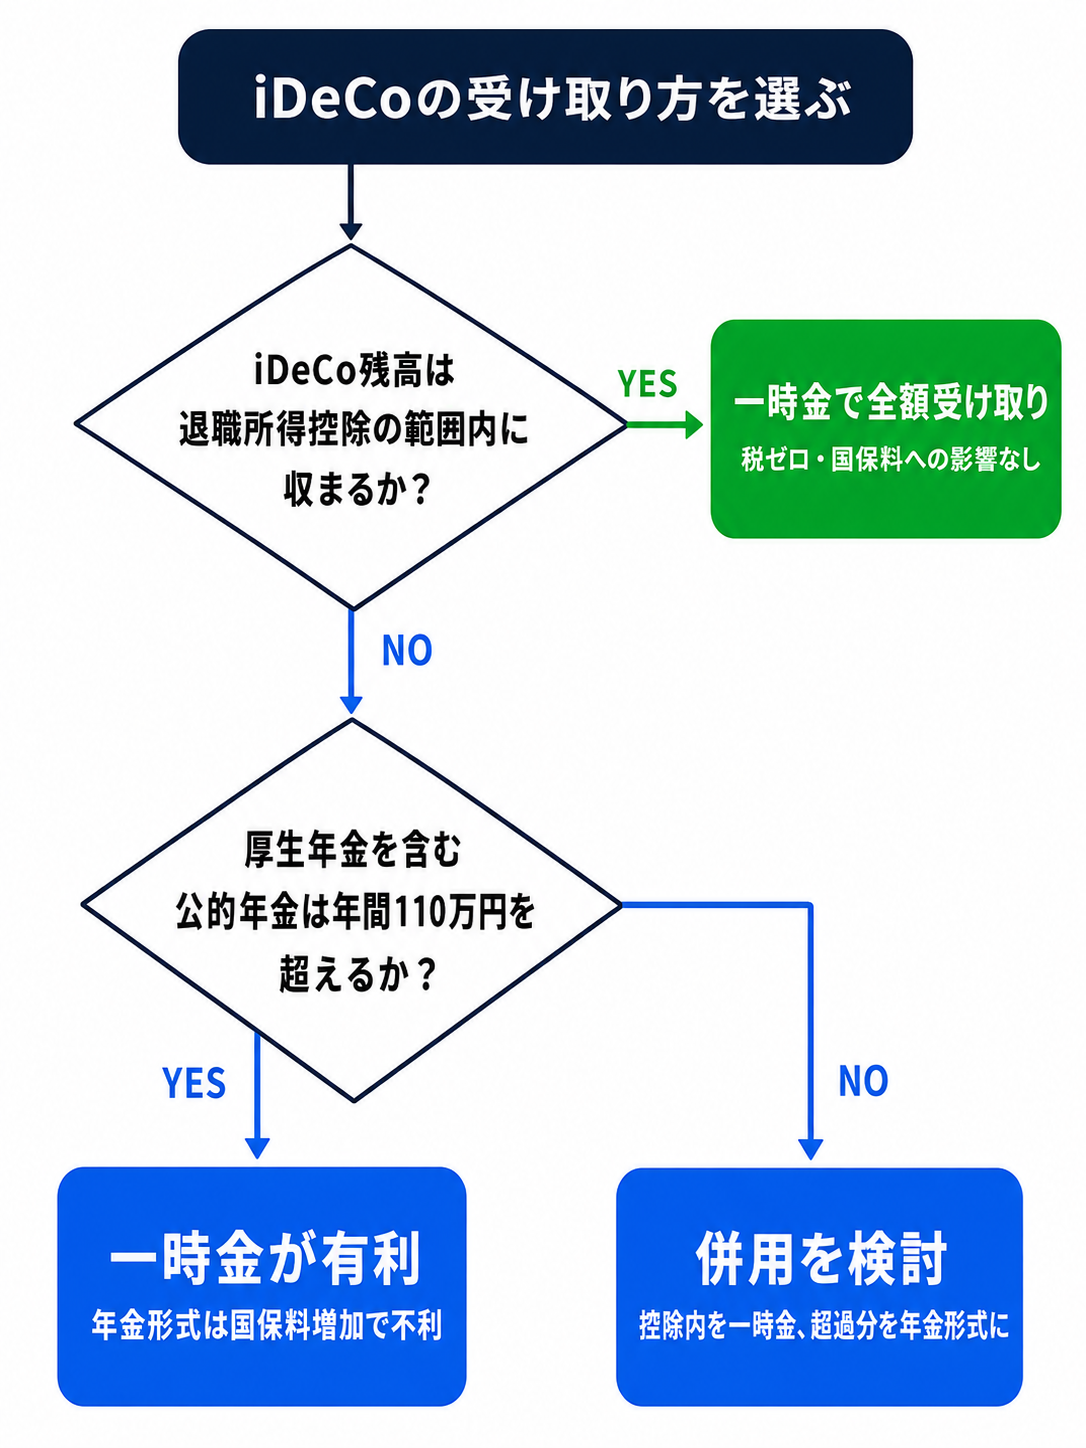
受け取り方の判断は、退職金の有無を確認したうえで、次の2ステップで方向性が決まります。
ステップ1:iDeCo残高が退職所得控除の範囲内に収まるか
退職金がなく、収まる場合 → 一時金で全額受け取り(税ゼロ)
退職所得控除の範囲内なら、一時金で受け取れば課税退職所得はゼロとなり、所得税・住民税の負担も発生しません。退職所得は分離課税のため国保料への影響もなく、最もシンプルかつ有利な受け取り方になります。
ただし退職金がある場合は、重複排除ルールによりiDeCoの退職所得控除が大幅に削減されるケースがあります。自分の実効控除額を確認する手順は次のとおりです。
- 受取順序を確認する:iDeCoを先に受け取るか、退職金を先に受け取るか
- 該当する重複排除期間を確認する:iDeCo先→退職金後なら10年ルール(2026年1月1日以降のiDeCo受取分から適用、それ以前は5年ルール)、退職金先→iDeCo後なら20年ルール(前章「退職金との受取順序と重複排除ルール」参照)
- 実効控除額を確認する:同じ年に受け取るなら合算方式(前章のモデルケース「シナリオA」参照)、別の年に受け取り重複排除の対象になるなら、控除は最低保障の80万円まで減ることがあります
退職金を含めた退職所得控除の使い切り状況を確認したうえで判断してください。
超える場合、または退職金がある場合 → ステップ2へ
控除を超える部分は何らかの形で課税対象になります。ステップ2で「一時金で受け取って2分の1課税の効果に頼るか」「年金形式に振り分けて控除を活用するか」を判断します。
ステップ2:厚生年金を含む公的年金が年間110万円を超えるか
超える場合(厚生年金がある会社員の多くが該当)→ 一時金が有利
公的年金だけで公的年金等控除110万円を使い切っているため、年金形式で受け取るとiDeCo年金が全額そのまま雑所得への上乗せとなります。所得税・住民税だけでなく、国民健康保険料・後期高齢者医療保険料の所得割も増加するため、保険料を含めたトータル負担が重くなります。一時金なら退職所得が分離課税となり、国保料への影響もありません。
110万円未満の場合(自営業者・国民年金のみの方など)→ 併用を検討
公的年金等控除に余裕枠があるため、その範囲内で年金形式に振り分ければ税ゼロ・保険料増加ゼロで受け取れます。退職所得控除の範囲内は一時金、超過分を控除の余裕枠で年金形式とすることで、一時金部分の課税退職所得を圧縮でき、トータルの税負担を軽減できます(前章「別ケース:自営業者の併用シミュレーション」参照)。
簡易判断フロー
iDeCoの受け取り設計はiDeCoは「節税」ではなく「税の繰り延べ」 で解説している「いつ、どの税率で払うか」という考え方とも深く関わっています。あわせて読んでいただくと、iDeCo全体の制度設計がより理解しやすくなります。
まとめ
iDeCoの受け取り方は「退職金があるか」「iDeCo残高が退職所得控除の範囲に収まるか」「厚生年金を含む公的年金が年間110万円を超えるか」で方向性が決まります。
- 退職金がなく、iDeCo残高が退職所得控除の範囲内に収まる場合:一時金で全額受け取れば税ゼロで手取りを最大化できる
- 退職金がある場合:受け取る順番と間隔で税負担が変わる。同じ年に受け取るより、別の年のほうが少なくなることがある
- 厚生年金がある会社員(公的年金110万円超):まず一時金を検討。年金形式にすると国保料・後期高齢者医療保険料の所得割も増加するため、トータル負担が大きくなる
- 残高が控除を超え、かつ公的年金が110万円未満(自営業者など):併用が有利。控除内は一時金、超過分を公的年金等控除の余裕枠で年金形式に振り分けることで、税・保険料を最小化できる
モデルケースのシミュレーションでは、退職金ありの会社員(iDeCo残高1,300万円)は年金形式より一時金が約73万〜126万円有利、自営業者(iDeCo残高2,000万円)は一時金一括より併用が約40万円有利という結果になりました。「自分が会社員型か自営業者型か」「iDeCo残高が控除を超えるか」を判断軸にして検討してみてください。
運用を続ける年金形式と比べても、同じ利回りで運用できるなら、モデルケースの会社員では一時金の手取りが多くなりました。ただ、一時金を自分で管理する自信がない場合は、家計の管理しやすさも含めて年金形式を選ぶ考え方もあります。
なお、2026年12月からはiDeCoの掛金の上限が上がり、70歳になるまで加入しやすくなります。ただし、老齢基礎年金やiDeCoの老齢給付金を受け取り始めると、原則として掛金は出せなくなります。いつ受け取るかは、いつまで積み立てるかとあわせて考えてください。
公的年金の見込み額はねんきんネット(日本年金機構)で確認できます。まずはご自身の見込み額を調べるところから始めてみてください。
モデルケースはあくまで一例です。ご自身の残高・退職金の有無・公的年金の見込み額に置き換えて、判断の材料にしていただければと思います。
関連記事
- 企業型DC・iDeCoの基本を整理する|3階建て構造と税メリット・デメリット — 企業型DB・DC・iDeCoの違いを3階建てで整理
- iDeCoとNISAはどちらが得か?退職金の有無で答えが変わる理由 — iDeCoはNISAより手取りで有利か?退職金なしなら約382万円差
- 【2026年改正】iDeCoは社会保険料・所得税が下がる?節税効果を年収別に試算 — 2026年改正でiDeCoの掛金上限が月6.2万円に拡大。年収別の節税額を試算しています
- マッチング拠出かiDeCoか 企業型DC向け判断フロー 2026年改正対応 — 企業型DC加入者がマッチング拠出とiDeCoのどちらを選ぶべきか、2026年改正後の手数料・上限を踏まえた判断フロー
参考文献・出典
- No.1420 退職金を受け取ったとき(退職所得)|国税庁
- No.2735 同じ年に2か所以上から退職手当等が支払われるとき|国税庁 — 退職金とiDeCoを同じ年に受け取る場合の合算控除の計算方法、および受取間隔による重複排除ルールの根拠
- No.1600 公的年金等の課税関係|国税庁
- iDeCoの加入資格・掛金・受取方法等|iDeCo公式サイト(国民年金基金連合会)
- 所得税法施行令 第70条・第72条|e-Gov法令検索 — 「iDeCo先→退職金後」の重複排除期間が前年以前4年内から9年内(5年→10年)に延長された根拠条文(令和8年1月1日以後に支払を受けた老齢一時金から適用)
- 令和7年度税制改正の大綱|財務省 — 退職所得控除の重複排除規定の見直しに関する改正大綱
- 所得税法 第30条|e-Gov法令検索 — 退職所得控除額が80万円に満たない場合は80万円とする規定(第6項第2号)
- No.1199 基礎控除|国税庁 — 合計所得金額に応じた基礎控除の額
- 国民健康保険と後期高齢者医療制度の令和8年度の保険料率|港区広報 2026年4月15日号
- 国民健康保険料の軽減|世田谷区 — 令和8年度の軽減基準
- 老齢基礎年金の満額(令和8年度)|日本年金機構
- iDeCoの拠出限度額・加入可能年齢の見直し|厚生労働省
- 【iDeCo】「いつまで運用するか」「どう受け取るか」で運用を考えよう|マネクリ(マネックス証券) — 年金形式で運用しながら取り崩す考え方