オルカンを買おうと思っているのですが、同じようなファンドがいくつもあって、どれを選べばいいか迷います。
信託報酬がいちばん安いファンドを選べば、コストもいちばん安く済むんじゃない?
信託報酬は、コストの一部です。株の売買にかかる手数料や保管の費用などは運用の結果として後から差し引かれ、運用報告書を見て初めて分かります。
その後からかかる費用は、どこを見れば分かるのでしょうか?
運用報告書の「1万口当たりの費用明細」です。本記事では、実質コストの調べ方と、全世界株式の主なファンド4本の実質コストを整理しましたので、一緒に見ていきましょう。
ユウは、同じようなオルカンのファンドが並ぶ中で、どれを選べばよいか迷っています。モカは、信託報酬がいちばん安いファンドを選べばコストもいちばん安く済むと考えています。
ここからは、実質コストと信託報酬の違い、隠れコストの内訳、目論見書と運用報告書の役割、運用報告書と総経費率の見方、全世界株式4本の実質コストの比較、低コストを支える仕組みの順に見ていきます。
※筆者は20年間、金融システムに携わってきた金融SEです。投資信託の運用周りを直接担当した経験はありませんが、業界の構造や仕組みには長年注目してきました。本記事は特定の商品を推奨するものではありません。数値は各ファンドの最新の交付運用報告書・交付目論見書(決算日はファンドごとに異なります)などに基づきます。最新の値は各運用会社の資料で確認してください。
この記事の位置づけ:本記事は投資信託の隠れコスト(総経費率)の調べ方に特化しています。どのインデックスファンドを選ぶかの判断軸は「オルカンとS&P500どっち?迷ったらオルカンの理由【3つの判断軸】 」で解説しています。
この記事でわかること
- 信託報酬のほかに、どんな費用がかかっているか
- その費用は、運用報告書のどこを見れば分かるか
- 同じ全世界株式のファンドでも、実質コストでどのくらい差があるか
結論──投資信託の「本当のコスト」は実質コストで見る
投資信託の本当のコストは「実質コスト」で見るべきであり、それは「信託報酬+隠れコスト」です。
| 項目 | 内容 | どこに書かれているか |
|---|---|---|
| 信託報酬 | 事前に決まっている運用管理費用(運用会社・販売会社・受託銀行の取り分) | 目論見書・運用報告書の両方 |
| 隠れコスト | 運用の結果として発生する事後コスト(売買委託手数料・有価証券取引税・保管費用・監査費用等) | 運用報告書「1万口当たりの費用明細」 |
| 実質コスト | 信託報酬+隠れコスト=ファンド保有期間中に実際に差し引かれる年率コスト | 運用報告書「1万口当たりの費用明細」の合計欄 |
| 総経費率(2024年4月〜) | 信託報酬+保管費用・監査費用等(売買委託手数料・有価証券取引税は含まない)。事前比較のために目論見書にも表示 | 交付目論見書・交付運用報告書 |
実質コストは信託報酬の表示値より高くなります。本記事で比べる全世界株式の4本では、差は年0.01〜0.04%程度でした。売買の多いアクティブファンドでは、差が大きくなる傾向があります。
確認方法はシンプルです。運用報告書(交付運用報告書)の「1万口当たりの費用明細」を見るだけ。2024年4月からは目論見書にも「総経費率」が記載されるようになり、購入前にも実質コストを比較しやすくなりました。
以降の章では、なぜこの構造になっているのか、どこを見れば数字が取れるのか、そして同じ「全世界株式」でも実質コストにどれだけ差があるのかを、順に解説していきます。
なぜ「信託報酬」だけ見ても本当のコストは分からないのか
信託報酬の表示値だけで投信を比較するのは、家賃だけで物件を選ぶようなものです。実際には水道光熱費・管理費・町内会費がかかります。投資信託にも同じ構造があります。
信託報酬は「事前に決まっている報酬」
信託報酬は、運用会社・販売会社・受託銀行の3者が「あらかじめ取り分を決めて」契約している費用です。年率で固定されており、純資産総額に対して日割りで差し引かれます。
- 運用会社:実際にポートフォリオを組成・運用する会社(例:三菱UFJアセットマネジメント)
- 販売会社:投資家に投資信託を売る会社(例:SBI証券、楽天証券)
- 受託銀行:信託財産を分別管理する銀行(例:三菱UFJ信託銀行)
この3者への報酬は事前に決まっているので、目論見書に明記できます。
隠れコストは「運用の結果として発生する」
一方、隠れコストは事前には金額が確定しません。なぜなら、運用しないと発生しないコストだからです。
- 構成銘柄の入れ替え(リバランス)で発生する売買委託手数料
- 株式の売買時にかかる有価証券取引税(海外市場)
- 海外株式を現地で保管するための保管費用
- 監査法人に支払う監査費用
- 運用報告書の印刷費用・その他
たとえばインデックスファンドでも、指数構成銘柄の入れ替えが発生すれば売買委託手数料がかかります。新興国市場の取引なら有価証券取引税の税率も異なります。これらは1年間運用してみないと最終的な金額が確定しないため、目論見書には書けず、運用報告書で事後的に開示する仕組みになっているのです。
ここを理解せず、信託報酬の表示値だけで比較すると、思わぬ差を見逃します。「同じ低コスト」に見える2本のファンドでも、実質コストでは差が出ることがあるからです。後で比べる全世界株式の4本でも、実質コストは年0.085〜0.15%と開きがありました。30年運用すれば数十万円の差になります。
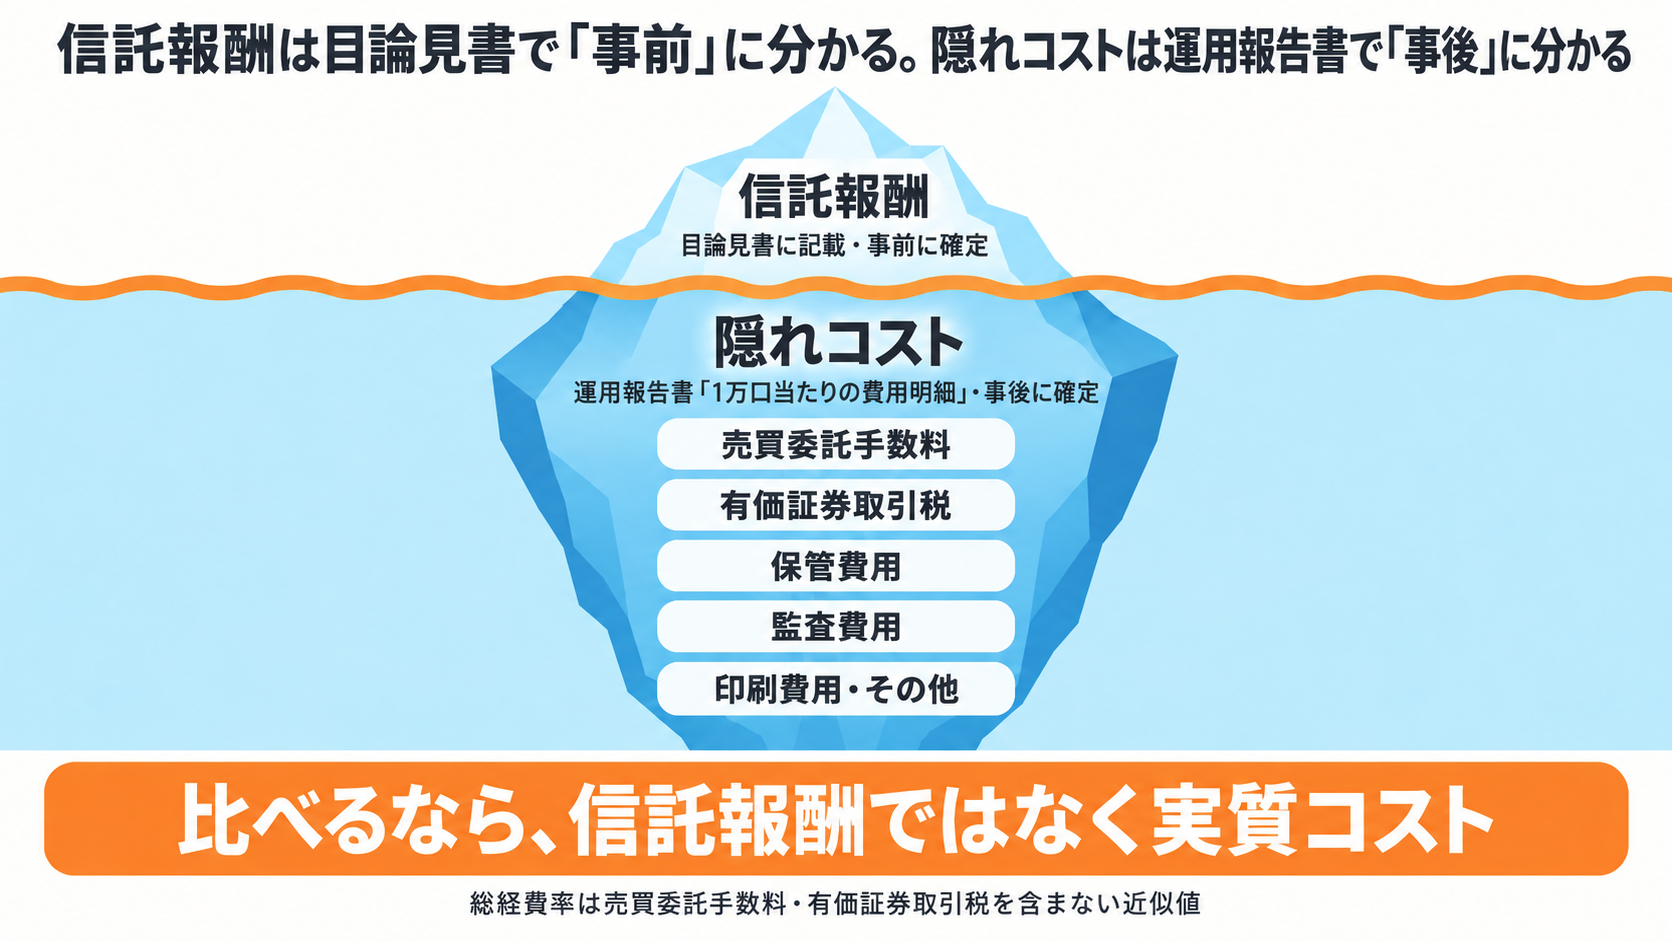
※ 氷山の大きさは「気づきにくさ」の比喩であり、金額の比率ではありません。インデックスファンドでは信託報酬のほうが大きく、隠れコストは年0.01〜0.04%程度です(本記事で比べる4本の場合)(後述のアクティブファンドでは逆転することがあります)。
隠れコストの内訳と調べ方
隠れコストは大きく5つに分解できます。それぞれ性質の違うお金です。

1. 売買委託手数料(売買回転率の影響を受ける)
組み入れ銘柄を売買するときに、証券会社に支払う手数料です。インデックスファンドでも、指数構成銘柄の入れ替えや、新規資金流入・解約に伴う売買で発生します。
ポイントは「売買回転率(年率)」です。1年間にポートフォリオのどれだけを入れ替えたかを示す指標です。アクティブファンドは銘柄を選び直すため回転率が高く、1年で大きく入れ替えることもあり、隠れコストが信託報酬を超えることすらあります。一方インデックスファンドは回転率が低くとどまります。インデックスは「指数構成銘柄の入替時」と「資金流出入の調整時」にしか売買しないため、運用上の売買頻度が構造的に小さいのです。

2. 有価証券取引税(国によって税率が違う)
海外市場で株式を売買するときにかかる税金です。日本国内では原則かかりませんが、たとえば英国は0.5%、中国は0.05%(2023年8月に0.1%から半減)、香港は0.1%(2023年11月改定、売買双方)といった具合に、国ごとに税率が違います。
全世界株式インデックスは英国・中国・香港・インド等の市場も含むので、有価証券取引税は構造的に発生します。一方、S&P500のような米国単独インデックスでは米国に有価証券取引税がほぼ無いため、この項目は限りなく小さくなります。
3. 保管費用(海外株式の現地カストディ)
海外株式は現地のカストディ銀行(保管銀行)で分別管理されます。その保管料です。現地通貨建てで発生するため、為替の影響も受けます。
4. 監査費用(信託財産の独立監査)
投資信託は信託財産として運用会社の自己資産から分離管理されており、その状態を監査法人が独立に監査します。これは投資家保護のために必須の費用です。純資産規模が大きいほど1口当たりの監査費用は薄まる構造です。
5. 印刷費用・その他
運用報告書の印刷費用、目論見書の改訂費用、開示書類の作成費用などです。最近は電子交付が進んでこの項目は縮小傾向にあります。
「隠れコスト」の本質
隠れコストの本質は「運用の副産物として発生する変動費」です。固定費(信託報酬)と違って事前にコミットできない代わりに、純資産規模が大きくなるほど薄まりやすい性質を持ちます。これが後述する「マザーファンド構造」の経済性につながります。
【基礎】目論見書と運用報告書の違い──「契約前の説明書」と「契約後の通信簿」
実質コストの話に入る前に、よく似た名前の重要書類2つを整理しておきます。目論見書と運用報告書です。どちらも投資家に交付される法定書類ですが、役割と書かれている内容がまったく違います。

目論見書:投資前の説明資料
目的: これから投資する人に「商品の中身を理解してもらう」ための事前説明資料。
- 投資前に必ず投資家に交付される(販売会社の義務)
- 商品の特徴・運用方針・リスク・コスト体系・税制等を網羅
- 信託報酬は事前確定の表示値として記載
- 2024年4月からは「総経費率」も併記され、信託報酬以外の費用も含めた目安が事前に分かる(売買委託手数料・有価証券取引税は含まない)
- 投資判断の最初の資料として位置づけられる
種類:
- 交付目論見書:必須交付・主要情報を簡潔にまとめた版
- 請求目論見書:投資家が請求すれば交付・より詳細な情報
運用報告書:投資後の実績報告書
目的: 投資を始めた後、運用の結果を投資家に報告する事後資料。
- 決算期ごとに作成・交付される(通常年1回)
- 当期の運用実績・組入銘柄・実際に発生したコストの内訳・ベンチマークとの比較等を記載
- 「1万口当たりの費用明細」セクションに実質コストが事後集計で開示される
- 過去の成績や運用の質を確認する資料
種類:
- 交付運用報告書:必須交付・主要情報を簡潔にまとめた版
- 運用報告書(全体版):投資家が請求すれば交付・組入銘柄の全リスト等を含む詳細版
整理:いつ・どちらを見るか
| 場面 | 見る資料 | 確認できること |
|---|---|---|
| 投資前 | 目論見書 | 信託報酬・総経費率・リスク・運用方針 |
| 投資後 | 運用報告書 | 実質コスト・隠れコストの内訳・実際の運用成績 |
つまり目論見書は「契約前の説明書」、運用報告書は「契約後の通信簿」と理解しておけば混同しません。コスト目線で言えば、目論見書の総経費率で目安を掴み、運用報告書の実質コストで答え合わせをする——この二段構えがコスト管理の基本フローになります。
運用報告書のどこを見れば実質コストが分かるか
実質コストを確認するなら、見るべきは交付運用報告書のたった1ページです。具体的には「1万口当たりの費用明細」というセクションです。
「1万口当たりの費用明細」セクションの構造(自作図解)
交付運用報告書には、運用期間中の費用を「ファンドの基準価額1万口あたり」に換算した明細表が必ず掲載されます。構造はおおむね以下のような表になっています。

- (a) 信託報酬:目論見書の表示値とほぼ一致する
- (b)〜(d):これが「隠れコスト」
- 合計欄の比率(%)がそのファンドの実質コスト
なお運用報告書は、運用会社サイトのスクリーンショットの転載に利用規約上の懸念があるため、本記事では構造のみを図示しています。実物は出典PDFで直接確認してください。
- eMAXIS Slim 全世界株式(オール・カントリー)運用報告書(運用会社サイト)
- 楽天・プラス・オールカントリー株式インデックス・ファンド(運用会社サイト)
- たわらノーロード 全世界株式(運用会社サイト)
交付運用報告書と運用報告書(全体版)の違い
運用報告書には2種類あります。
| 種類 | 配付方法 | 内容 |
|---|---|---|
| 交付運用報告書 | 受益者全員に交付(電子交付含む) | 要約版。1万口当たりの費用明細はここに載る |
| 運用報告書(全体版) | 受益者請求ベース、または運用会社サイトに掲載 | 詳細版。組入銘柄の全リスト・取引履歴等 |
実質コストを確認するだけなら、交付運用報告書だけで十分です。投信総合検索ライブラリー(資産運用業協会)からも、多くのファンドのPDFが入手できます。
総経費率の見方と信託報酬との違い──2024年4月開始の新しい表示
2024年4月から、投資信託の交付目論見書に「総経費率」が載るようになりました。交付運用報告書にも記載されています。これは購入前から実質コストを比較できるようにする、投資家保護の文脈で導入された制度です。
総経費率と実質コストの違い
両者は近い概念ですが、範囲と計算期間が異なります。総経費率は売買委託手数料・有価証券取引税を含まないため、実質コストよりわずかに小さく出る傾向があります。
| 指標 | 計算期間 | 掲載場所 | 確認できるタイミング |
|---|---|---|---|
| 実質コスト | 運用報告書の対象期間(年1回決算なら直近1年) | 運用報告書 | 決算後(事後) |
| 総経費率 | 直近の決算期間 | 交付目論見書・交付運用報告書 | 購入前(事前)・決算後 |
ただし総経費率には売買委託手数料・有価証券取引税が含まれていません。この2項目は運用報告書の「1万口当たりの費用明細」でしか分かりません。つまり総経費率は「実質コストの近似値を事前に把握できる指標」であり、完全に同じ数字ではない点に注意が必要です。投信を新規購入する前に「総経費率」を見れば信託報酬の表示値より実態に近いコスト感がつかめますが、最終的な答え合わせは購入後、運用報告書の実質コストで行う必要があります。
注意点:含む項目が違う
総経費率と実質コストは、含む項目が違います。目論見書の総経費率は、通常は直近の運用報告書と同じ期間の値ですが、目論見書の更新が遅れると期間がずれることもあります。たとえば eMAXIS Slim 全世界株式は最新の交付目論見書で「2025年4月26日〜2026年4月27日の総経費率は0.07061%」と記載されていますが、この数値には売買委託手数料・有価証券取引税は含まれていません。運用報告書側の実質コスト(同期間の1万口当たり費用明細の合計)は0.085%で、総経費率よりやや高く出ます。厳密に比較するときは、範囲(含む項目)と計算期間の両方を確認してください。
同じ「全世界株式インデックス」でも実質コストはこれだけ違う──主要4ファンドを比較
ここからが本記事のハイライトです。「全世界の株式に分散投資する」という同じゴールを目指す投資信託のうち、純資産総額の大きい主要4ファンドを実質コストで並べてみます。
連動指数は MSCI ACWI が3本、FTSE Global All Cap が1本と分かれていますが、投資家が達成したいゴール(世界全体への分散投資)は同じです。指数の違いは結果として銘柄数・コスト構造に影響しますが、選択肢として並べる価値があります。指数違いの解説は後述の補足セクションで整理します。
比較対象4ファンド(純資産は各社の公表値。基準日はファンドごとに異なります)
| # | ファンド | 運用会社 | 連動指数 | 純資産総額 | 信託報酬(税込・年率) |
|---|---|---|---|---|---|
| 1 | eMAXIS Slim 全世界株式(オール・カントリー) | 三菱UFJアセットマネジメント | MSCI ACWI | 約13.9兆円(2026年9月末) | 0.05775% |
| 2 | 楽天・プラス・オールカントリー株式インデックス・ファンド | 楽天投信投資顧問 | MSCI ACWI | 約9,625億円(2026年7月15日) | 0.0561% |
| 3 | SBI・全世界株式インデックス・ファンド(雪だるま) | SBIアセットマネジメント | FTSE Global All Cap | 約4,427億円(2026年9月末) | 0.1022% |
| 4 | たわらノーロード 全世界株式 | アセットマネジメントOne | MSCI ACWI | 約3,945億円(2026年11月6日) | 0.10989% |
連動指数が異なる商品も含めていますが、投資家が達成したいゴール(世界全体に分散投資する)はほぼ同じです。実用上の選択肢として並べて比較します。指数の違いは後述します。
純資産規模の差は約35倍。同じゴールでも、運用会社・販売モデル・参入時期によってここまで規模が違います。
① 信託報酬(表示値)の比較
意外な順位ですが、信託報酬の表示値だけで見ると楽天プラスがわずかに最安です。
| ファンド | 信託報酬(税込・年率) |
|---|---|
| 楽天プラス・オールカントリー | 0.0561% |
| eMAXIS Slim 全世界株式 | 0.05775% |
| SBI・雪だるま(全世界株式) | 0.1022% |
| たわらノーロード 全世界株式 | 0.10989% |
楽天は eMAXIS Slim より約0.002ポイント安く設定しています。後発組として「業界最低の信託報酬」を狙いに行った設計です。SBI・雪だるまとたわらノーロードは上位2社の倍近い水準で、ほぼ同等の信託報酬で並んでいます。
豆知識:eMAXIS Slimの信託報酬も「表示値と実際」が違う
eMAXIS Slim 全世界株式の信託報酬「0.05775%」自体も、実は純資産総額に応じて段階的に下がる受益者還元型です。
| 純資産総額の部分 | 信託報酬率(税込・年率) |
|---|---|
| 5,000億円未満 | 0.05775% |
| 5,000億円以上1兆円未満 | 0.05764% |
| 1兆円以上 | 0.05753% |
現在の純資産(約13.9兆円)では、実効的な信託報酬率は約0.05755%まで下がっています。信託報酬という「一番シンプルなはずの数字」でさえ表示値と実際にズレがある——これが、本記事のテーマ(実質コストで見る重要性)を裏付ける身近な例です。
② 隠れコストの比較(1万口当たりの費用明細から)
ここからが本題です。各社の交付運用報告書の「1万口当たりの費用明細」から、信託報酬以外の項目を抜き出します。
| ファンド | 売買委託手数料 | 有価証券取引税 | 保管費用等 | 隠れコスト計(円/1万口) |
|---|---|---|---|---|
| eMAXIS Slim 全世界株式 | 1円 | 3円 | 4円 | 8円 |
| 楽天プラス・オールカントリー | 1円 | 3円 | 3円 | 7円 |
| SBI・雪だるま(全世界株式) | 0円 | 0円 | 3円 | 3円 |
| たわらノーロード 全世界株式 | 1円 | 2円 | 8円 | 11円 |
※ 各社の最新交付運用報告書(一次資料)の値です。決算日は eMAXIS Slim が2026年4月、楽天が2026年7月、SBIが2025年11月、たわらが2025年10月で、厳密な同時点比較ではありません。目安として読んでください。
円表記レベルではほぼ同水準に見えますが、運用日数の違いを踏まえた年率換算では各ファンドで差がついてきます(次節③で詳述)。SBI・雪だるまはファンド・オブ・ファンズ構造で、投資先が米国上場ETF3本のみのため個別株を直接売買せず、売買委託手数料・有価証券取引税が構造的にゼロで、4ファンド中もっとも隠れコストが小さくなっています。たわらノーロードは保管費用等がやや大きい構造です。
③ 実質コスト=信託報酬+隠れコスト の4社比較表(本記事最大の表)
4社の実質コストを年率換算で並べると以下のとおりです。
| ファンド | 連動指数 | 信託報酬 | 隠れコスト(推定年率) | 実質コスト(推定年率) |
|---|---|---|---|---|
| eMAXIS Slim 全世界株式 | MSCI ACWI | 0.05775% | 約0.03% | 約0.085% |
| 楽天プラス・オールカントリー | MSCI ACWI | 0.0561% | 約0.04% | 約0.099% |
| SBI・雪だるま(全世界株式) | FTSE Global All Cap | 0.1022%(実質信託報酬・投資先ETFの経費率を含む) | 約0.01% | 約0.11% |
| たわらノーロード 全世界株式 | MSCI ACWI | 0.10989% | 約0.04% | 約0.150% |
※ eMAXIS Slim は最新交付目論見書(対象期間2025年4月26日〜2026年4月27日)で総経費率0.07061%が記載されています。楽天プラスは2023年10月設定の若いファンドで、第3期(2025年7月〜2026年7月)の実質コストは0.099%でした。第2期の約0.118%から下がり、eMAXIS Slim との差は縮まっています。SBI・雪だるまは投資先が米国ETF3本のファンド・オブ・ファンズです。公表されている実質信託報酬0.1022%は、ファンドの信託報酬(0.0682%)と投資先ETFの経費(年0.034%程度)を合わせた値です。これにファンドの保管費用(約0.01%)が別にかかるので、実質コストは約0.11%になります。たわらノーロードは第7期実測で実質コスト約0.150%です。SBIとたわらは決算を迎えていて、近く新しい運用報告書が出る見込みです。最新値は各運用会社の運用報告書PDFで必ず再確認してください。
- eMAXIS Slim 運用報告書(運用会社サイト)
- 楽天プラス・オールカントリー 運用報告書(運用会社サイト)
- SBI・雪だるま(全世界株式)目論見書・運用報告書(運用会社サイト)
- たわらノーロード 全世界株式 運用報告書(運用会社サイト)
④ なぜこの順位なのか(金融SE視点での解釈)
- 実質コストでも eMAXIS Slim が最安、楽天プラスが僅差で続く:信託報酬の表示値は楽天プラスがわずかに安いものの、実質コストは eMAXIS Slim 約0.085%、楽天プラス約0.099%です。楽天プラスは2023年10月設定の若いファンドで、実質コストは第2期の約0.118%から第3期は0.099%に下がりました
- SBI・雪だるまは隠れコストが最小だが、運用管理の費用が二段でかかる:投資先が米国ETF3本のため、個別株の売買委託手数料・有価証券取引税は発生せず、隠れコストは4本で最小です。一方、ファンドの信託報酬と投資先ETFの経費の二段で費用がかかるため、実質コストは約0.11%です。連動指数はFTSE Global All Cap(約10,000銘柄、MSCI ACWIの約4倍)で、分散度は高くなります
- たわらノーロードは構造的に不利:信託報酬の時点で他社の倍近く。隠れコストも合わせると実質コストは eMAXIS Slim の約1.8倍
- 純資産規模はコスト競争力の一因:マザーファンド共有の規模の経済が効くため、長期的には純資産が大きいファンドのほうが実質コストを下げやすい傾向があります。ただし、純資産の小さいSBI・雪だるまの隠れコストが最小であるように、規模だけでは決まりません。純資産は eMAXIS Slim 約13.9兆円・楽天プラス約9,625億円・SBI・雪だるま約4,427億円・たわら約3,945億円です
ただし指数連動精度(トラッキングエラー)で見るとまた別の話になります。信託報酬・実質コストが安くても、運用が下手で指数から大きく乖離するなら本末転倒です。指数との乖離は、年次の運用報告書でファンドとベンチマークの騰落率を比べれば確認できます。たとえば楽天プラスの第3期は、ファンド35.3%に対しベンチマーク35.1%でした。
⑤ 30年保有シミュレーション──実質コスト 0.085〜0.15% で月3万円積立

実質コストの差が長期投資でどれくらいインパクトを持つか、概算してみます。
前提:
- 月3万円・30年積立(元本1,080万円)
- 市場のリターン年率5%(インフレ調整後・コスト控除前)
- 実質コストはコスト後リターンに直接効く(リターン − 実質コスト = 投資家手取りリターン)
- 毎月末に積み立て、月利は年率を12で割って計算
試算結果(概算):
| 実質コスト | 投資家手取り年率 | 30年後の最終資産(概算) | eMAXIS Slim との差 |
|---|---|---|---|
| 0.085%(eMAXIS Slim) | 4.92% | 約2,458万円 | 基準 |
| 0.099%(楽天プラス) | 4.90% | 約2,452万円 | −約6万円 |
| 0.11%(SBI・雪だるま) | 4.89% | 約2,447万円 | −約11万円 |
| 0.150%(たわらノーロード) | 4.85% | 約2,429万円 | −約29万円 |
eMAXIS Slim と楽天プラスの差は約6万円、SBI・雪だるまとの差は約11万円。たわらノーロードとの差は30年で約29万円。月3万円積立でこの差なので、月5万円・10万円と積立額が大きくなるほど、また期間が長くなるほどコスト差のインパクトは比例で拡大します。
なお、楽天プラスは第2期の実質コスト(約0.118%)で計算すると、差は約15万円でした。第3期で0.099%に下がったことで、差は約6万円に縮まっています。
「年0.05%の差なんて誤差では?」と感じるかもしれませんが、複利で30年走ると、先ほどの試算のように数万円〜29万円の差になります。これが「コスト=信託報酬」から「コスト=実質コスト」へ視点を上げる意味です。
補足:MSCI ACWI と FTSE Global All Cap、指数の違いをどう見るか
本比較で SBI・雪だるまだけ連動指数が異なる(FTSE Global All Cap Index)点について、構造的な差を整理しておきます。

- MSCI ACWI:先進国+新興国の大型株・中型株(約2,400銘柄)/市場時価総額の約85%をカバー
- FTSE Global All Cap:先進国+新興国の大型・中型・小型株まで(約10,000銘柄)/市場時価総額の約98%をカバー
違いをまとめると:
- 銘柄数:FTSEはMSCI ACWIの約4倍。小型株までを含むためより広く市場を捉える
- 期待リターン:歴史的に小型株は大型株より高いリターンを期待できるという研究結果がある(ただし変動も大きい)。長期では微妙な差が出る可能性あり
- 取引コスト:小型株は流動性が低く、一般に売買のコストがかかりやすい
- 実用上の差:上位85%(時価総額ベース)が両指数で重複するため、長期パフォーマンスはほぼ連動すると考えてよい
なお、SBI・雪だるまの実質コストがやや高いのは、小型株のためではなく、ファンドと投資先ETFの二段で運用管理の費用がかかる構造によるものです。隠れコストそのものは4本で最小でした。どちらが優れているかは投資家の価値観次第ですが、本記事の比較対象としては「同じゴール(世界全体への分散投資)を達成する選択肢の1つ」として並べました。
もっと深く知りたい人向けの補足(金融SE視点)
ここまでで実質コストの比較という本題は終わりです。ここから先は、コスト構造の裏側をもっと深く理解したい人向けの補足です。読み飛ばしても本記事の要点は掴めます。
【金融SE視点】マザーファンド構造──eMAXIS Slim が低コストを維持できる仕組み
なぜ eMAXIS Slim シリーズが信託報酬を下げ続けられるのか、その源泉はマザーファンド構造にあります。
ベビーファンドとマザーファンドの二層構造
国内の主要なインデックスファンドは、おおむね以下の二層構造で運用されています。

ベビーファンド(販売用)は投資家から見える商品名。実際に株式を買っているのは裏側のマザーファンドです。
マザーファンド共有による規模の経済
eMAXIS Slim シリーズは、複数のベビーファンドが同じマザーファンドを共有しています。たとえば外国株式系のマザーファンドは、eMAXIS Slim 全世界株式・先進国株式の各ベビーファンドから資金が集まる構造です。米国株式は単独の「S&P500インデックスマザーファンド」を使用しており対象外です(マザーファンド名は時期により変更があるため、最新の目論見書を参照)。
これが効くポイントは2つあります。
- 売買委託手数料が薄まる:マザーファンドの純資産が大きいほど、1回あたりの売買単価が下がる
- システム運用コストが薄まる:基準価額計算・取引照合等のシステム運用コストが、複数ベビーファンドで按分される
eMAXIS Slim 全世界株式の純資産は2026年9月末時点で約13.9兆円。マザーファンド全体ではこれを上回る規模になります。日本の投信業界では他に類例のないスケールに到達しているため、隠れコストが薄まりやすい構造を持っているのです。
これが、信託報酬の表示値だけでなく実質コストでも eMAXIS Slim が優位を保ちやすい理由です。
【金融SE視点】基準価額はどう計算されているか──1日1回更新の裏側
実質コストの話と直接ではありませんが、投資信託のコストは「基準価額」から日々差し引かれる仕組みなので、基準価額計算のフローを理解しておくと納得感が違います。
基準価額計算のタイムライン

つまり、基準価額には毎日少しずつコストが反映されているのです。信託報酬は年率0.05775%でも、これを365日に割って日々差し引かれています。隠れコストも同様に発生時点で純資産総額から控除され、結果として基準価額の伸びが「実質コスト分だけ抑えられる」構造です。
ブラインド方式──申込日の基準価額は分からない
ちなみに国内の投資信託はブラインド方式を採用しています。投資家は申込時点で「いくらの基準価額で買えるか」が分かりません。申込の締切時刻(ファンドにより15時や15時30分)までに申し込んだ分は、海外資産のファンドでは申込日の翌営業日の基準価額で約定します。
これは「リアルタイム基準価額を見ながら売買して、純資産を毀損する」ことを防ぐための制度設計です。実質コストとは直接関係しませんが、基準価額の裏側を理解する文脈で押さえておくと、運用報告書の読み方がぐっと深くなります。
【金融SE視点】信託報酬値下げ競争の正体──業界構造から読む
eMAXIS Slim は商品名のとおり「業界最低水準の運用コストを将来にわたって目指し続ける」と公言しているシリーズです。これがなぜ可能なのか、業界構造から読み解きます。
値下げを可能にする3つの構造
- マザーファンド共有による規模の経済
- 前述のとおり、複数ベビーファンドで運用基盤を共有することでコストが薄まる
- ネット販売中心モデル
- 対面販売では販売会社の取り分が大きいが、ネット販売中心のシリーズでは販社配分を抑えられる
- シリーズ全体での収益確保モデル
- 個別ファンドで利益を出すのではなく、シリーズ全体の純資産規模で収益を取りに行く戦略
特に3つめが重要です。運用会社(三菱UFJアセットマネジメント)にとって、信託報酬を下げてもシリーズ全体で純資産が増えれば収益総額は増えます。「単価×数量」の数量を増やすゲームに振り切っているのです。
楽天プラス・SBI系も同じ構造を取り入れている
楽天・プラスシリーズやSBI・Vシリーズなどの低コストシリーズも、ネット販売中心・シリーズ全体での収益化という点では、似た考え方をとっています。
アクティブファンドではこの構造が成立しない
逆に言えば、アクティブファンドでは値下げ余地が乏しい構造になっています。
- ファンドマネージャーの人件費・リサーチ費用が固定的にかかる
- アクティブ運用は売買回転率が高く、隠れコストが下がりにくい
- 対面販売中心の販社経由で売られることが多く、販社配分も大きい
信託報酬を年0.055%まで下げたアクティブファンドもあります。それでも売買の多さによる費用は残ります。SBI・全世界高配当株式ファンド(年4回決算型)では、運用報告書2作成期分(2025年2月〜2026年2月の1年間)の費用を合算すると、売買委託手数料と取引税などを含めて約0.49%でした。詳しい内訳はSBI・全世界高配当株式ファンドの評価記事 で検証しています。
「アクティブファンドはコストが高い」のは怠慢ではなく、構造的にそうならざるを得ないからです。だからこそ、コスト面ではインデックスファンドのほうが圧倒的に有利になります。
【参考】オルカンとS&P500の実質コスト感
ここまでは全世界株式インデックス4ファンドの比較でしたが、「オルカンかS&P500か」という商品選びの判断軸は、姉妹記事で詳しく解説しています。実質コストで見ても両者の差はごくわずかで(オルカン約0.085%・S&P500約0.081%)、指標によって優劣が入れ替わるほど僅差なので、コストを理由にどちらかを選ぶ意味はほとんどありません。
まとめ──「信託報酬の安さ」から「実質コストでの比較」へ
ここまでの内容を振り返ります。
- 投資信託の本当のコストは「実質コスト=信託報酬+隠れコスト」で見る
- 隠れコストは売買委託手数料・有価証券取引税・保管費用・監査費用・印刷費用等の5項目に分解できる
- 確認場所は交付運用報告書の「1万口当たりの費用明細」。2024年4月からは目論見書の「総経費率」でも事前比較できる
- eMAXIS Slim が低コストを維持できるのはマザーファンド共有・ネット販売中心・シリーズ全体収益化の3点セット
- 全世界株式インデックス4ファンドの実質コスト比較:eMAXIS Slim 約0.085%・楽天プラス約0.099%(第2期の約0.118%から低下)・SBI雪だるま約0.11%・たわらノーロード約0.150%。30年積立でたわらとの差は約29万円
行動提案はシンプルです。まずは自分が保有している投資信託の最新の交付運用報告書を1回だけ開いて、「1万口当たりの費用明細」を見てみてください。そこに書かれている合計欄が、あなたが今支払っている本当の年間コストです。
その数字を見たうえで「今のままでいい」と納得できれば、それが正解。もし「思ったより高い」と感じたら、より低コストの代替ファンドへの乗り換えを検討する余地があるサインです。
「投資は商品選びではなく人生設計」——本ブログの根幹のメッセージです。コストを正しく把握することは、人生設計の精度を上げる行為そのものです。信託報酬の表示値だけで判断していた状態から、実質コストで比較する状態へ。この一段の視点アップが、長期投資のリターンを確実に押し上げてくれます。
関連記事
- オルカンとS&P500どっち?迷ったらオルカンの理由【3つの判断軸】 — 本記事と双方向リンクの核。コスト構造を踏まえた銘柄選びへ
- 新NISAの成長投資枠で高配当株を買う戦略|インデックス投資との使い分け方 — 実質コストの低い投信を NISA でどう使い分けるか
- ボーナスの投資使い方を決める4ステップ【後悔しないチェック】 — 実質コストを確認した後の運用見直しアクションへ
- インデックス積立・高配当株投資に合った証券会社の選び方 — 実質コストの観点を踏まえた証券会社選び
- 変額保険とNISA どっちがいい?手数料の実質差を比較 — 同じ「目論見書からコストを読む」手法を、変額保険(保険関係費・解約控除)に当てはめたケース
- SBI・全世界高配当株式ファンド(年4回決算型)を評価|構成銘柄・実質コストを検証 — 信託報酬0.055%のアクティブファンドを、運用報告書の費用明細から検証した実例
- NISAの配当金を非課税にする設定|株式数比例配分方式とは — NISAで投資信託に加えて株やETFも持つなら確認したい、配当金の受け取り方法の設定(投資信託の分配金はこの設定に関係なく非課税)
参考
本記事の考え方は、以下のコミュニティで学んだ内容をベースに、自分自身で実際に経験・検証して執筆しています。
- リベラルアーツ大学(リベ大) — お金にまつわる5つの力(貯める・稼ぐ・増やす・守る・使う)を学べる無料サービス
- リベシティ — リベ大が運営するお金の悩み相談コミュニティ
参考文献・出典
- 楽天・プラス・オールカントリー株式インデックス・ファンド 交付運用報告書 第3期|楽天投信投資顧問(PDF) — 1万口当たりの費用明細・総経費率
- eMAXIS Slim 全世界株式(オール・カントリー) 交付目論見書|三菱UFJアセットマネジメント(PDF) — 信託報酬・総経費率・申込の締切時刻
- SBI・全世界株式インデックス・ファンド 交付運用報告書|SBIアセットマネジメント(PDF) — 費用明細・実質信託報酬
- MSCI ACWI Index ファクトシート|MSCI(PDF) — 構成銘柄数・カバー率
- 投信総合検索ライブラリー|資産運用業協会 — 各ファンドの目論見書・運用報告書