「1億円持っている人は日本に何%いるのか」——検索してこのページにたどり着いた方は、おそらく野村総研の階層ピラミッドを一度は目にして、自分がどの層に入るのかを確かめたことがあると思います。
ただ、そこで分かるのは「自分がどの層か」だけです。だからこそ、多くの人は続けてこう調べます。
- どこからが富裕層なのか(「富裕層 定義」「準富裕層とは」「アッパーマス層とは」)
- 1億円以上は何人に一人なのか(「資産1億円 何人に一人」「富裕層 割合」)
- その層に届いたら、本当に安心できるのか(「資産1億円 精神的余裕」「資産1億円超えたら」)
上の2つは、調べれば数字が出ます。この記事でも前半で出します。答えが返ってこないのは3つ目だけです。そして本当に知りたかったのは、たいてい3つ目のほうです。
自分がどの層にいるかを知っても、あなたの計画そのものは1歩も進みません。自分でコントロールできるのは「毎月いくら入金できるか」と「その資産が毎年いくら生むか」の2つだけです。この2つに視点を移すと、やることがはっきりします。自分がどの層に入るのかを確かめる代わりに、今月の支出を1項目だけ見直してみる。他人の資産額を調べる代わりに、今年いくら入金できたかと、その資産が1年でいくら生んだかを数える。どちらも自分の手元で答えが出ますし、来月には数字が変わります。他人の資産額は、どれだけ眺めても自分の数字を1円も変えません。
なぜこの2つなのか。自分がどの層にいるかは、他人の年齢・家族構成・相続といった、自分ではどうにもできない事情で決まります。一方、この2つは今月から自分の意思で変えられる数字だからです。本記事では、まず野村総合研究所の階層データで分布を正確に押さえ、そのうえでその数字から抜け落ちている情報と、代わりに使えるものさし2つを確認していきます。
なお、この記事は「1億円を目指すべきだ」と勧めるものではありません。特定の銘柄・商品を推奨するものでもありません。自分の目標額を自分で決めるための材料を渡すことが目的です。
この記事でわかること
- 野村総合研究所の5階層で、純金融資産1億円以上の世帯が全体の何%かという分布
- その「1億円」が何を指しているのか(不動産を含まない・負債控除後・世帯単位)という定義の正確な意味
- 各階層に届くまでの積立年数の試算(前提を明示したモデルケース)
- 同じ純金融資産3,000万円でも、支出と家族構成で持ちこたえられる年数が倍違うこと
- 自分の目標額を年間支出から決める方法(年間支出の25倍と、その3つの前提)
- 資産額の代わりに使える2つのものさし——「入金力」と「年間配当額」
- 今月から始められる最小の一歩
純金融資産1億円は全体の何%か
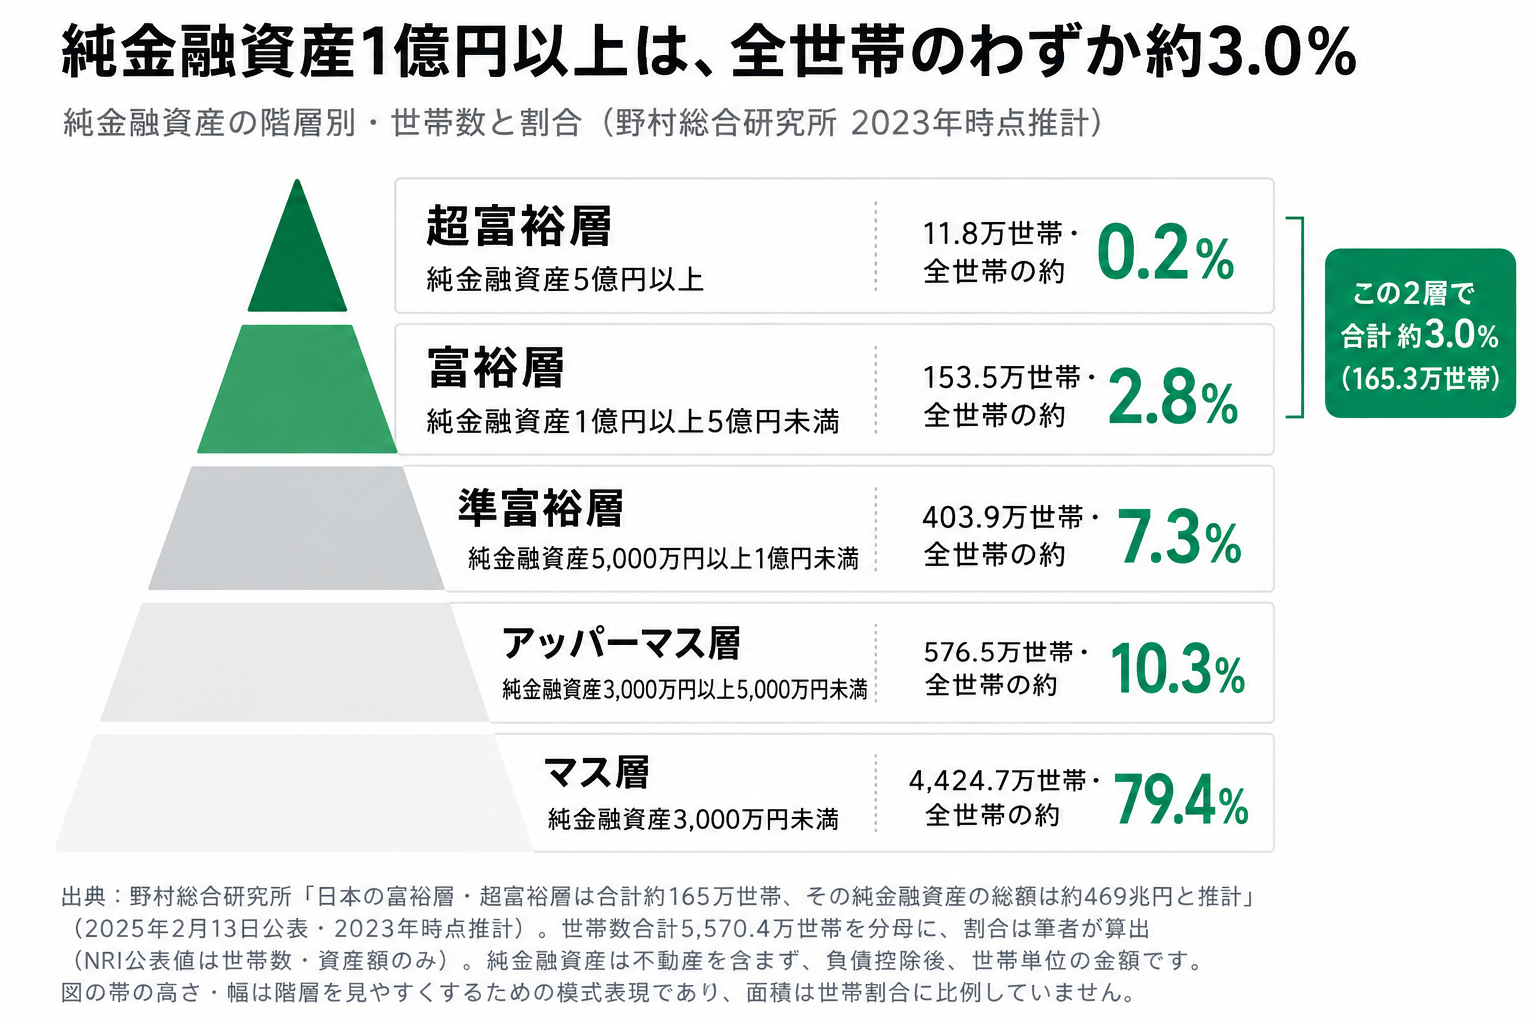
野村総合研究所(NRI)が2025年2月に公表した2023年時点の推計では、純金融資産1億円以上の世帯(富裕層+超富裕層)は全世帯の約3.0%です。ただし、この「1億円」は多くの人が思い浮かべる「資産1億円」とは中身が違います。
NRIの調査でいう純金融資産とは、次のように定義されています。
- 金融資産から負債を差し引いた後の金額(預貯金・株式・債券・投資信託・保険などの合計から、住宅ローン等を引いた残り)
- 不動産は含まない(自宅の評価額は資産としてカウントされない)
- 世帯単位(個人ではなく、夫婦・家族をひとまとまりとして数える)
つまり「自宅を含めた総資産が1億円」の人はこの階層に入らない可能性があります。逆に、賃貸暮らしで現金と証券だけで1億円ある人は入ります。同じ「1億円」という言葉でも、指しているものが違うわけです。
富裕層・準富裕層・アッパーマス層とは?5つの階層の定義と世帯割合
NRIは純金融資産の保有額で世帯を5つの階層に分けています。金額の区切りは公表されている定義そのままです。
| 階層 | 純金融資産保有額 | 世帯数 | 全世帯に占める割合 |
|---|---|---|---|
| 超富裕層 | 5億円以上 | 11.8万世帯 | 約0.2% |
| 富裕層 | 1億円以上5億円未満 | 153.5万世帯 | 約2.8% |
| 準富裕層 | 5,000万円以上1億円未満 | 403.9万世帯 | 約7.3% |
| アッパーマス層 | 3,000万円以上5,000万円未満 | 576.5万世帯 | 約10.3% |
| マス層 | 3,000万円未満 | 4,424.7万世帯 | 約79.4% |
(野村総合研究所が2025年2月13日に公表した、2023年時点の推計。世帯数合計5,570.4万世帯を分母に、割合は筆者が算出。NRI自身は世帯数と資産額のみを公表しており、割合は非公表)
この推計はどういうものか——2年ごとに出る、金融機関向けの市場規模調査
数字を使う前に、この推計の性格を押さえておくと読み方が変わります。
- いつから・どの頻度で:NRIは2005年からこの推計を続けており、おおむね2年ごとに公表しています。直近3回は2020年12月(2019年の推計)、2023年3月(2021年の推計)、2025年2月(2023年の推計)で、対象年から1〜2年遅れて発表されるのが通例です
- どうやって数えているか:全世帯を調べたものではなく、統計とアンケートからの推計値です。出所として、国税庁「国税庁統計年報書」、総務省「全国消費実態調査」、厚生労働省「人口動態調査」、国立社会保障・人口問題研究所「日本の世帯数の将来推計」、東証「TOPIX」、およびNRI「生活者1万人アンケート調査(金融編)」「富裕層アンケート調査」などが挙げられています
- 何のために出しているか:金融機関に向けた市場規模の情報です。NRIはこの推計とあわせて、「資産運用ニーズの背景にある顧客の世帯構成やキャッシュフロー、ライフスタイルに対する理解を深める」「デジタルチャネルの活用や顧客との早期の接点構築」といった提言を、金融機関に向けて行っています
前回(2021年の推計)と比べると、富裕層・超富裕層の世帯数は148.5万世帯から165.3万世帯へ11.3%増、純金融資産の総額は364兆円から469兆円へ28.8%増でした。NRIはこの伸びの要因を、株価の急騰と円安によるリスク性資産の値上がりに加え、準富裕層の一部が富裕層へ移行したこと、と説明しています。階層の人数が増えたのは、一人ひとりが猛烈に貯めたからというより、持っている資産の値段が上がったからという側面が大きいわけです。
「いつの間にか富裕層」——会社員が気づいたら1億円
2025年の発表で新しく登場したのが、この呼び方です。NRIによれば、40代後半から50代の一般の会社員が、従業員持株会・確定拠出年金・NISA枠の活用を通じて運用資産が1億円を超えたケースを指します。準富裕層から富裕層になったこの層は、富裕層以上の世帯のうち1〜2割程度を占めると推察されています。
ここで押さえておきたいのは、この階層が事業や相続だけでできているわけではないということです。給与収入の範囲で暮らしながら、勤務先の制度と非課税枠を長く使い続けた結果として入っている人が、相応の割合でいます。
一方でNRIは、この層について「従来の富裕層と比べて金融知識が十分ではなく、商品特性やリスクの理解が不十分なままに金融商品を購入する可能性がある」とも指摘しています。資産が増えたこと自体が、そのまま安心を意味するわけではない——この記事の後半で扱う話が、NRIの側からも指摘されている形です。
各階層に届くまでの積立年数(試算モデル)
「上位何%か」より役に立つのは、「その水準に届くには毎月いくらを何年続ける計算になるのか」という距離感です。ここからは統計データではなく、前提を置いた試算に切り替えます。
計算の前提は次のとおりです。
- 初期資産ゼロから、毎月一定額を積み立てる
- 年利5%(複利・毎月末に積立)
- 税金・手数料・物価上昇は考慮しない
- 途中で積立額を増減させない
この前提で、各階層の入口に届くまでの年数を計算すると次のようになります(小数点以下は四捨五入)。
| 到達ライン | 月3万円 | 月5万円 | 月8万円 | 月10万円 | 月20万円 |
|---|---|---|---|---|---|
| 3,000万円(アッパーマス層の入口) | 約33年 | 約25年 | 約19年 | 約16年 | 約10年 |
| 5,000万円(準富裕層の入口) | 約42年 | 約33年 | 約26年 | 約23年 | 約14年 |
| 1億円(富裕層の入口) | 約54年 | 約45年 | 約37年 | 約33年 | 約23年 |
| 5億円(超富裕層の入口) | 約85年 | 約75年 | 約66年 | 約62年 | 約49年 |
先に断っておきます。この表の3,000万円・5,000万円・1億円は、NRIが階層を区切るために置いた線であって、あなたが目指すべき金額ではありません。あなたの目標額は、後半の「必要な資産額は自分の支出水準で決まる」で自分の数字から出します。この表では、よく見かける階層の金額が、積立に直すとどれくらいの距離になるのかだけを確認してください。
数字はあくまで一定条件下の計算であり、「この通りに増える」という意味ではありません。実際の運用成績は年ごとに大きく振れます。
この表で確認しておきたいのは、階層が一段上がるごとに、必要な入金力が跳ね上がるということです。
準富裕層(5,000万円)は、時間をかければ現実的な射程に入ります。たとえば30代前半から月10万円の積立を続ければ、約23年後、50代前半には到達する計算です。
一方、富裕層(1億円)のラインになると、必要な入金力が一段上がります。給与からの積立だけで1億円に乗せようとすると、月10万円を33年、月8万円なら37年続ける計算になります。不可能ではありませんが、20代のうちに始めて定年まで一度も止めない、という前提です。
さらに超富裕層(5億円)は、給与からの積立という前提そのものが成り立ちません。月10万円の積立を続けても約62年、月20万円という高水準の入金力があっても約49年かかる計算です。定年までに届く水準ではありません。実際の富裕層・超富裕層世帯には、事業・不動産・相続など、給与以外の要因が背景にあるケースも一定数あると考えられます。ただし前述のとおり、NRIは富裕層以上の1〜2割を「いつの間にか富裕層」——持株会や確定拠出年金・NISAで資産が1億円を超えた一般の会社員——と推察しています。給与所得者がこの階層に入る道が閉じているわけではありません。ただしその多くは、20年30年という時間をかけた結果です。
そのため、この表は「あなたはこの階層です」と診断するためのものではなく、階層までの距離を大まかな年数に置き換えて眺めるための目安として使ってください。
その数字が測っていないもの
同じ純金融資産3,000万円でも、家計の安全性はまったく違います。
私たちはつい、資産額だけで「お金に余裕がある人・ない人」を分けてしまいます。資産額が大きいほど余裕がある傾向は、確かにあります。ただ、資産額が表しているのは「いくら持っているか」だけです。実態に近づくのは、そこに毎年の支出を並べて、「支出の何年分の資産があるか」という割合で見たときです。同じ3,000万円でも、年に240万円で暮らす人なら支出の12.5年分、480万円かかる人なら6.3年分。同じ数字が、まったく違う意味になります。
この差が生まれる背景には、純金融資産という指標の作りもあります。先ほど確認したとおり、この数字は不動産を含まず、世帯単位で、負債を引いた後の金額です。裏を返すと、これから出ていくお金——教育費・住居費・老後の生活費——は一切考慮されていないということです。
架空の設例で比べてみます。
| Aさん | Bさん | |
|---|---|---|
| 年齢・世帯 | 45歳・単身 | 45歳・4人家族 |
| 金融資産 | 3,000万円 | 4,500万円 |
| 負債 | なし | 住宅ローン残1,500万円 |
| 純金融資産 | 3,000万円 | 3,000万円 |
| 住まい | 賃貸 | 持ち家(資産に計上されない) |
| 年間支出 | 240万円 | 480万円 |
| 持ちこたえられる年数 | 約12.5年分 | 約6.3年分 |
| これから確実に出ていくお金 | — | 子2人の大学費用 |
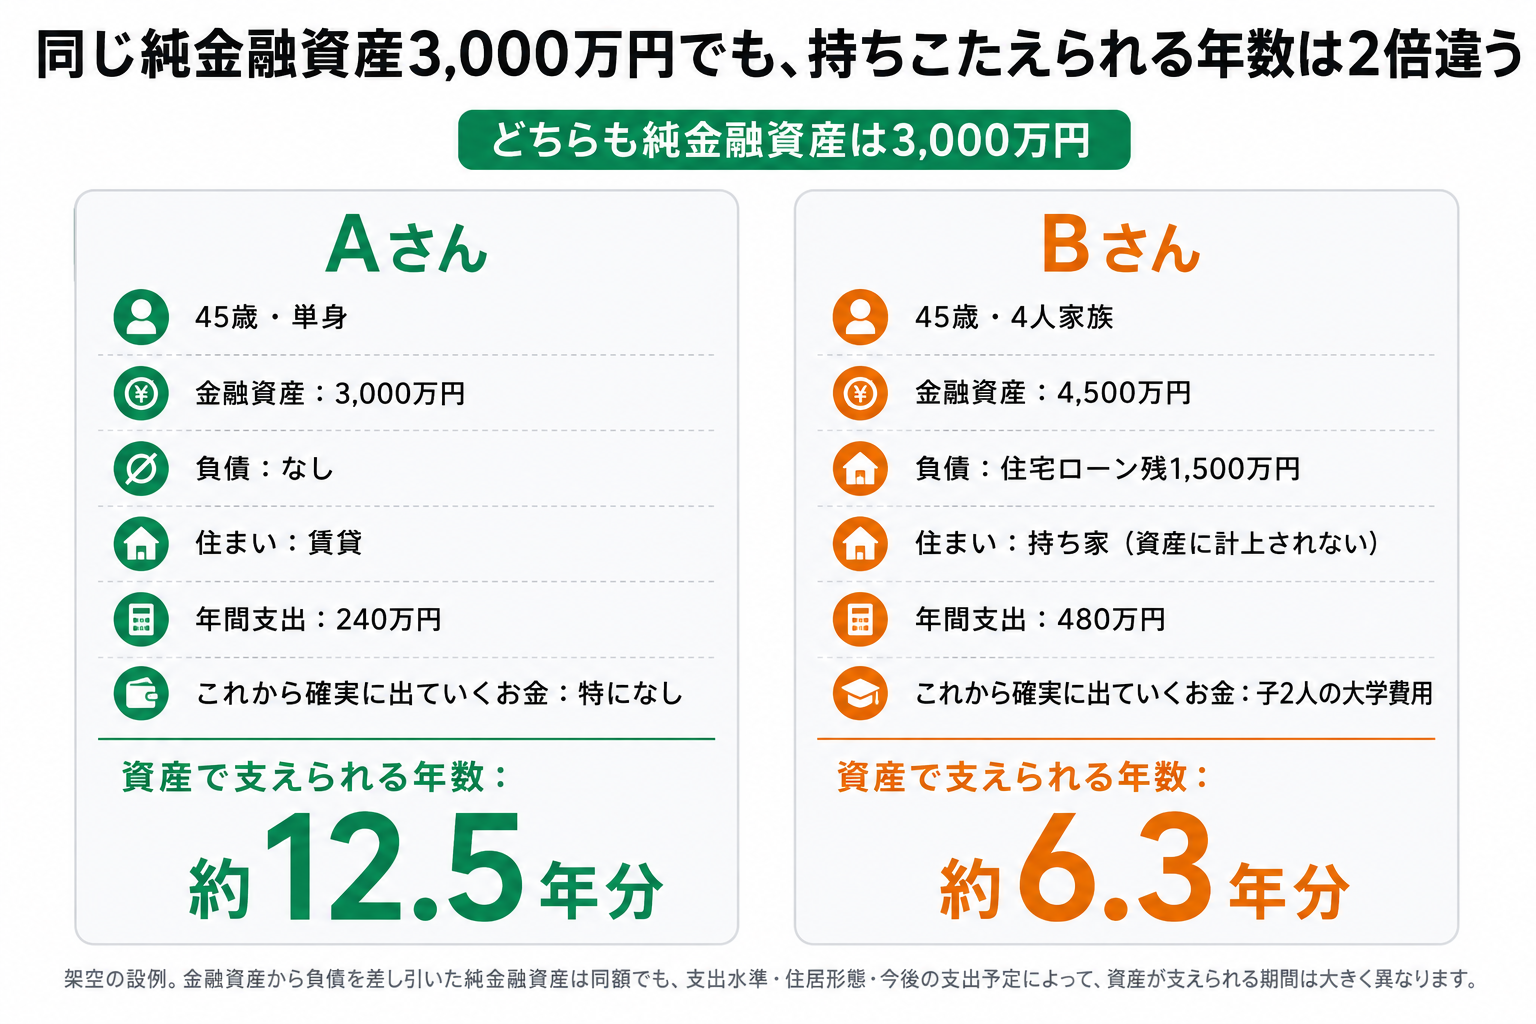
2人とも、NRIの階層表では同じアッパーマス層に入ります。しかし、支出の何年分かで見ると持ちこたえられる年数は倍違います。さらにBさんには自宅という資産(統計には出てこない)と、教育費という支出(統計には出てこない)の両方があります。
ここで誤解しないでいただきたいのは、これはNRIのデータの欠陥ではない、ということです。あの推計は、金融機関が顧客層を理解し、営業戦略を立てるための市場規模の把握を主な目的としています。NRI自身、レポートの結論部分で「顧客の世帯構成やキャッシュフロー、ライフスタイルに対する理解を深める」「デジタルチャネルの活用や顧客との早期の接点構築」など、金融機関に向けた提言を行っています。不動産が対象に含まれないのも、金融機関が投資商品として提案しやすい"金融資産"の規模を把握することが目的だからだと考えられます。個々の家計の安全性を測るために作られたものではありません。落とし穴はデータではなく、その数字を「自分はこれで安心なのか」の答えだと思ってしまうことにあります。この読み方の指摘は筆者の見方であり、NRIがそう述べているわけではありません。
必要な資産額は自分の支出水準で決まる
目標額は、他人の資産額からではなく、自分の年間支出額から決まります。
その年間支出額は、家計簿がなくても出せます。いちばん簡単なのは、1年間の手取り収入から、1年間で増えた貯蓄・投資額を引く方法です。残りが、その1年で使った金額になります。
いちばん簡単な目安が「年間支出の25倍」です。25倍という数字は「1 ÷ 4%」から来ています。米国の研究(トリニティスタディ)では、当初資産の4%を初年度に引き出し、以後は物価に合わせて調整していく取り崩し方が検証されました。その結果、30年間資産が尽きなかったケースが過去データ上は大半だった、というのが根拠になっています。
ただし、この25倍という数字を使うときは、3つの前提を押さえておく必要があります。
1点目は、25倍を掛ける相手は支出額そのものではなく、「資産だけで賄う必要がある金額」だということです。給与や年金のように資産以外から入ってくる収入があるなら、その分は支出から差し引きます。残った不足額が、資産に働いてもらう部分です。支出額そのものに25倍を掛けることになるのは、その収入がゼロのとき——つまり「働かずに生活費のすべてを資産だけで賄う」(いわゆるFIRE)を目指す場合だけです。
2点目は、老後資金として考えるなら、その不足額は「今の支出額」からではなく「老後の支出額」から計算するという点です。老後の支出は今の支出とイコールとは限りません。ここから年金で賄える分を差し引いた不足額の逆算は「高配当株投資のみでインデックス投資は不要なのか?年金+配当金で逆算した結論 」で詳しく扱っています。
3点目は、この成功率が資産配分に強く依存するという点です。原典の集計(インフレ調整後・30年・引き出し率4%)では、株式75%・債券25%なら成功率98%、株式50%・債券50%なら95%ですが、株式25%・債券75%では71%、全額債券では20%まで下がります。4%という数字が成り立つのは、資産の半分以上を株式など値動きのある資産で持っている場合です。預金や債券が中心の資産に、そのまま25倍を当てはめることはできません。
以下のAさん・Bさんの例は、話をシンプルにするため「今の支出額をそのまま老後も続け、年金は考慮しない(=完全リタイアを目指す)」前提で計算しています。年金を考慮する場合は、このあと紹介する不足額の逆算に置き換えて読んでください。
先ほどのAさん・Bさんに当てはめると、次のようになります。
- Aさん(年間支出240万円)→ 目標の目安は6,000万円
- Bさん(年間支出480万円)→ 目標の目安は1億2,000万円
同じ「1億円」でも、Aさんにとっては十分すぎる額であり、Bさんにとっては足りない額です。1億円という数字は、誰にとっても正解の目標額ではありません。だからこそ、その1億円に自分が届いているかどうかを気にしても、あまり意味がないわけです。
なお、25倍という目安はざっくりした入口です。年金の受給額、税金、NISAを使うかどうか、配当で受け取るか売却して受け取るかで、必要額は数千万円単位で変わります。自分の数字で必要元本を逆算したい方は、こちらの記事で利回り別・口座別に計算しています。
ものさし①:資産額ではなく「入金力」
資産額の代わりに毎月見たいのは、支出と入金力です。入金力とは、手取り収入から支出を引いた「毎月投資に回せる金額」のことです。
ここで主役なのは、資産額でも入金力でもなく、支出水準だという点を先に断っておきます。前の章で見たとおり、目標額は「支出×25倍」で決まるので、支出を減らせば目標額そのものが小さくなります。同時に、支出を減らせば手取りから引かれる分が減る分だけ、入金力も増えます。支出を減らすと、目標額が小さくなることと、入金力が増えることの2つが同時に起きます。だから支出のコントロールがいちばん効果が大きいのです。入金力は収入にも左右されますが、今月から自分の意思で変えられるのは支出のほうです。そのため本記事でも、支出を軸に見ていきます。
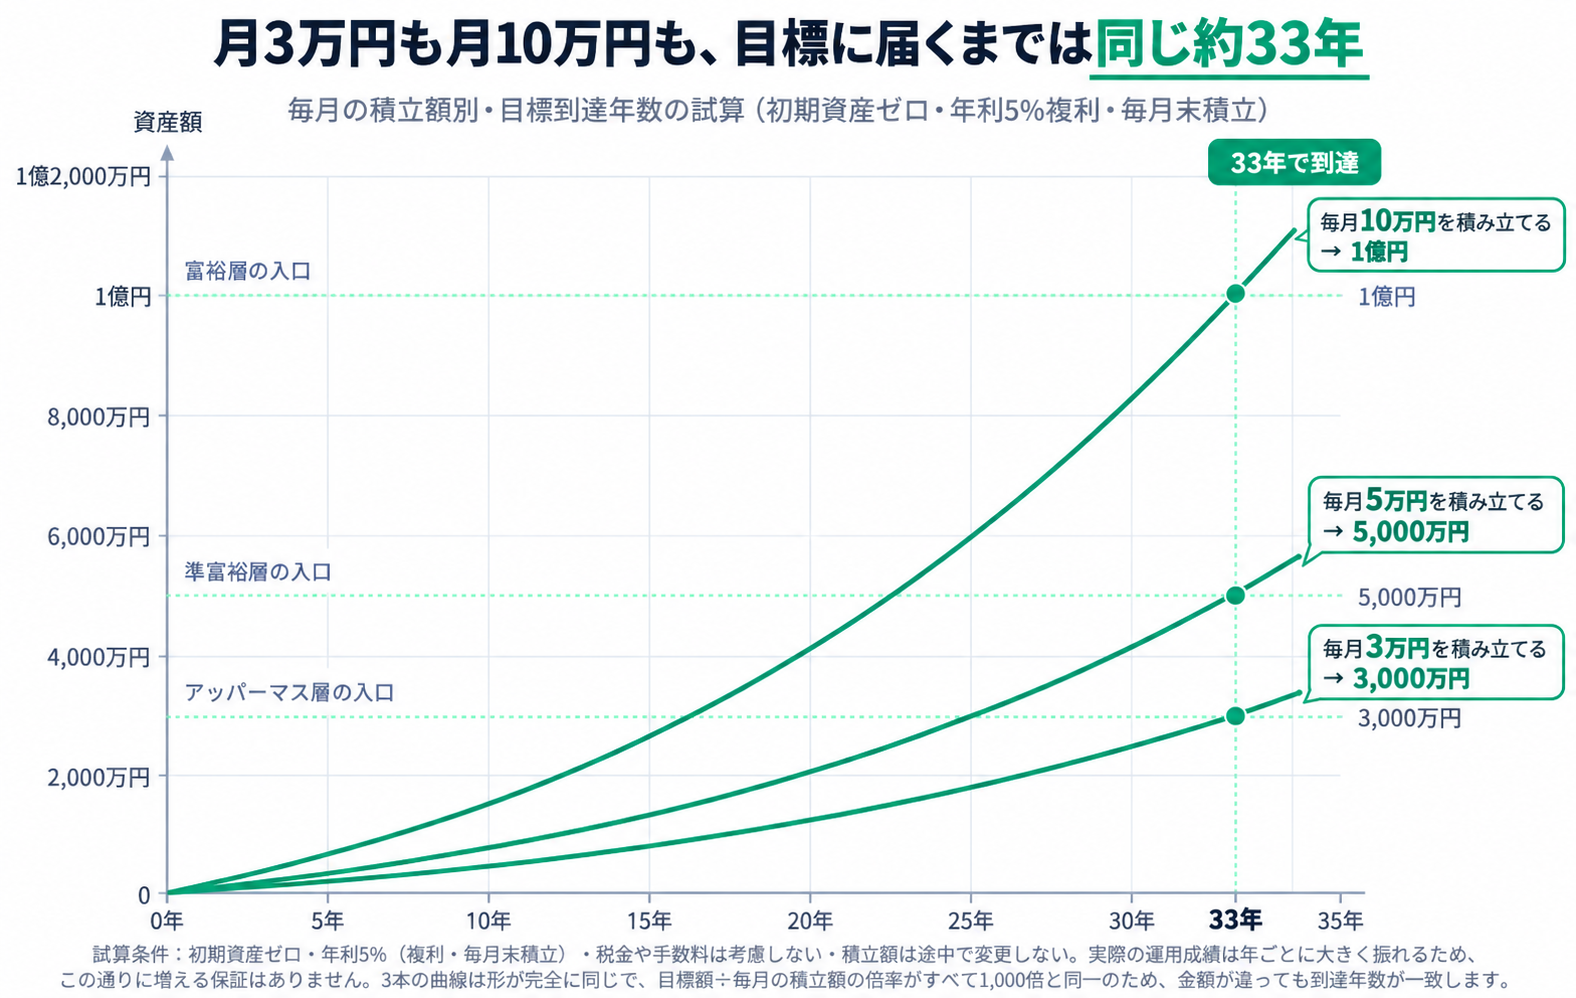
このことを、先ほどの積立年数の表を使って確認します。ここで出てくる3,000万円・5,000万円・1億円は、NRIの階層区分の入口の金額であり、前の章で確認したとおり、これ自体があなたにとっての正解の目標額というわけではありません。あくまで「目標額と入金額の比率が同じなら、到達年数も同じになる」という構造を確認するための例として見てください。
- 3,000万円 ÷ 月3万円 = 1,000倍 → 約33年
- 5,000万円 ÷ 月5万円 = 1,000倍 → 約33年
- 1億円 ÷ 月10万円 = 1,000倍 → 約33年
ここからは仕組みの話になります。ピンとこなければ、次の「入金力を1万円上げると何が変わるか」まで飛ばしても構いません。
金額はまったく違うのに、年数は全部同じです。積立の複利計算で到達年数を決めているのは、目標額の絶対値ではありません。「目標額 ÷ 毎月の入金額」という比率だけで年数が決まります(利回りが同じ場合)。
ここからわかるのは、大事なのは目標額の絶対値そのものではない、ということです。自分の支出水準から自分の目標額を正しく設定し、それに到達するための入金力を育てること。この2つさえ押さえれば、他人がどの階層にいるかは関係なく、自分の目標に向かって進んでいけます。目標額を決めるのも、入金力を左右するのも、結局は同じ「支出水準」だということです。
入金力を1万円上げると何が変わるか
支出を月1万円減らすと、その1万円がそのまま入金力になります。効果は思っているより大きいです。
- 到達年数への効果:月3万円の積立を月4万円にすると、3,000万円への到達は約33年から約28年へ、5年短縮します(前提は先ほどと同じ・年利5%)
- 元本換算での効果:月1万円の支出削減は、約300万円の元本を持っているのと同じ価値があります(配当利回り4%・NISA(非課税)で年12万円を得るのに必要な元本から逆算)
後者は当ブログで以前に計算した数字です。固定費の具体的な見直し先(通信費・保険・サブスクなど)は、こちらでまとめています。
入金力を上げるもう一方の道は収入を増やすことですが、こちらは当ブログに十分な実体験の蓄積がないため、ここでは深追いしません。ただ、支出側は今月からすぐに着手でき、効果も見積もれる、という点で先に手をつける価値があります。
ものさし②:配当額で測るという選択肢
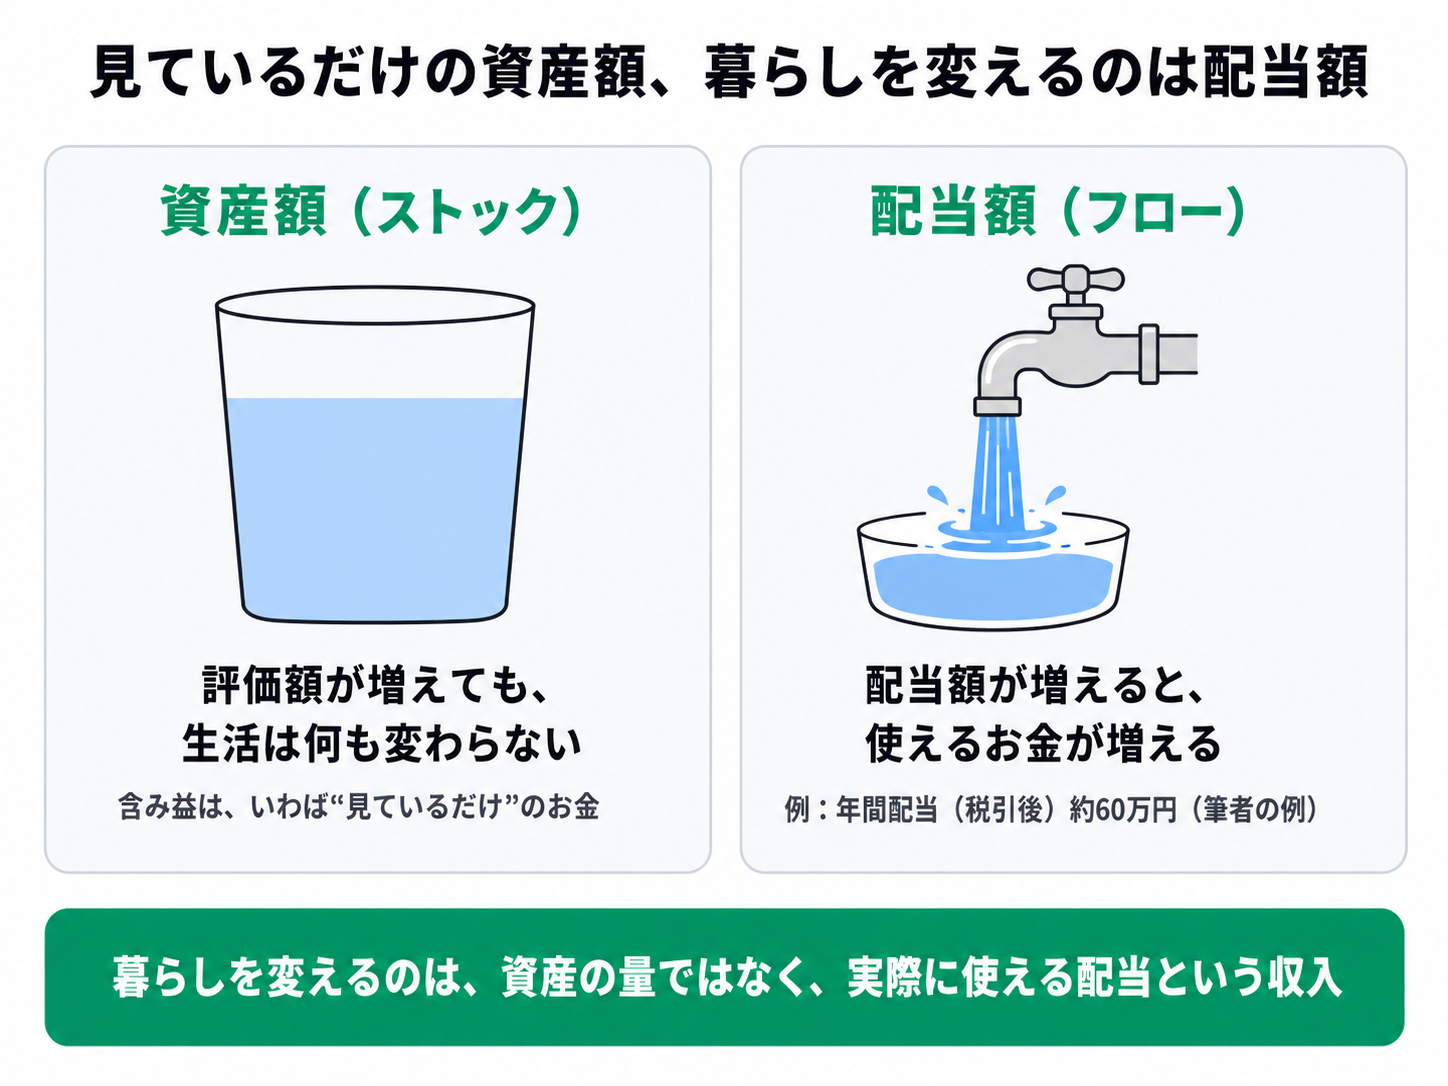
もうひとつのものさしが、年間の配当額です。いま資産がいくらあるか(ストック)ではなく、その資産が1年でいくら生んでいるか(フロー)で現在地を測ります。
筆者は高配当株を主軸に運用していますが、日常的に見ているのは資産総額ではなく年間配当額のほうです。年間の配当は税引後で約60万円、月あたりにならすと約5万円です。少額と思うかもしれませんが、見方を変えると、この5万円は次のように読めます。
- 月5万円 = 電気・ガス・水道・通信といった固定費を、働かずに得たお金で賄える金額
- 次の目標は、そこに食費を足せる水準。見ているのは金額そのものではなく、生活のどの費目まで賄えるようになったかです
このものさしを使う理由は3つあります。
- 先の見通しが立てやすい:株価は相場に左右されて毎日変わり、1年後にいくらになっているかは読めません。一方、配当は各社が1株あたりの予想額を決算短信で開示しています。しかも予想を下回る実績(減配や下方修正)は市場からの評価を落とすため、経営側としてはできる限り避けたい判断です。だからこそ、来年いくら受け取れそうかを、あらかじめ見積もれます
- 暮らしが良くなる実感につながる:配当が増えた分だけ、毎月の収支に余裕が生まれます。生活に必要なお金を配当で賄えるようになれば、その分の給与は貯蓄や投資に回すことも、旅行や趣味に使うこともできます。資産額が増えても暮らしは変わりませんが、配当が増えると使えるお金が増えます
- ゴールと同じ単位で測れる:最終的に必要なのは資産額そのものではなく、生活費をまかなうキャッシュフローだからです
もちろん注意点もあります。配当は減配・無配になることがあり、利回りの高さだけで銘柄を選ぶと元本を大きく毀損しかねません。筆者は1銘柄あたりの配当金割合について、新しく買うときは1%前後、上限の目安は3%としており(増配で比率が育った銘柄や、意図的に集中させているアクティブ運用の対象銘柄は一時的にこの範囲を外れます)、配当金ベースで分散を管理しています。この考え方は別記事で詳しく書いています。
なお、これは「高配当株のほうが優れている」という話ではありません。インデックス投資が中心の方でも、同じことは「年間いくら取り崩せる状態か」という数字で測れます。ものさしをストックからフローに変える、という点が本質です。
まとめ
他人の資産額といくら比較しても、自分の資産形成には何の利益もありません。意味があるのは、自分の入金力と配当額を育てることです。
- 純金融資産1億円以上の世帯は全体の約3.0%(2023年時点推計)。ただしこの数字は不動産を含まず、負債控除後で、世帯単位
- 同じ純金融資産3,000万円でも、支出水準と家族構成で「持ちこたえられる年数」は倍違う。階層は家計の安全性を測る指標ではない
- 目標額は他人の資産額ではなく自分の年間支出額から決まる。簡易目安は年間支出額の25倍
- 積立の到達年数を決めるのは「目標額 ÷ 毎月の入金額」という比率だけ。入金力を増やせば、到達年数は早まる
- 資産額ではなく年間配当額(またはインデックスなら年間取り崩し可能額)で測ると、身近な金額としてイメージできて焦りにくい
そのうえで、今日できる最小の一歩を1つだけ挙げます。今月の支出を1項目だけ見直してみてください。通信費でもサブスクでも保険でも構いません。月1万円削れれば、それは約300万円の元本と同じ価値であり、3,000万円への到達を約5年早める変化です。自分がどの層に入るかを調べるより、こちらのほうが確実に効果があります。
具体的な見直し先は高配当株投資より先にやるべきこと|支出の最適化で月1万円を作り出す に、自分の目標額の逆算は配当金生活に必要な資産額を計算する にまとめています。
関連記事
- 配当金生活に必要な資産額を計算する|インデックス投資取り崩しとの比較シミュレーション — 本記事で触れた「年間支出の25倍」を、利回り別・口座別に精緻化した記事です
- 高配当株投資のみでインデックス投資は不要なのか?年金+配当金で逆算した結論 — 老後資金として考える場合の「年金を差し引いた不足額」の逆算方法を詳しく解説しています
- 高配当株投資より先にやるべきこと|支出の最適化で月1万円を作り出す — 入金力を上げる具体的な手順。「月1万円=300万円の元本」の計算根拠もこちらです
- 高配当株投資の全体戦略を公開|なぜ米国ETF+日本個別株に分けるのか — 配当額をものさしにする運用の全体設計です
- インデックス投資10年の本音——暴落耐性と出口問題 — 他の投資家と比べて不安になる場面も含めた、10年分の実感を書いています
参考文献・出典
- 野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表・2023年時点の推計) — 本記事の階層区分・世帯数・資産額、推計の出所、「いつの間にか富裕層」の定義はすべてこのリリースによります
- 野村総合研究所「日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計」(2023年3月1日公表・2021年時点の推計) — 前回推計。公表サイクルの根拠
- 野村総合研究所「日本の富裕層は133万世帯、純金融資産総額は333兆円と推計」(2020年12月21日公表・2019年時点の推計) — 前々回推計。公表サイクルの根拠
- Philip L. Cooley, Carl M. Hubbard, Daniel T. Walz「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」AAII Journal, February 1998(原典PDF 、いわゆるトリニティスタディ)——1926〜1995年の米国S&P500と長期優良社債のデータに基づく研究です。同研究は税金・取引コストを考慮していないため、日本の税制・年金環境にそのまま当てはまるわけではありません。
注記: 本記事の積立年数・必要額はいずれも明示した前提に基づく試算であり、将来の運用成果を保証するものではありません。実際の資産額は市場環境・税制・為替によって変わります。特定の銘柄・商品を推奨するものではなく、投資判断はご自身の責任でお願いします。